Miglior assicurazione ombrello 2026: 5 a confronto
5 opzioni. Misure reali, niente marketing. Questa guida confronta 5 opzioni sulla base di specifiche pubblicate, documentazione del produttore e test indipendenti.
Questo confronto si basa su ricerca documentale: specifiche pubblicate, documentazione del produttore, test e recensioni indipendenti.
🏆 Migliore tra le mainstream: Geico Personal Umbrella è l'opzione mainstream più economica se hai già l'auto assicurata con Geico: 200-250 € per 1 milione di copertura, con Berkshire Hathaway alle spalle.
I nostri consigli ↓I nostri consigli
Articoli correlati



Preventivo su geico.com: richiede auto + casa Geico.
Geico Personal Umbrella è l'opzione mainstream più economica se hai già l'auto assicurata con Geico: 200-250 € per 1 milione di copertura, con Berkshire Hathaway alle spalle.
Punti di forza
- ✓Prezzo più basso tra le compagnie mainstream
- ✓Solidità del gruppo Berkshire Hathaway
- ✓Preventivo online immediato
Punti deboli
- ✗Nella maggior parte degli stati richiede auto + casa Geico
- ✗Meno flessibile di una polizza standalone

Preventivo su statefarm.com o tramite agente locale.
State Farm Personal Umbrella è la scelta giusta se hai già auto e casa con State Farm: si applica lo sconto pacchetto e l'agente locale ti segue nei sinistri.
Punti di forza
- ✓Integrata con le polizze State Farm
- ✓Supporto dell'agente locale sui sinistri
- ✓Più livelli di massimale disponibili
Punti deboli
- ✗Richiede polizze sottostanti State Farm
- ✗Premio più alto di Geico

Preventivo su usaa.com: serve l'idoneità militare.
USAA Umbrella ha il premio più basso in assoluto (150-250 € per 1 milione) ma richiede un legame con le forze armate. Prima per soddisfazione dei clienti secondo JD Power.
Punti di forza
- ✓Premio più basso in assoluto
- ✓Prima per soddisfazione JD Power
- ✓Integrata nel pacchetto USAA
Punti deboli
- ✗Serve l'idoneità militare
- ✗Richiede polizze sottostanti USAA
Iscriviti alla newsletter
Novità e aggiornamenti occasionali, senza spam.
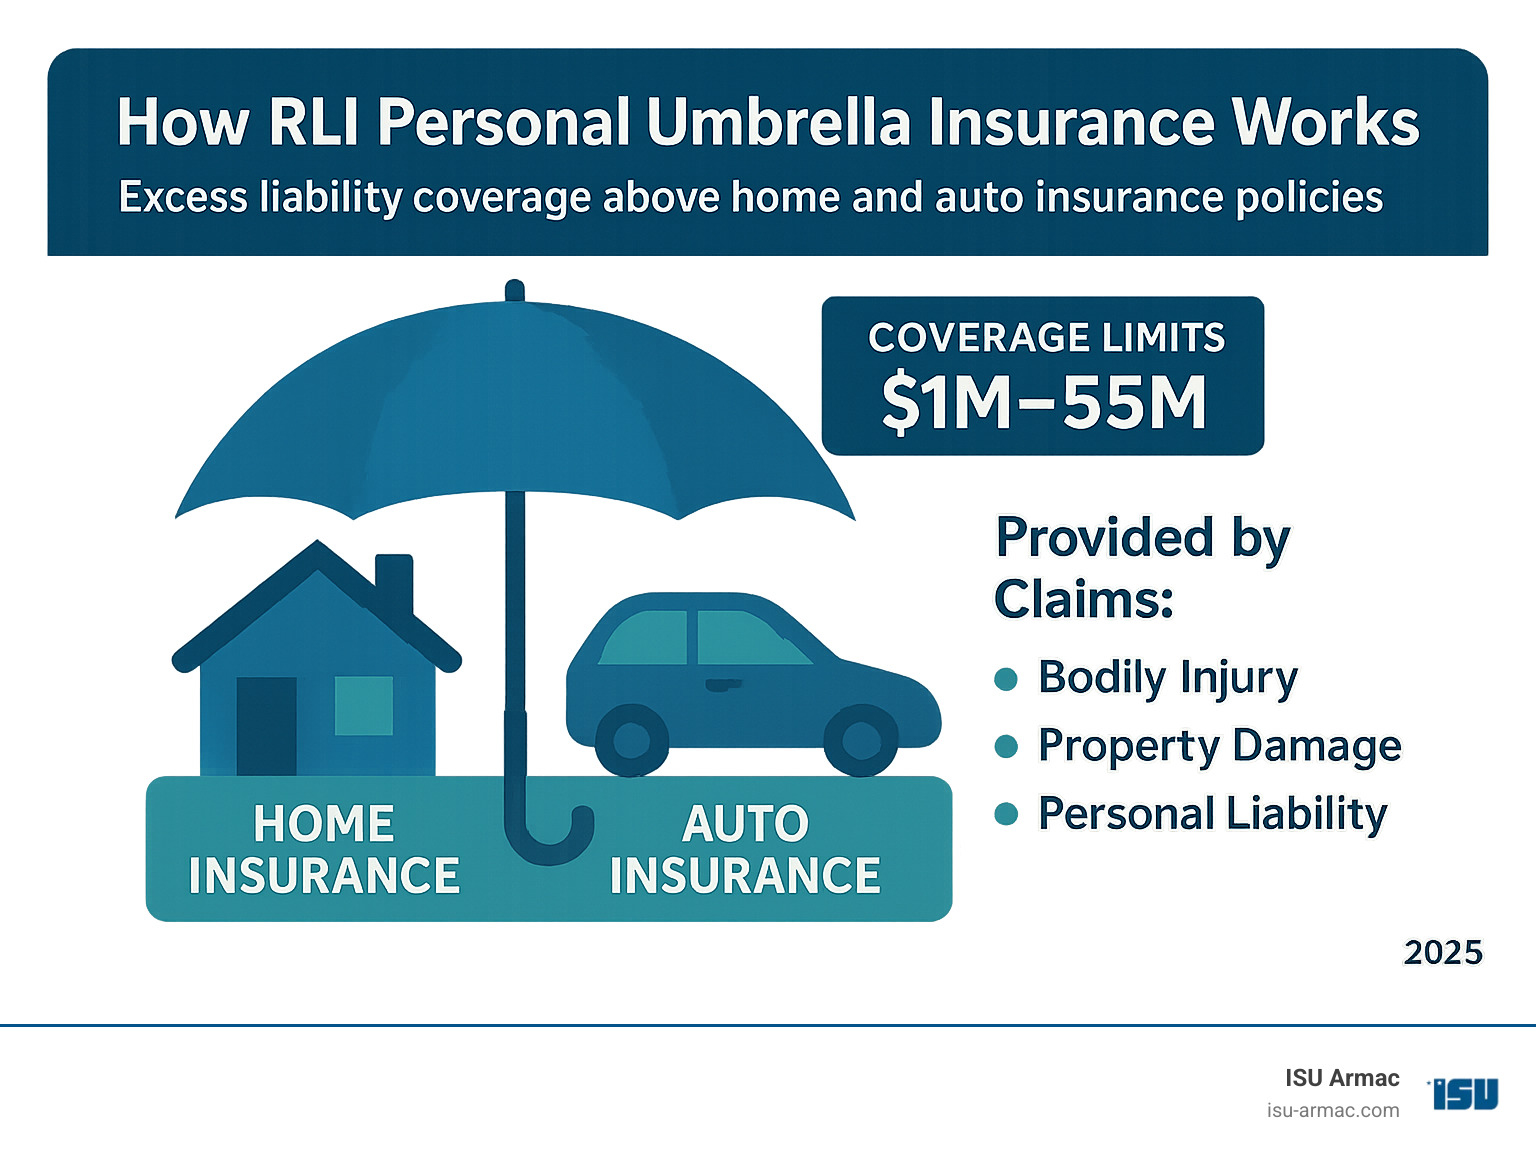
Preventivo tramite agenti indipendenti: RLI non vende diretto.
RLI Personal Umbrella è la scelta giusta se vuoi tenere la tua compagnia auto/casa attuale e aggiungerci solo l'umbrella. È standalone: nessun pacchetto obbligatorio. 250-400 € l'anno.
Punti di forza
- ✓Standalone, senza obbligo di pacchetto
- ✓Compatibile con qualsiasi compagnia auto o casa
- ✓Rating A+ di A.M. Best
Punti deboli
- ✗Più cara delle soluzioni in pacchetto
- ✗Marchio meno conosciuto

Preventivo tramite consulenti Chubb, con onboarding dedicato ai grandi patrimoni.
Chubb Masterpiece Umbrella è la scelta giusta per famiglie con patrimoni sopra il milione. Gestione sinistri di alto profilo, massimali da 5 a 50 milioni, copertura anche per incarichi in consigli di amministrazione e diffamazione.
Punti di forza
- ✓Massimali da 5 a 50 milioni
- ✓Gestione sinistri di alto profilo
- ✓Include coperture specialistiche
Punti deboli
- ✗Premio da 500 a oltre 2.000 € l'anno
- ✗Pensata per clientela ad alto patrimonio
Per chi è?
Famiglie attente ai costi già assicurate con Geico
Geico Personal Umbrella
Con 200-250 € l'anno per 1 milione, Geico ha la tariffa più bassa tra le compagnie mainstream e premia chi ha già auto e casa in pacchetto con la barriera d'ingresso minima.
Proprietari di casa con polizze auto e casa State Farm
State Farm Personal Umbrella
Chi è già in pacchetto con State Farm ottiene lo sconto dedicato e l'assistenza di un agente locale sui sinistri: l'aggiunta più naturale a un rapporto già avviato.
Militari in servizio e famiglie di veterani
USAA Umbrella Insurance
I 150-200 € l'anno per 1 milione di USAA sono il premio più basso disponibile in assoluto, uniti al primo posto JD Power per soddisfazione del cliente, per chi ha i requisiti.
Chi ha polizze sparse su più compagnie e non vuole cambiarle
RLI Personal Umbrella (Standalone)
RLI è l'unica umbrella davvero standalone: non richiede polizze sottostanti in pacchetto e ti permette di aggiungere 1 milione o più sopra qualsiasi compagnia auto o casa tu abbia già.
Grandi patrimoni con oltre 1 milione di beni
Chubb Masterpiece Umbrella
Chubb Masterpiece offre massimali da 5 a 50 milioni con gestione sinistri di alto profilo e coperture specialistiche, come la responsabilità per incarichi societari e la diffamazione, che le umbrella standard escludono.
Cosa aggiunge l'umbrella rispetto alle polizze base
L'umbrella entra in gioco quando i massimali di responsabilità civile auto o casa si esauriscono. Con massimali di 250.000 € sull'auto e 300.000 € sulla casa, un'umbrella da 1 milione porta la protezione a 1,25 milioni sull'auto e 1,3 milioni sulla casa.
Quasi tutte le umbrella richiedono massimali minimi sulle polizze sottostanti (250.000 € auto, 300.000 € casa). Una RC auto ai minimi di legge (25.000 €) non basta per accedere all'umbrella presso la maggior parte delle compagnie.
Come cresce il premio da 1 a 5 milioni
Premio annuo per 1 milione: Geico 200-250 € (il più economico tra le compagnie mainstream), USAA 150-200 € (militari), State Farm 220-280 €, RLI 250-300 €, Chubb 500-800 €.
Passando a 5 milioni si aggiungono: Geico +200 €, State Farm +250 €, USAA +150 €, RLI +300 €, Chubb +1.500-3.000 €. Le compagnie dedicate ai grandi patrimoni (Chubb) hanno una progressione più ripida perché i loro clienti mettono davvero in conto di usare la copertura.
Quando serve davvero un'umbrella
Scenari da causa civile: incidente stradale con colpa e lesioni gravi (le sole spese mediche superano i 500.000 €), morso di cane, incidente in piscina, diffamazione. Nelle cause importanti i massimali di base si esauriscono in fretta.
Soglia patrimoniale: la maggior parte dei consulenti consiglia un'umbrella a partire da un patrimonio netto di 300.000 €. Al di sotto, la responsabilità civile delle polizze base più gli altri beni di solito bastano.
Domande frequenti
Di quanta copertura umbrella ho bisogno?▼
Obbligo di pacchetto: posso tenere la mia polizza auto attuale?▼
L'umbrella copre tutto?▼
Mi serve l'umbrella se ho già polizza casa e auto?▼
Commenti e domande
La discussione avviene su nattzy, il nostro forum. Accedi con Google per partecipare.
Articoli correlati

Miglior polizza vita temporanea 2026: 5 a confronto

Miglior assicurazione viaggio 2026: 5 a confronto

Migliori spazzolini elettrici 2026: 5 a confronto

Migliori purificatori d'aria 2026: 5 modelli

Recensione ConoHa WING (2026): WordPress online in 11 minuti
Miglior hosting JP 2026: 5 server in classifica