I 5 migliori conti HSA del 2026: confronto tra i principali
WriterRedazione Pickly
Aggiornato il 2026-06-12
Un health savings account (HSA, conto di risparmio sanitario) può farti risparmiare migliaia di dollari di tasse ogni anno, ma solo se ne scegli uno con commissioni basse e buone opzioni di investimento. La differenza tra un ottimo HSA e uno mediocre si accumula anno dopo anno, soprattutto se usi il conto come veicolo pensionistico nascosto. Questa guida confronta 5 opzioni utilizzando le specifiche pubblicate, la documentazione dei fornitori e recensioni indipendenti.
In breve
Per la maggior parte dei risparmiatori la scelta è Fidelity HSA: nessuna commissione mensile, nessuna soglia per investire e nessuna commissione di trasferimento, insieme a migliaia di fondi comuni ed ETF, inclusi fondi indicizzati con costo di gestione pari a zero. Optum Bank è il custode predefinito per milioni di piani aziendali, quindi i contributi gestiti dall'ufficio del personale vi confluiscono direttamente; Lively eguaglia le commissioni zero di Fidelity con un'interfaccia fintech più pulita; e Further offre oltre 20 anni di assistenza specializzata sugli HSA.
📋Come abbiamo confrontato
I conti sono stati valutati in base a commissioni mensili e soglie di esenzione, qualità dell'offerta di investimento (numero di fondi, costi di gestione), APY sulla liquidità, copertura FDIC/SIPC, requisiti minimi per investire, funzionalità dell'app e facilità del trasferimento diretto tra custodi.

Migliore in assoluto: Fidelity non addebita assolutamente nulla (nessuna commissione mensile, nessuna soglia per investire, nessuna commissione di trasferimento) e offre accesso a migliaia di fondi comuni ed ETF, inclusi i fondi indicizzati di Fidelity con costo di gestione pari a zero. La liquidità di base, assicurata dalla FDIC, ottiene un rendimento competitivo legato ai tassi del mercato monetario, e l'app ti permette di investire, pagare le spese e consultare le richieste di rimborso in un unico posto.
I nostri consigli ↓Articoli correlati

1★ Best PickA+Migliore in assolutoFidelity HSA
Fidelity non addebita assolutamente nulla (nessuna commissione mensile, nessuna soglia per investire, nessuna commissione di trasferimento) e offre accesso a migliaia di fondi comuni ed ETF, inclusi i fondi indicizzati di Fidelity con costo di gestione pari a zero. La liquidità di base, assicurata dalla FDIC, ottiene un rendimento competitivo legato ai tassi del mercato monetario, e l'app ti permette di investire, pagare le spese e consultare le richieste di rimborso in un unico posto. Per la maggior parte di chi cerca un HSA individuale, Fidelity è la scelta predefinita ovvia.
Punti di forza
- ✓Commissione mensile di $0 senza requisiti di saldo minimo
- ✓Accesso a fondi indicizzati con costo di gestione zero (ad es. FZROX allo 0,00%)
- ✓Rendimento competitivo sulla liquidità non investita
Punti deboli
- ✗Non disponibile come piano aziendale per la maggior parte delle piccole imprese
- ✗Strumenti di ricerca sugli investimenti meno specializzati nella pianificazione HSA rispetto alle piattaforme HSA dedicate
2B+Migliore per i piani aziendaliOptum Bank HSA
Optum Bank è uno dei maggiori custodi di HSA negli Stati Uniti e il fornitore predefinito per milioni di piani aziendali, il che significa che i contributi gestiti dall'ufficio del personale potrebbero arrivare qui automaticamente. La commissione di $2,75 al mese ($33 all'anno) viene azzerata se il saldo resta sopra i $3.000, e superata questa soglia hai accesso a una selezione di fondi comuni. L'app si integra con i dati delle richieste di rimborso di UnitedHealth se hai un piano UHC, riducendo l'inserimento manuale delle ricevute.
Punti di forza
- ✓Integrazione fluida con le richieste di rimborso dell'assicurazione UnitedHealthcare
- ✓Commissione azzerata con un saldo di $3.000: realistico per la maggior parte dei risparmiatori a lungo termine
- ✓L'ampia diffusione nei piani aziendali rende superflui i trasferimenti per molti utenti
Punti deboli
- ✗Commissione di $2,75 al mese se il saldo resta sotto i $3.000
- ✗Selezione di investimenti più ristretta e più costosa rispetto all'offerta di Fidelity
3AMigliore alternativa gratuitaLively HSA
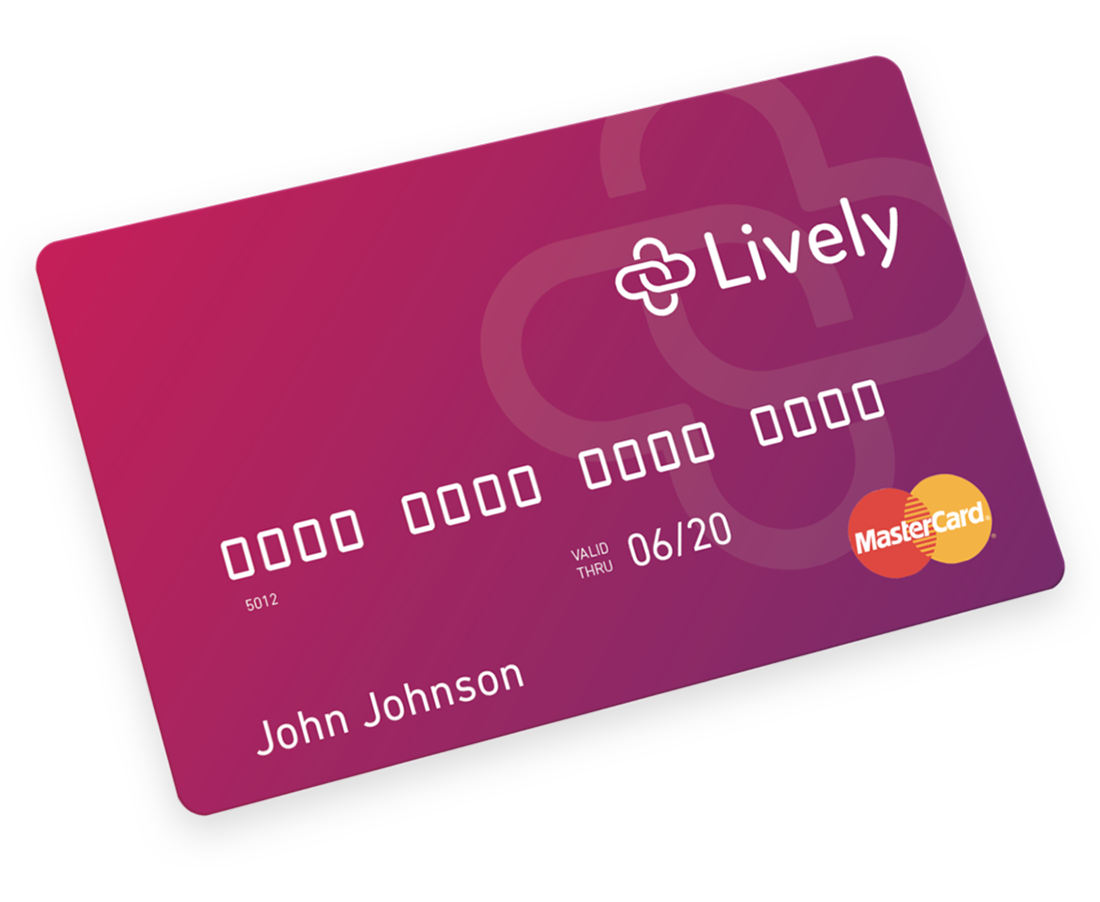
Lively è nata come diretta rivale di Fidelity: zero commissioni mensili, nessun saldo minimo per investire e un'interfaccia pulita in stile fintech che molti utenti trovano più chiara della dashboard più complessa di Fidelity. Gli investimenti sono detenuti tramite TD Ameritrade (ora Schwab), con accesso a un'ampia offerta di ETF. Lively offre anche una carta di debito dedicata collegata all'HSA con supporto ai portafogli digitali e una funzione di acquisizione delle ricevute che semplifica la gestione della documentazione richiesta dall'IRS.
Punti di forza
- ✓Commissione mensile di $0 senza minimo per iniziare a investire
- ✓Acquisizione delle ricevute e monitoraggio delle spese integrati nell'app
- ✓Carta di debito collegata all'HSA con supporto Apple Pay e Google Pay
Punti deboli
- ✗Un marchio più piccolo può preoccupare chi preferisce un istituto finanziario storico
- ✗Tasso di interesse sulla liquidità leggermente inferiore al fondo monetario di base di Fidelity
Iscriviti alla newsletter
Novità e aggiornamenti occasionali, senza spam.
Come scegliere l'HSA giusto
Non tutti gli HSA sono uguali. Commissioni del custode, saldi minimi prima di poter investire e scelta dei fondi variano enormemente: una commissione di $3 al mese sembra irrilevante finché non ti rendi conto che divora $36 di interessi all'anno prima che tu abbia fatto crescere un solo centesimo.
Commissioni e saldi minimi del conto
Le commissioni mensili di gestione vanno da $0 a quasi $4. In un decennio, una commissione di $3,95 al mese ti costa circa $500 prima dell'effetto della capitalizzazione: denaro che avrebbe potuto essere investito. Cerca conti che azzerano le commissioni se mantieni un saldo minimo, e verifica se quel minimo deve restare in contanti (che rendono poco) o può stare nel tuo portafoglio di investimenti.
Opzioni di investimento
Il vero vantaggio dell'HSA è il triplo risparmio fiscale: i contributi entrano al lordo delle imposte, la crescita è esentasse e i prelievi qualificati sono esentasse. Questo conviene solo se puoi investire oltre un saldo di risparmio a basso rendimento. Controlla l'elenco dei fondi alla ricerca di fondi indicizzati a basso costo, con costi di gestione inferiori allo 0,10%, e verifica quanta liquidità devi tenere prima di poter investire.
Tassi di interesse sulla liquidità non investita
Se usi il tuo HSA come conto di passaggio per le spese mediche correnti anziché come conto di investimento a lungo termine, conta l'APY (rendimento annuo) del saldo in contanti. I tassi oscillano con la Fed, ma confrontando i tassi base tra i fornitori emergono differenze significative: alcuni custodi pagano quasi nulla, mentre altri trasferiscono rendimenti competitivi.
Assicurazione FDIC o NCUA
Il tuo saldo in contanti dovrebbe essere assicurato dalla FDIC fino a $250.000. La maggior parte degli HSA gestiti da banche rispetta questo standard, ma verificalo, soprattutto con i fornitori più recenti in stile fintech. Gli investimenti detenuti in conti di intermediazione sono coperti dalla SIPC, non dalla FDIC, che protegge dal fallimento del custode, non dalle perdite di mercato.
Integrazione con il piano sanitario e con il datore di lavoro
Se il tuo datore di lavoro contribuisce al tuo HSA, l'ufficio del personale potrebbe richiedere un custode specifico. Verificalo prima di aprire un conto esterno: puoi sempre effettuare in seguito un trasferimento diretto tra custodi (trustee-to-trustee), ma il processo richiede settimane e può comportare una commissione di trasferimento. Verifica anche la facilità d'uso dell'app e della carta di debito del fornitore se prevedi di pagare direttamente le spese mediche.
In conclusione
Fidelity e Lively si distinguono per i risparmiatori attenti alle commissioni che vogliono un vero accesso agli investimenti senza rinunciare al rendimento della liquidità. Se il tuo datore di lavoro usa Optum o HealthEquity, il custode vincolato va bene per i contributi: valuta solo un trasferimento diretto tra custodi verso un fornitore gratuito quando il saldo cresce. Further HSA è una via di mezzo ragionevole se vuoi un'assistenza clienti dedicata e focalizzata sugli HSA e puoi tollerare una modesta commissione mensile.
Qualunque conto tu scelga, la mossa peggiore è lasciare il tuo HSA fermo nella posizione predefinita in contanti. Anche contributi mensili modesti investiti in un fondo indicizzato S&P 500 a basso costo crescono in modo significativo su un orizzonte di 20 anni, e ogni dollaro di spese mediche qualificate che paghi dall'HSA è di fatto un dollaro speso esentasse.
Domande frequenti
Posso avere un HSA se il mio datore di lavoro contribuisce già a uno?▼
Cosa succede al mio HSA se passo a un piano sanitario non HDHP?▼
Conviene investire il mio HSA anziché spenderlo per le spese mediche correnti?▼
Cosa si considera una spesa medica qualificata?▼
Posso usare il mio HSA per pagare i premi di Medicare?▼
Dettagli dei prodotti presentati in questo articolo
- Fidelity HSA$0prezzo di riferimento USA
- Optum Bank HSA$2.75prezzo di riferimento USA
- Lively HSA$0prezzo di riferimento USA
I prezzi cambiano. Verifica il prezzo attuale sul negozio.
Commenti e domande
La discussione avviene su nattzy, il nostro forum. Accedi con Google per partecipare.
Vedi il thread di discussione su nattzy ↗
Ancora indeciso? Fai la tua domanda alla community — Chiedi su nattzy ↗
Articoli correlati
Miglior polizza long term care 2026: 5 a confronto

Miglior assicurazione visiva 2026: 5 a confronto
Miglior carta di credito aziendale 2026: 5 a confronto
Miglior polizza vita temporanea 2026: 5 a confronto
Miglior assicurazione per piccole imprese 2026
Miglior carta di credito cashback 2026: 5 a confronto