スモールビジネスローン2026|主要5社を徹底比較
WriterPickly編集部
2026-06-12 更新
この記事は米国在住者向けの金融商品・サービスの比較です。多くは日本からは申し込めません。金額は米ドルです。
審査を待てない小規模事業者向け。売上、信用スコア、必要な時期、枠か一括かで選びます。
結論を先に
迷ったらブルーバイン ビジネス信用枠(最大25万ドルの枠、24時間以内に入金)。基準を満たさないならFundbox(FICO 600から)、低金利のSBAローンならLendio。
📋評価方法
信用スコア・売上要件・APR・着金速度・上限額で比較しました。
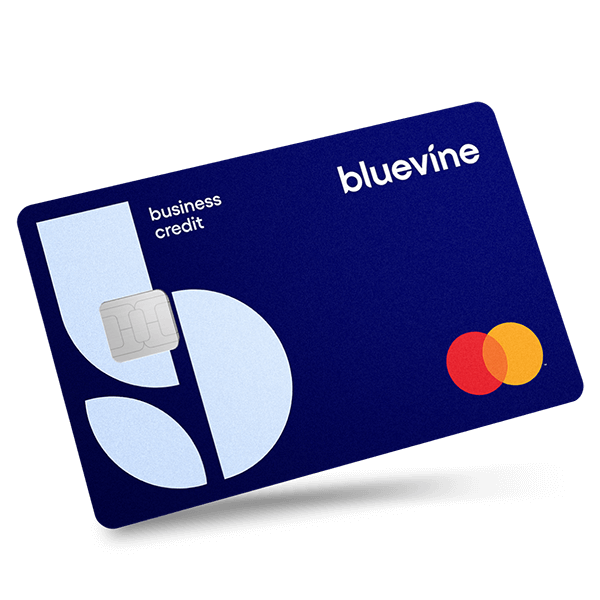
総合ベスト: BlueVineのリボルビング型フレックスラインは上限25万ドル(約3,750万円)。 毎週返済し、返済に応じて利用可能枠が自動で回復するため、実質的には高限度額の法人カードをカードなしで使う感覚に近い設計です。
関連記事


1★ Best PickA+総合ベストブルーバイン ビジネス信用枠
BlueVineのリボルビング型フレックスラインは上限25万ドル(約3,750万円)。毎週返済し、返済に応じて利用可能枠が自動で回復するため、実質的には高限度額の法人カードをカードなしで使う感覚に近い設計です。承認にはFICO 625と月商4万ドルが必要で、承認後24時間以内に着金します。下限6.2%のAPRはオンライン系としては競争力があり、事業者信用情報機関への報告によってD&Bのプロフィールを育てられる点も長期的に効いてきます。
おすすめポイント
- ✓上限25万ドルのリボルビング枠 — 再申込みなしで引き出し・返済・再引き出しが可能
- ✓24時間以内に着金。事業者信用情報機関へ返済実績を報告
- ✓繰上返済手数料なし — 早く返せばその時点で費用の発生が止まる
がっかりポイント
- ✗月商4万ドルの下限があり、ごく小規模な事業や季節変動の大きい事業は対象外になりやすい
- ✗APRが6.2〜78%と幅広く、平均的なプロフィールの借り手は15〜35%に落ち着くことが多い
スモールビジネスローン選びで見るべきポイント
表示されている金利だけを見ても、実際のコストはわかりません。OnDeckのようなファクターレート方式のレンダーは、借入額に対する倍率(例:1.25倍)でコストを示すため、APR(年率)同士の比較がしづらくなっています。比較する前に必ずAPRへ換算してください。12か月返済でファクターレート1.25倍なら、実質はおよそ年50%。OnDeckが表示している下限の29.9%とは、まったく別物です。
スピードとコストはトレードオフ
当日・翌日入金には相応の対価がかかります。24時間以内に審査と着金まで終わるレンダー(BlueVine、Fundbox、OnDeck)は、1週間以上かけて審査するところより金利が高めです。資金繰りの穴埋めが5〜10日待てるなら、LendioのSBAマーケットプレイスやAmex Kabbageの3営業日審査を使うことで、返済期間全体では数十万円単位の利息を削れます。逆に明日の給与支払いに間に合わせる必要があるなら、そのスピード分の上乗せは避けようがありません。
リボルビング型の融資枠か、一括の証書貸付か
リボルビング型の融資枠(BlueVine、Fundbox、Amex Kabbage)は、引き出しと返済を何度でも繰り返せます。利息がかかるのは引き出した分だけで、返済すれば枠が復活します。一方の証書貸付(OnDeck)は最初にまとまった額が入金され、その資金を使ったかどうかに関係なく毎週または毎月の固定返済が発生します。季節変動がある事業や、必要額が読めない事業には融資枠が向きます。設備投資や店舗改装のように必要額がはっきりしている一度きりの投資には、証書貸付が合っています。
信用スコアと売上の最低ライン
BlueVineはFICO 625かつ月商4万ドル(約600万円)が条件。FundboxはFICO 600、年商10万ドル(約1,500万円)からと、このカテゴリーでは最も敷居が低い部類です。OnDeckはFICO 625・年商10万ドルで承認されます。Amex KabbageはFICO 640・月商3,000ドル(約45万円)で、使いやすいもののFundboxよりは信用面の要求がやや高めです。Lendio経由のSBAローンは一般にFICO 650以上・業歴2年以上が必要で、市場最安金利と引き換えの条件といえます。
担保と個人保証
オンライン系の多く(BlueVine、Fundbox、OnDeckの短期商品)は、特定資産の担保ではなく事業資産全体への包括的な担保権設定を求め、加えて持分の大きい経営者には個人保証を課します。Lendio経由のSBA 7(a)ローンは2万5,000ドル超で担保が必要となり、個人保証は常に必須です。個人保証を避けたいなら、Fundboxは2万5,000ドル未満の引き出しであれば個人保証なしで利用できます。個人事業主にとっては見逃せない違いです。
繰上返済の手数料
BlueVineとFundboxは繰上返済手数料なし。早く返せば、その時点で費用の発生が止まります。OnDeckの短期ローンは残元本に対する繰上返済手数料はないものの、早期完済時の利息割引は商品によって異なります。Lendio経由のSBAローンは、返済期間15年超の場合に繰上返済手数料がつくことがあるため、契約前に個別のレンダーに確認してください。Amex Kabbageは引き出し期間に応じた手数料を前払いする仕組みのため、早く返しても支払総額は減りません。
実際のところ何が違うのか
BlueVineのフレックスラインは、競合とは仕組みそのものが違います。必要なときに引き出し、毎週返済し、返済が進むと利用可能枠が自動的に回復する。上限25万ドル(約3,750万円)の法人カードに近い感覚です。下限6.2%というAPRは、信用と売上がしっかりした事業なら現実的に狙えますが、実際の借り手の多くは15〜35%の帯に落ち着きます。BlueVineは事業者信用情報機関へ返済実績を報告するため、Dun & Bradstreetのヒストリーを積み上げられる点も効いてきます。
Fundboxが際立つのは、ごく小規模な事業者と個人事業主にとってです。年商10万ドルという条件はこのグループで最も低く、承認判断も会計ソフトか銀行口座を連携するだけで数分。分厚い書類は要りません。1,000〜15万ドルの引き出しに12週または24週の返済期間が組み合わさるので、返済額も読みやすくなっています。引き出しごとの手数料(4.66〜8.99%)は明朗ですが、頻繁に引き出すと積み上がります。契約前に、1年間フル活用した場合の総コストを試算しておくことをおすすめします。
Lendioはレンダーではなく、SBA認定銀行を含む75社超とつなぐマーケットプレイスです。申込みは一度で、複数社のオファーが並びます。その中にはAPR 5.5〜11.25%のSBA 7(a)ローンも含まれます。SBAの手続きは最低2〜4週間かかり書類も増えますが、オンライン系レンダーとの金利差は5年ローンで10〜30ポイント。金額にすれば数百万円規模の違いになります。条件を満たしていて時間に余裕があるなら、まずLendioから当たるのが筋です。
まとめ
ある程度の業歴と信用があり、資金繰りが逼迫していない事業なら、まずはLendioのSBAマーケットプレイスから。一度の申込みで複数オファーが集まり、市場最安水準の金利に手が届く可能性があります。24〜72時間で資金が要るなら、BlueVineかAmex Kabbageが書類の手間も少なく、金利も競争力のあるリボルビング枠を用意しています。BlueVineの月商4万ドルという条件に届かない、規模の小さい事業や創業間もない事業には、Fundboxがいちばん素直な選択肢です。
OnDeckはAPRの上限が97.3%に達するため、最初に当たる先というより最後の手段です。スピードは本物ですが、コストは重い。他社で断られていて、その資金で得られる売上が明らかに調達コストを上回る場合に限って使ってください。ファクターレートの商品は、必ずAPRへ換算して年率ベースの資本コストを把握してから署名しましょう。
よくある質問
スモールビジネスローンには、どのくらいの信用スコアが必要ですか?▼
資金はどのくらいの速さで手に入りますか?▼
融資枠と証書貸付、どちらが有利ですか?▼
スモールビジネスローンに担保は必要ですか?▼
APRとファクターレートは何が違うのですか?▼
価格は変動します。最新の価格は販売サイトでご確認ください。
コメント・質問
コメントはコミュニティフォーラム nattzy で受け付けています。Googleアカウントですぐ投稿できます。
まだ迷っていますか?自分の質問をコミュニティで聞けます — nattzyで質問する ↗