Najlepsza polisa umbrella 2026: 5 firm, 1–5 mln USD
WriterRedakcja Pickly
Zaktualizowano: 2026-05-19
Porównujemy Geico, State Farm, USAA, samodzielną polisę RLI i Chubb Masterpiece pod kątem publikowanych składek za ochronę od 1 do 5 mln USD, wymagań dotyczących polis bazowych, zasad pakietowania oraz tego, kto w ogóle może daną polisę kupić. Dotyczy rynku amerykańskiego.
Krótka odpowiedź
Geico Personal Umbrella to najtańsza opcja wśród dużych ubezpieczycieli – 200–250 USD rocznie za 1 mln USD ochrony, z Berkshire Hathaway w tle, choć w większości stanów trzeba mieć pod spodem auto i dom ubezpieczone w Geico. State Farm sprawdzi się u osób, które już mają tam pakiet i chcą pomocy lokalnego agenta przy szkodzie. USAA jest najtańsze w ogóle (150–250 USD za 1 mln USD), ale tylko dla osób związanych z wojskiem. RLI to polisa samodzielna, działająca z dowolnym ubezpieczycielem auta i domu, za 250–400 USD rocznie, a Chubb Masterpiece oferuje progi od 5 do 50 mln USD i obsługę szkód na najwyższym poziomie.
📋Jak porównywaliśmy
To porównanie powstało na podstawie analizy źródeł. Zestawiliśmy publicznie dostępne dane, dokumentację ubezpieczycieli oraz niezależne recenzje i testy.

🏆 Najlepsza z popularnych: Geico Personal Umbrella to najtańszy wybór wśród dużych ubezpieczycieli, jeśli auto masz już w Geico. 200–250 USD rocznie za 1 mln USD ochrony.
Najlepsze propozycje ↓Który wybrać?
Powiązane artykuły



1★ Best Pick🏆 Najlepsza z popularnychGeico Personal Umbrella
Wycena na geico.com – wymaga auta i domu w Geico.
Geico Personal Umbrella to najtańszy wybór wśród dużych ubezpieczycieli, jeśli auto masz już w Geico. 200–250 USD rocznie za 1 mln USD ochrony. Za firmą stoi Berkshire Hathaway.
Zalety
- ✓Najniższe ceny wśród dużych ubezpieczycieli
- ✓Wsparcie Berkshire Hathaway
- ✓Prosta wycena online
Wady
- ✗W większości stanów wymaga auta i domu w Geico
- ✗Mniej elastyczna niż polisa samodzielna
2📦 Najlepsza dla klientów State FarmState Farm Personal Umbrella

Wycena na statefarm.com lub u lokalnego agenta.
State Farm Personal Umbrella to dobry wybór, jeśli auto i dom masz już ubezpieczone w State Farm. Dostajesz zniżkę pakietową, a przy szkodzie pomaga lokalny agent.
Zalety
- ✓Pakiet z innymi polisami State Farm
- ✓Pomoc lokalnego agenta przy szkodzie
- ✓Kilka progów ochrony
Wady
- ✗Wymaga polis bazowych w State Farm
- ✗Wyższa składka niż w Geico
3🪖 Najlepsza dla wojskowychUSAA Umbrella Insurance

Wycena na usaa.com – wymagane powiązanie z wojskiem.
USAA Umbrella ma najniższą składkę na rynku (150–250 USD za 1 mln USD), ale wymaga powiązania z wojskiem. Pierwsze miejsce w rankingu satysfakcji klientów J.D. Power.
Zalety
- ✓Najniższa składka ze wszystkich
- ✓Nr 1 w satysfakcji wg J.D. Power
- ✓Pakiet z innymi produktami USAA
Wady
- ✗Wymagane powiązanie z wojskiem
- ✗Wymaga polis bazowych w USAA
Zapisz się do naszego newslettera
Okazjonalne aktualności i nowości — bez spamu.
4🛒 Najlepsza samodzielnaRLI Personal Umbrella (Standalone)
Wycena przez niezależnych agentów – RLI nie sprzedaje bezpośrednio.
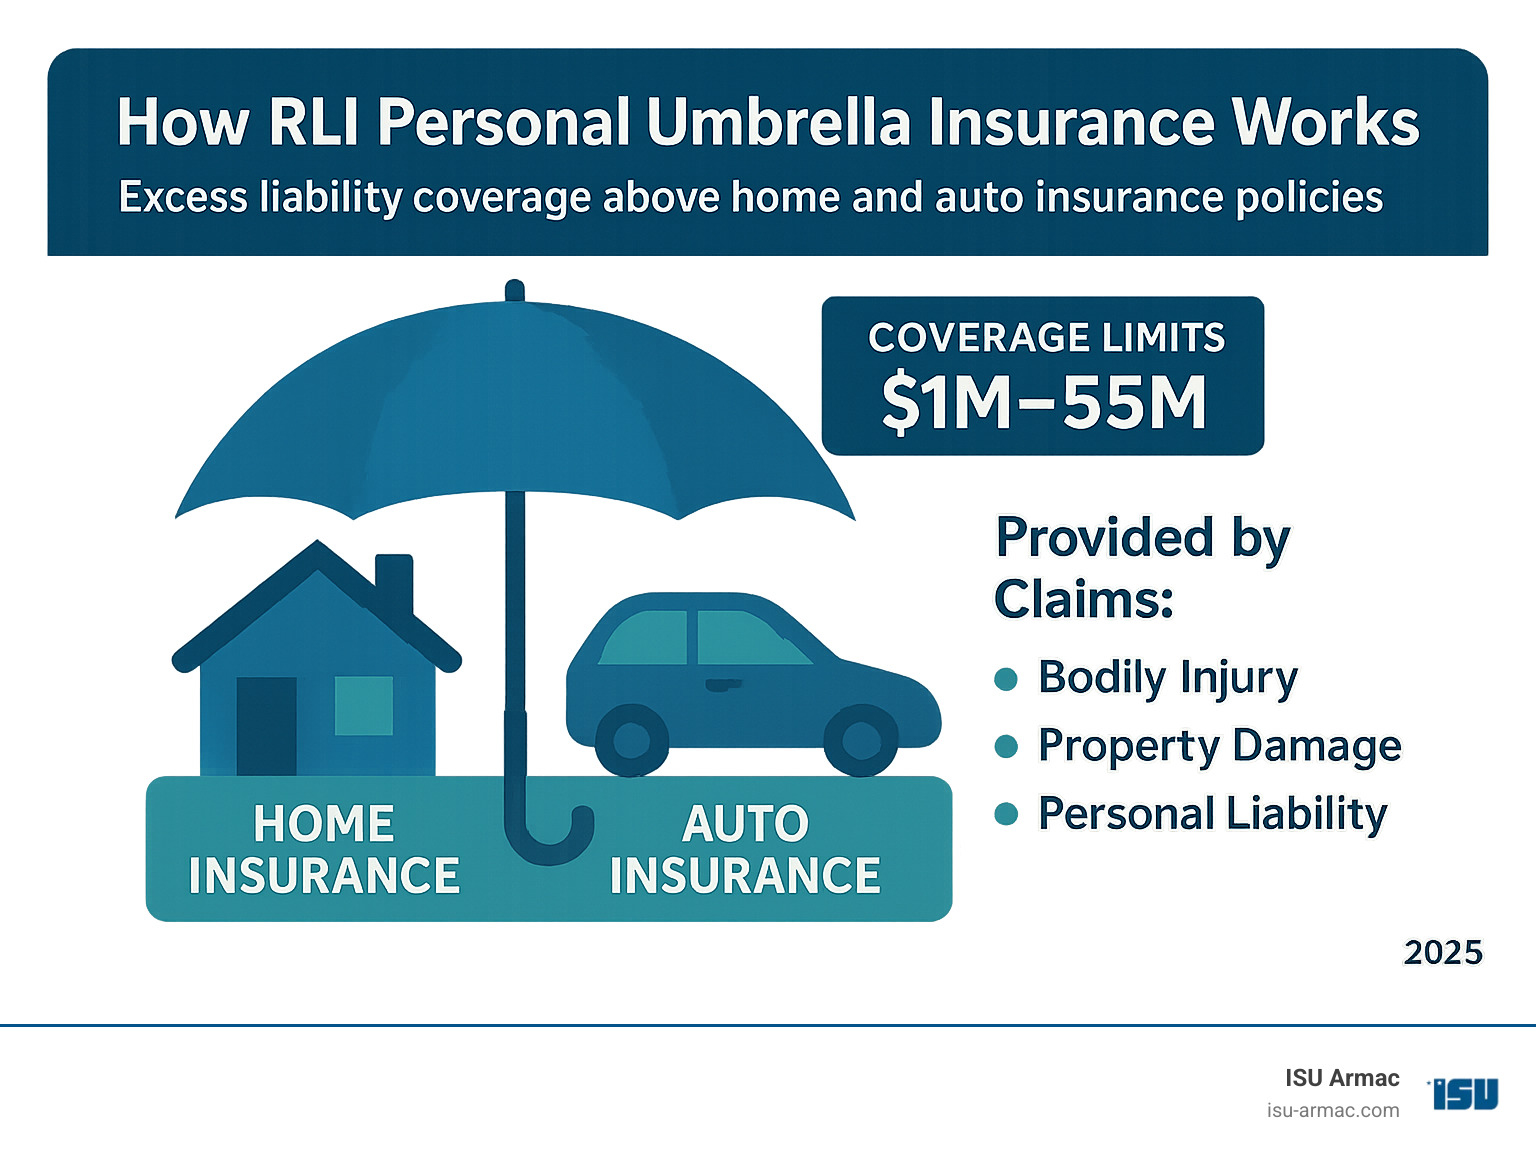
RLI Personal Umbrella to właściwy wybór, jeśli chcesz zostać przy obecnym ubezpieczycielu auta i domu, a tylko dokupić polisę umbrella. Polisa samodzielna – bez pakietowania. 250–400 USD rocznie.
Zalety
- ✓Samodzielna (bez wymogu pakietu)
- ✓Działa z każdym ubezpieczycielem auta i domu
- ✓Rating A+ od A.M. Best
Wady
- ✗Drożej niż w opcjach pakietowych
- ✗Mniej znana marka
5💎 Najlepsza dla zamożnychChubb Masterpiece Umbrella

Wycena przez doradców Chubb. Proces dla zamożnych klientów.
Chubb Masterpiece Umbrella to wybór dla zamożnych rodzin (majątek netto od 1 mln USD). Obsługa szkód premium, progi od 5 do 50 mln USD, ochrona m.in. przy zasiadaniu w zarządach oraz od zarzutów zniesławienia.
Zalety
- ✓Progi ochrony 5–50 mln USD
- ✓Obsługa szkód klasy premium
- ✓Specjalistyczne rozszerzenia w cenie
Wady
- ✗Składka 500–2000+ USD rocznie
- ✗Skierowana do bardzo zamożnych klientów
Co polisa umbrella dodaje do polis bazowych
Polisa umbrella zaczyna działać, gdy wyczerpie się limit OC z polisy samochodowej lub domowej. Przy limitach 250 tys. USD na auto i 300 tys. USD na dom polisa umbrella na 1 mln USD daje łącznie 1,25 mln USD ochrony przy szkodach komunikacyjnych i 1,3 mln USD przy domowych.
Większość ubezpieczycieli wymaga minimalnych limitów bazowych: 250 tys. USD dla auta i 300 tys. USD dla domu. Z ustawowym minimum OC komunikacyjnego (25 tys. USD) u większości firm polisy umbrella nie dostaniesz.
Jak rośnie składka od 1 do 5 mln USD
Roczna składka za 1 mln USD: Geico 200–250 USD (najtaniej wśród dużych graczy), USAA 150–200 USD (wojsko), State Farm 220–280 USD, RLI 250–300 USD, Chubb 500–800 USD.
Dopłata za podniesienie do 5 mln USD: Geico +200 USD, State Farm +250 USD, USAA +150 USD, RLI +300 USD, Chubb +1500–3000 USD. Ubezpieczyciele dla zamożnych klientów (Chubb) liczą więcej, bo ich klienci realnie częściej z tej ochrony korzystają.
Kiedy polisa umbrella faktycznie się przydaje
Typowe scenariusze pozwów: wypadek z Twojej winy z ciężkimi obrażeniami (same koszty leczenia przekraczają 500 tys. USD), pogryzienie przez psa, wypadek w basenie, zniesławienie. Przy poważnym pozwie limity bazowe kończą się bardzo szybko.
Próg majątkowy: większość doradców poleca polisę umbrella, gdy majątek netto przekracza 300 tys. USD. Poniżej tej kwoty zwykle wystarcza OC z polis bazowych.
Najczęściej zadawane pytania
Na jaką kwotę wykupić polisę umbrella?▼
Wymóg pakietu – czy mogę zostać przy obecnym ubezpieczycielu auta?▼
Czy polisa umbrella pokrywa wszystko?▼
Czy potrzebuję polisy umbrella, jeśli mam już ubezpieczenie domu i auta?▼
Szczegóły produktów z tego artykułu
- Geico Personal Umbrella$200〜$400cena referencyjna w USA
- State Farm Personal Umbrella$220〜$450cena referencyjna w USA
- USAA Umbrella Insurance$150〜$300cena referencyjna w USA
- RLI Personal Umbrella (Standalone)$250〜$500cena referencyjna w USA
- Chubb Masterpiece Umbrella$500〜$2500cena referencyjna w USA
Ceny się zmieniają. Aktualną cenę sprawdź w sklepie.
Komentarze i pytania
Dyskusja toczy się na nattzy, naszym forum. Zaloguj się przez Google, aby wziąć udział.
Zobacz wątek dyskusji na nattzy ↗
Wciąż się wahasz? Zadaj społeczności własne pytanie — Zadaj pytanie na nattzy ↗