Nejlepší zajištěné kreditní karty 2026: 5 tipů
WriterRedakce Pickly
Aktualizováno 2026-05-19
Discover, Capital One, Citi, OpenSky, Chime – vklad 0–200 USD, poplatek 0–35 USD ročně. Která karta vás nejrychleji posune z FICO 580 na 700?
Rychlá odpověď
Z těchto pěti zajištěných karet vyniká Discover it Secured: automatické posouzení k přechodu na běžnou kartu proběhne v 7. měsíci, což je nejpevnější termín v tomto srovnání, a v prvním roce navíc dostanete 2 % cashback v restauracích a na čerpacích stanicích, který Discover dorovná dolar za dolar. Capital One Platinum Secured chce jen 49 USD vkladu za limit 200 USD a obsahuje CreditWise. Citi Secured nemá roční poplatek, ale přechod na běžnou kartu je třeba si vyžádat ručně. OpenSky se obejde bez tvrdého dotazu za 35 USD ročně a Chime Credit Builder nevyžaduje žádný vklad.
📋Jak jsme porovnávali
Toto srovnání vychází z rešerše bez vlastního testování. Porovnali jsme veřejně dostupné specifikace, dokumentaci vydavatelů a nezávislé recenze i testy.
Související články

1★ Best PickDiscover it Secured Credit Card
Roční poplatek 0 USD, 2 % cashback v restauracích a na čerpacích stanicích, automatické posouzení přechodu v 7. měsíci, dorovnání cashbacku v prvním roce
2Capital One Platinum Secured
Minimální vklad už od 49 USD za limit 200 USD, roční poplatek 0 USD, automatické posouzení přechodu po 6 měsících, součástí je monitoring CreditWise
3Citi Secured Mastercard
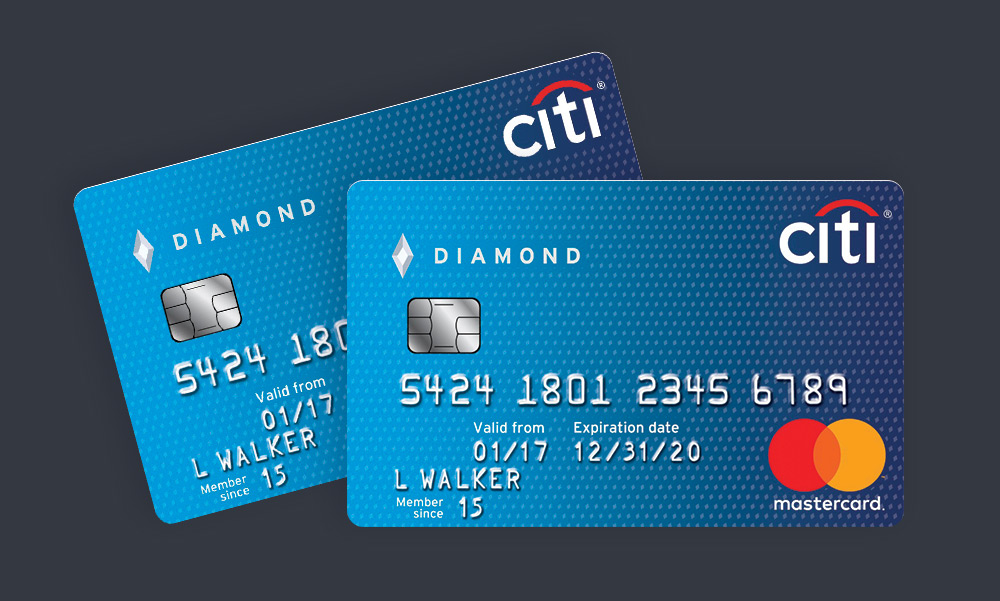
Roční poplatek 0 USD, vklad 200–2 500 USD, hlásí do všech 3 registrů, doporučeno pro obnovu po bankrotu
Přihlaste se k odběru newsletteru
Občasné novinky a nové recenze — žádný spam.
4OpenSky Secured Visa

Bez prověřování úvěrové historie, poplatek 35 USD ročně, vklad 200–3 000 USD, hlásí do všech 3 registrů – nejlepší pro vážně poškozenou historii
5Chime Credit Builder Visa

Poplatek 0 USD, minimální vklad 0 USD, 0% úrok, bez prověřování, bez úroků – vyžaduje útratový účet Chime s přímým příjmem
Jak jsme těchto pět zajištěných karet porovnávali
Rozhoduje jediná otázka: jak rychle a jak levně vás karta dostane k běžné, nezajištěné kartě? Každou jsme ohodnotili podle čtyř kritérií – výše počátečního vkladu, zátěž ročního poplatku, úplnost hlášení do úvěrových registrů a rychlost přechodu na nezajištěnou kartu. Karta za 35 USD ročně, která nikdy nepřejde na běžnou, je úplně jiný nástroj než karta za 0 USD, která se automaticky povýší po 7 měsících. (Orientačně 1 USD ≈ 23 Kč.)
| Karta | Min. vklad | Roční poplatek | Přechod na běžnou kartu | Tvrdý dotaz? |
|---|---|---|---|---|
| Discover it Secured | 200 USD | 0 USD | Automaticky, cca 7 měs. | Ano |
| Capital One Platinum Secured | 49 USD | 0 USD | Automaticky, cca 6 měs. | Ano |
| Citi Secured Mastercard | 200 USD | 0 USD | Na vyžádání | Ano |
| OpenSky Secured Visa | 200 USD | 35 USD/rok | Ne | Ne |
| Chime Credit Builder | 0 USD | 0 USD | Ne (jen hlášení) | Ne |
Rychlostí budování skóre vynikají dvě karty: Discover a Capital One. Další dvě, OpenSky a Chime, jsou pro lidi, kteří by tvrdým dotazem neprošli. Citi je někde mezi: solidní hlášení do registrů a široké rozpětí vkladu, ale nejpomalejší cesta k nezajištěné kartě.
Discover it Secured – nejlepší celkově pro budování úvěrové historie
Automatické posouzení v 7. měsíci je u Discoveru nejrychlejší pevný termín ze všech zdejších karet. V sedmém měsíci Discover sám zkontroluje vaši platební historii a využití limitu, aniž byste cokoli dělali. Pokud platíte včas a držíte využití pod 30 %, většině žadatelů nabídne přechod na nezajištěnou kartu Discover it Cash Back a vklad 200 USD vrátí během 2–3 výpisových období.
Cashback je skutečná výhoda: 2 % v restauracích a na čerpacích stanicích (dohromady do 1 000 USD za čtvrtletí) a 1 % za vše ostatní. V prvním roce Discover dorovná každý získaný cent, takže 40 USD cashbacku se promění v 80 USD. Žádná jiná zajištěná karta v tomto srovnání neposkytuje vůbec žádné odměny.
Háček je minimální vklad 200 USD, stejný jako u Citi a OpenSky. Discover navíc provádí tvrdý dotaz – pokud máte úvěrovou historii vážně poškozenou nebo čerstvé záznamy v ChexSystems, můžete být zamítnuti. Pro člověka, který neprojde schvalováním, to není karta. Pro všechny ostatní je kombinace nulového poplatku, odměn a automatického přechodu nejsnazším doporučením.
Capital One Platinum Secured – nejnižší vstupní bariéra
Nejdůležitějším údajem u této karty je minimální vklad 49 USD za úvěrový limit 200 USD. Většina žadatelů s FICO 580–620 se kvalifikuje na vklad 49 nebo 99 USD (vklad 200 USD platí pro slabší profily). Oproti povinným 200 USD u Discoveru tak máte až o 151 USD méně peněz uvázaných během obnovy úvěrové historie.
Nástroj CreditWise od Capital One je zdarma: každý týden ukazuje vaše skóre od TransUnion, simuluje dopad otevření nových účtů nebo splacení zůstatků a upozorňuje na změny. Nenahradí myFICO, ale pro někoho, kdo teprve začíná chápat úvěry, je simulace prakticky užitečná.
Šestiměsíční automatické posouzení je sice formálně rychlejší než sedmiměsíční okno Discoveru, ale v praxi záleží na tom, zda splníte interní kritéria Capital One. Karta nenabízí žádné odměny, ani 1 % zpět. Pokud je vaším cílem nejlevnější cesta k nezajištěné kartě, vyberte Capital One. Pokud chcete při budování historie i odměny, vyhrává Discover.
Citi Secured Mastercard – nejlepší pro obnovu po bankrotu
Rozpětí vkladu u Citi, 200 až 2 500 USD, je z pětice nejširší. Ten horní strop má váhu: zajištěná karta s limitem 2 500 USD používaná za 250 USD měsíčně drží využití na 10 %, což je pro FICO znatelně lepší než karta s limitem 200 USD používaná za 60 USD. Pro někoho, kdo je 18 měsíců po osobním bankrotu (Chapter 7) a chce profil vyladit, je možnost složit 1 000–2 500 USD a udržet nízké využití skutečnou strategickou výhodou.
Citi hlásí do všech tří registrů (Equifax, Experian, TransUnion) každý měsíc, stejně jako ostatní. Schvalování je k lidem po bankrotu výrazně shovívavé – Citi tuto kartu výslovně nabízí k obnově úvěrové historie po bankrotu a žadatelé 12–18 měsíců po oddlužení běžně hlásí schválení.
Významná nevýhoda: žádný automatický přechod. Po 18 měsících řádného chování musíte Citi zavolat a o přechod na nezajištěný produkt požádat. Citi tehdy provede nový tvrdý dotaz a schválení není zaručeno. To znamená víc práce a nejistější harmonogram. Žádné odměny, žádný automatický přechod, ale nejširší rozpětí vkladu a schvalování nejpřívětivější k lidem po bankrotu.
OpenSky Secured Visa – pro ty, kdo neprojdou tvrdým dotazem
OpenSky vaši úvěrovou historii vůbec neprověřuje. Žádný tvrdý dotaz, žádný měkký dotaz, žádný ChexSystems. Číslo sociálního pojištění (SSN) se v žádosti vyžaduje jen k ověření totožnosti. Díky tomu je OpenSky poslední možností pro žadatele s vážně poškozenou historií, několika čerstvými prodlenými platbami nebo otevřenou pohledávkou – tedy v situacích, kdy vás Discover, Capital One i Citi bez okolků zamítnou.
Roční poplatek 35 USD (2,92 USD měsíčně) je cena za tento přístup. Za 12 měsíců zaplatíte 35 USD za kartu, která každý měsíc hlásí do všech tří registrů. Neexistuje cashback, žádné odměny ani cesta k přechodu – OpenSky zajištěné karty na nezajištěné nepřevádí. Po 12–18 měsících včasných plateb je správným krokem požádat jinde (Discover, Capital One) s již lepším skóre.
Rozpětí vkladu je 200–3 000 USD. Praktická poznámka: OpenSky nedávno uvedl nezajištěnou verzi OpenSky Gold, jde však o samostatnou žádost s vlastními kritérii schválení. Zajištěná Visa je most, ne cíl.
Chime Credit Builder Visa – bez vkladu, bez poplatků, bez úroků
Chime Credit Builder funguje jinak než všechny ostatní zdejší karty. Neexistuje minimální vklad – peníze přesunete ze svého útratového účtu Chime na účet Credit Builder a tento zůstatek se stane vaším limitem. Utratíte 300 USD, kryjete je 300 USD. Karta nemá roční poplatek ani úrok (nákupy se automaticky hradí ze zajištěného zůstatku) a nevyžaduje prověření úvěrové historie.
Chime hlásí do TransUnion, Equifax i Experian měsíčně. Držitelé, kteří začínali s prázdnou historií – tedy bez jakéhokoli skóre, ne s 580 –, běžně uvádějí, že se jim FICO skóre objevilo během prvních dvou až tří měsíců a během roku dosáhlo středu 600, pokud platby chodily včas a využití zůstalo pod 30 %. Pro člověka bez předchozí úvěrové historie je to legitimní cesta.
Tvrdé omezení: musíte mít útratový účet Chime a ten musí obdržet alespoň jeden kvalifikovaný přímý příjem (direct deposit) ve výši 200 USD nebo víc. Pokud váš zaměstnavatel nebo poskytovatel dávek neumí směrovat výplatu na Chime, narazíte. Přechod na běžnou kartu také neexistuje – Chime nezajištěné karty nevydává. Až skóre vybudujete, jdete s ním požádat k Discoveru nebo Capital One. Chime berte jako bezplatné lešení pro úvěrovou historii, ne jako dlouhodobý vztah s kartou.
Časté dotazy
Jak rychle se se zajištěnou kartou reálně posunu z FICO 580 na 700?▼
Poškodí žádost o zajištěnou kartu mé skóre?▼
Dostanu vklad zpět?▼
Co je automatický přechod a jak funguje?▼
Mohu dostat zajištěnou kartu po bankrotu?▼
Kolik měsíčně na kartě utratit, abych skóre budoval co nejrychleji?▼
Hlásí zajištěné karty do všech tří úvěrových registrů?▼
V čem se zajištěná karta liší od úvěru na budování historie (credit-builder loan)?▼
Mohu u zajištěné karty zvýšit limit?▼
Která karta je nejlepší, pokud nemám žádnou úvěrovou historii (prázdný profil)?▼
Podrobnosti o produktech z tohoto článku
- Discover it Secured Credit CardFreeOrientační cena
- Capital One Platinum Secured$49〜$200referenční cena v USA
- Citi Secured Mastercard$200〜$2500referenční cena v USA
- OpenSky Secured Visa$35/yr〜$3000referenční cena v USA
- Chime Credit Builder VisaFreeOrientační cena
Ceny se mění. Aktuální cenu si ověřte u prodejce.
Komentáře a dotazy
Diskuse probíhá na nattzy, našem komunitním fóru. Přihlaste se přes Google a zapojte se.
Zobrazit diskusní vlákno na nattzy ↗
Ještě váháte? Zeptejte se komunity na to, co zajímá právě vás — Položit dotaz na nattzy ↗
Související články
Nejlepší sledování kreditu 2026: žebříček služeb

Nejlepší SD karty 2026: srovnání 5 karet microSD
Nejlepší zachytávací karta 2026: od $129.99 do $249.99

Pojištění dlouhodobé péče 2026: 5 pojišťoven, věk 50–65
Nejlepší běžný účet 2026: 5 účtů – poplatky a úrok
Nejlepší životní pojištění 2026: 4 poskytovatelé