HSA(医療貯蓄口座)おすすめ5選 2026年版 — 手数料・運用力で比較
WriterPickly編集部
2026-06-12 更新
この記事は米国在住者向けの金融商品・サービスの比較です。多くは日本からは申し込めません。金額は米ドルです。
HSAは、手数料の低さと運用商品の質で税負担の軽さが決まります。その差は複利で開きます。
結論を先に
迷ったらフィデリティ HSA(月額手数料・最低残高・移管手数料が不要)。雇用主経由ならオプタムバンク HSA、手数料ゼロで画面重視ならライブリー HSA、専門サポートならFurther。
📋評価方法
手数料・運用商品・現金APY・保護範囲・最低残高・アプリ・移管で評価しました。

総合ベスト: Fidelityは月額手数料も、運用開始の最低残高も、移管手数料も一切ゼロ。 そのうえで数千本の投資信託・ETFにアクセスでき、信託報酬0%の自社インデックスファンドまで選べます。
おすすめランキング ↓

1★ Best PickA+総合ベストフィデリティ HSA
Fidelityは月額手数料も、運用開始の最低残高も、移管手数料も一切ゼロ。そのうえで数千本の投資信託・ETFにアクセスでき、信託報酬0%の自社インデックスファンドまで選べます。FDIC保護の現金部分はMMF並みの competitive な利回りが付き、アプリ内で運用・支払い・請求内容の確認まで完結します。個人でHSAを探しているほとんどの人にとって、まず検討すべき本命です。
おすすめポイント
- ✓月額手数料0ドル、最低残高の条件もなし
- ✓信託報酬0.00%のインデックスファンドが使える(FZROXなど)
- ✓未運用の現金残高にも競争力のある利回り
がっかりポイント
- ✗中小企業の勤務先プランとしては採用されにくい
- ✗HSA専業事業者に比べ、HSA向けの資産設計ツールは手薄
2B+勤務先プラン向けベストオプタムバンク HSA
Optum Bankは米国最大級のHSA管理会社で、何百万件もの勤務先プランで標準採用されています。人事部経由の拠出が自動的にここへ入る、というケースも多いはずです。月2.75ドル(年33ドル/約¥4,950)の手数料は残高3,000ドル(約¥45万)以上で免除され、その水準を超えると厳選された投資信託メニューが解放されます。UnitedHealthcareの保険に加入していればアプリが請求データと連携し、領収書の手入力をかなり減らせます。
おすすめポイント
- ✓UnitedHealthcareの保険請求データとシームレスに連携
- ✓残高3,000ドルで手数料免除 — 長期利用ならまず届く水準
- ✓勤務先プランでの採用が多く、移管の手間がいらない人が多い
がっかりポイント
- ✗残高3,000ドル未満だと月2.75ドルの手数料が発生
- ✗運用商品はFidelityより本数が少なくコストも高め
3A無料枠のもう一つの正解ライブリー HSA
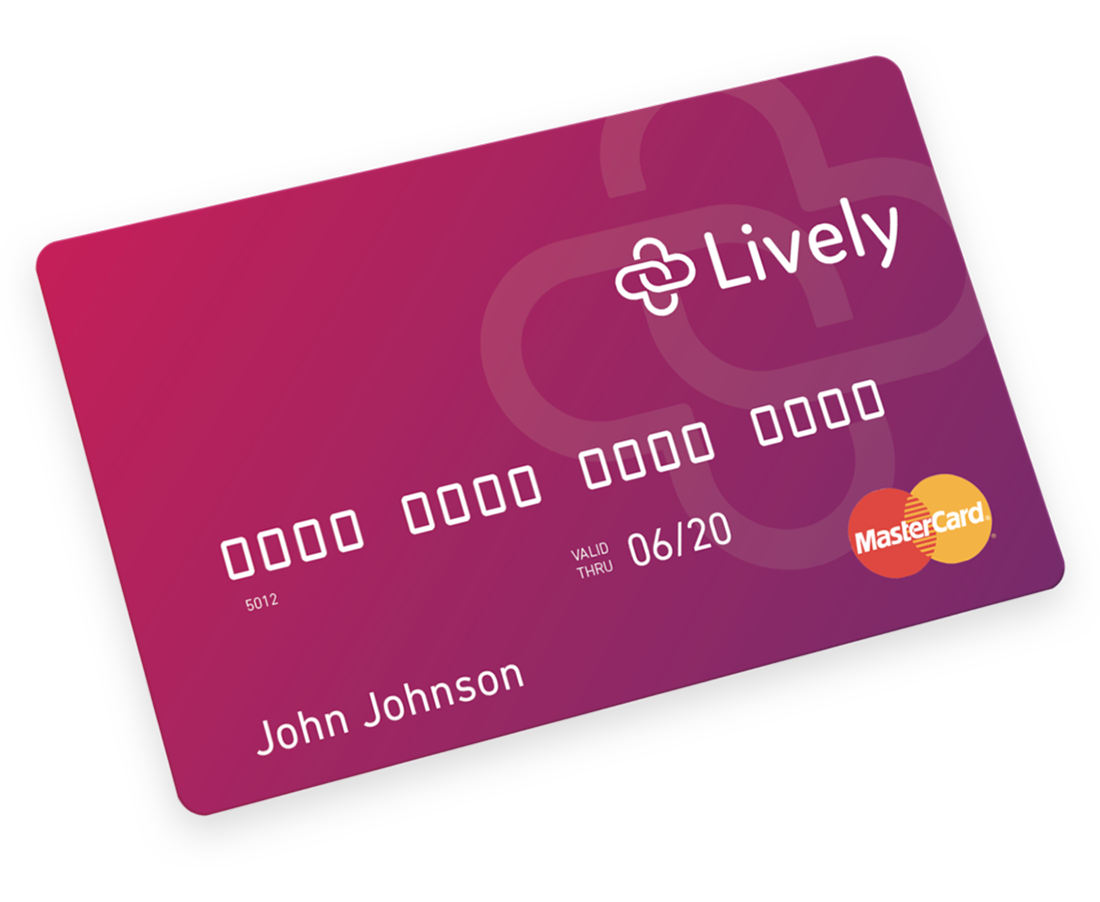
LivelyはFidelityの直接的な対抗馬として登場しました。月額手数料ゼロ、運用開始に最低残高なし、そしてFidelityの多機能な画面より見やすいと感じる人が多い、フィンテックらしい洗練されたUIが持ち味です。運用はTD Ameritrade(現Schwab)経由で、幅広いETFを扱えます。デジタルウォレット対応のHSA専用デビットカードや、レシート撮影機能もあり、IRS向けの証憑管理がぐっと楽になります。
おすすめポイント
- ✓月額手数料0ドル、運用開始に最低残高なし
- ✓レシート撮影と支出管理がアプリに内蔵
- ✓Apple Pay・Google Pay対応のHSA専用デビットカード
がっかりポイント
- ✗ブランドが新しく、老舗金融機関を好む人には不安が残る
- ✗現金部分の金利はFidelityのMMFよりわずかに低い
ニュースレターを購読
お得な情報と新着を不定期にお届け。スパムは送りません。
HSAの選び方
HSAはどれも同じ、ではありません。管理会社の手数料、運用を始められる最低残高、選べるファンドの本数は各社でかなり違います。月3ドル(約¥450)の手数料は些細に見えますが、年間にすると約36ドル(約¥5,400)。1円も増える前に利息が食われている計算です。
手数料と最低残高
月額の口座維持手数料は0ドルから4ドル近くまで幅があります。月3.95ドル(約¥590)なら10年で約500ドル(約¥75,000)、複利効果を考える前の時点でこれだけ失われます。本来なら運用に回せていたお金です。一定残高を維持すれば手数料が免除される口座を選び、その最低残高が現金のまま(ほとんど増えない)保持されるのか、投資部分に含めてよいのかも確認しておきましょう。
運用商品のラインナップ
HSA最大の魅力は、拠出時・運用益・引き出し時のすべてが非課税という三重の節税です。ただしこれは、低金利の現金残高を超えて運用できて初めて意味を持ちます。信託報酬0.10%未満の低コストインデックスファンドが選べるかをチェックし、運用開始までにいくら現金で置く必要があるかも確かめてください。
未運用資金の金利
長期運用ではなく、当面の医療費を通すための口座として使うなら、現金残高のAPY(年利)が効いてきます。金利はFRBの政策に連動して変動しますが、各社のベース金利を並べると差は歴然です。ほぼゼロに近い会社もあれば、競争力のある利回りを還元している会社もあります。
FDIC・NCUAによる保護
現金残高は25万ドル(約¥3,750万)までFDICの預金保険対象であるべきです。銀行系のHSAはほぼ満たしていますが、新しいフィンテック系の事業者では特に確認しておきましょう。証券口座で保有する運用資産はFDICではなくSIPCの対象で、これは管理会社の破綻に備えるもので、相場の下落は補償されません。
健康保険・勤務先との連携
勤務先がHSAに拠出してくれる場合、人事部から特定の管理会社を指定されることがあります。外部で口座を開く前に確認してください。後から信託会社間の直接移管(trustee-to-trustee transfer)はできますが、数週間かかるうえ移管手数料が発生する場合もあります。医療費を直接支払うつもりなら、スマホアプリとデビットカードの使い勝手も見ておきたいところです。
実際に比べてみて
手数料を抑えつつ、現金の利回りも犠牲にせずきちんと運用したい人には、FidelityとLivelyが頭ひとつ抜けています。勤務先がOptumやHealthEquityを使っているなら、拠出を受ける口座としてはそのままで問題ありません。残高が育ってきた段階で、無料の事業者への直接移管を検討すれば十分です。HSAに特化したサポートが欲しく、月数百円程度の手数料を許容できるなら、Further HSAが手頃な中間解になります。
どの口座を選ぶにせよ、最悪なのはHSAを初期設定の現金のまま放置することです。毎月の拠出額が控えめでも、低コストのS&P500インデックスファンドに回せば20年後には大きく育ちます。そしてHSAから支払う医療費は、1円残らず非課税で使えたお金ということになります。
よくある質問
勤務先がすでにHSAに拠出している場合でも、自分でHSAを持てますか?▼
高免責額プラン(HDHP)以外の保険に切り替えたら、HSAはどうなりますか?▼
目先の医療費に使うより、HSAを運用したほうが得ですか?▼
対象となる医療費とは何ですか?▼
HSAでメディケアの保険料を払えますか?▼
記事で紹介した製品の詳細をチェック
- フィデリティ HSA$0米国での参考価格
- オプタムバンク HSA$2.75米国での参考価格
- ライブリー HSA$0米国での参考価格
価格は変動します。最新の価格は販売サイトでご確認ください。
コメント・質問
コメントはコミュニティフォーラム nattzy で受け付けています。Googleアカウントですぐ投稿できます。
まだ迷っていますか?自分の質問をコミュニティで聞けます — nattzyで質問する ↗