Fundusze indeksowe 2026: 5 porównanych pod kątem kosztów
WriterRedakcja Pickly
Zaktualizowano: 2026-06-12
Opłaty za zarządzanie spadły już tak blisko zera, że wybór „nie tego” funduszu indeksowego kosztuje dziś niewiele. Różnice w efektywności podatkowej, przenoszalności i mechanice handlu wciąż jednak mają znaczenie, gdy inwestujesz przez dekady. Te pięć funduszy obejmuje niemal ten sam rynek, ale każdy pasuje do innego inwestora. Oto, co je naprawdę różni, gdy odrzucisz marketing.
Krótka odpowiedź
Na większość rachunków opodatkowanych najlepszy jest VTI: ponad 3700 amerykańskich spółek przy wskaźniku kosztów 0,03%. Struktura ETF pozwala Vanguardowi pozbywać się niezrealizowanych zysków, więc podatkowo wypada lepiej niż fundusz inwestycyjny otwarty. FZROX od Fidelity to najtańszy fundusz na rynku (0,00%), ale śledzi autorski indeks i nie da się go przenieść do innego brokera. SWTSX pozwala w Schwab automatycznie inwestować stałe kwoty, a SCHB to schwabowski odpowiednik VTI z wąskim spreadem.
📋Jak porównywaliśmy
Fundusze oceniliśmy według pięciu kryteriów: wskaźnik kosztów, wielkość i płynność funduszu, efektywność podatkowa (ETF czy fundusz otwarty), możliwość przeniesienia do innego brokera oraz historyczny błąd odwzorowania względem indeksu.
Najlepszy ogólnie: VTI obejmuje ponad 3700 amerykańskich spółek przy opłacie 0,03% i jest domyślną rekomendacją na rachunki opodatkowane. Dzięki strukturze ETF Vanguard może pozbywać się niezrealizowanych zysków w naturze, a fundusz od 2000 roku nie wypłacił ani razu zysków kapitałowych.
Najlepsze propozycje ↓Powiązane artykuły

1★ Best PickA+Najlepszy ogólnieVanguard Total Stock Market ETF (VTI)
Dostępny w Vanguard, Fidelity, Schwab i u większości brokerów. U większości nie ma minimalnej wpłaty.
VTI obejmuje ponad 3700 amerykańskich spółek przy opłacie 0,03% i jest domyślną rekomendacją na rachunki opodatkowane. Dzięki strukturze ETF Vanguard może pozbywać się niezrealizowanych zysków w naturze, a fundusz od 2000 roku nie wypłacił ani razu zysków kapitałowych. Działa u każdego brokera, a spread nie przekracza 0,02 USD.
Zalety
- ✓Zero wypłat zysków kapitałowych od 2000 roku
- ✓Kupisz go u każdego brokera i swobodnie przeniesiesz
- ✓Bardzo wąski spread, ponad 400 mln USD dziennego obrotu
Wady
- ✗Opłata 0,03% wobec 0,00% w FZROX: niewielka, ale jednak
- ✗Kupujesz całe jednostki, chyba że broker obsługuje ułamkowe ETF-y
2ANajniższy kosztFidelity ZERO Total Market Index Fund (FZROX)
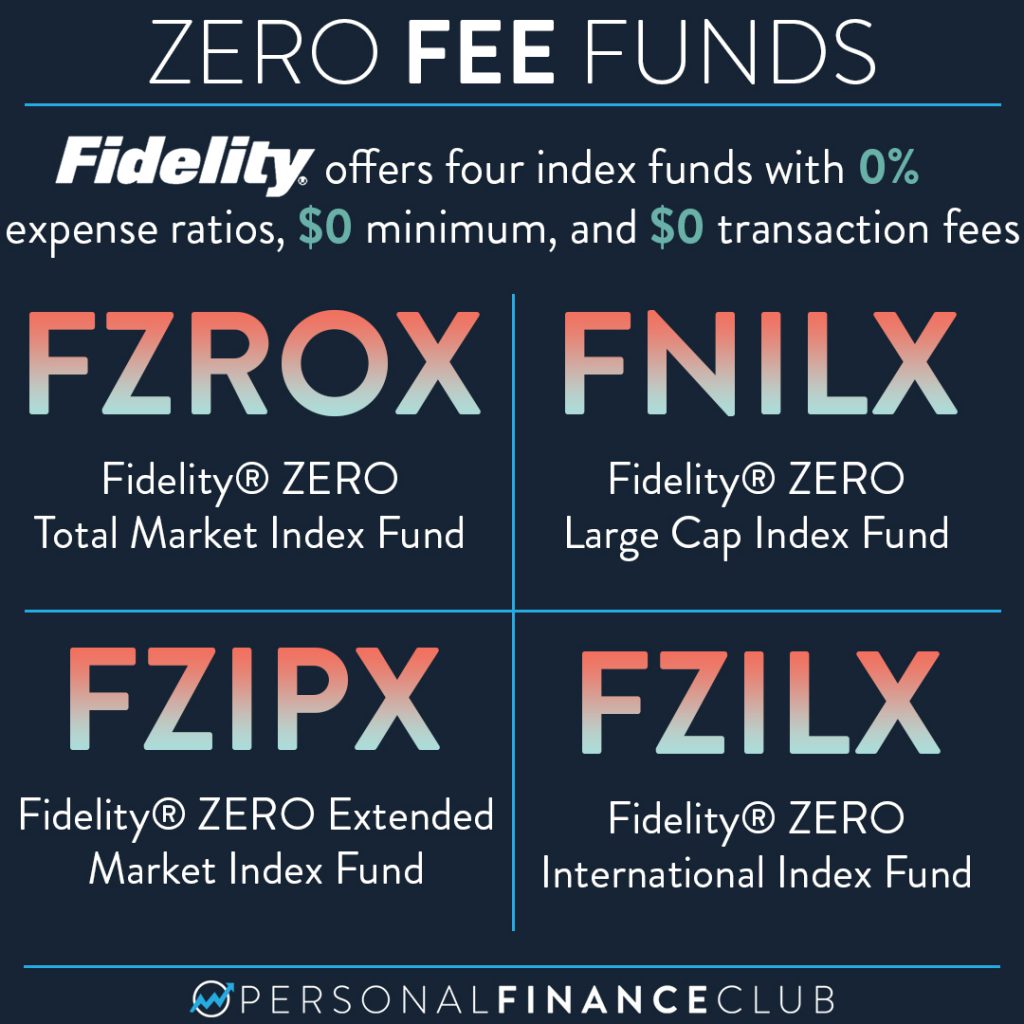
Dostępny wyłącznie w Fidelity. Brak minimalnej wpłaty i opłat transakcyjnych.
FZROX to najtańszy fundusz indeksowy na rynku: 0,00%, bo Fidelity pokrywa wszystkie koszty operacyjne, żeby przyciągnąć klientów. Fundusz śledzi autorski indeks Fidelity US Total Investable Market i od startu w 2018 roku robi to z niemal zerowym błędem odwzorowania. Jedyny realny minus to przenoszalność: nie wyprowadzisz jednostek z Fidelity bez ich sprzedaży.
Zalety
- ✓Opłata 0,00%, trzymanie naprawdę nic nie kosztuje
- ✓Struktura funduszu otwartego pozwala automatycznie inwestować dokładne kwoty
- ✓Brak minimalnej wpłaty
Wady
- ✗Tylko w Fidelity: zmiana brokera oznacza sprzedaż
- ✗Autorski indeks zamiast CRSP czy Russell, z drobnymi różnicami w metodologii
Na co zwrócić uwagę przy funduszu na cały rynek
Na pierwszy rzut oka wszystkie wyglądają tak samo: opłaty bliskie zera, szeroka dywersyfikacja, pasywne zarządzanie. Różnice kryją się w strukturze, opodatkowaniu i tym, u którego brokera możesz je trzymać.
Wskaźnik kosztów: każdy punkt bazowy się kumuluje
Przy rocznym zwrocie 7% różnica między opłatą 0,09% a 0,00% kosztuje cię po 30 latach około 9000 zł od zainwestowanych 100 000 zł. Im dłużej trzymasz, tym bardziej ta różnica rośnie, i nigdy nie znika. Jeśli kupujesz i trzymasz latami, a pokrycie rynku jest takie samo, wygrywa po prostu najtańszy fundusz.
ETF czy fundusz otwarty
ETF-y są notowane w trakcie sesji i mają wbudowaną przewagę podatkową: mogą pozbywać się jednostek o niskiej cenie nabycia poprzez umorzenia w naturze, dzięki czemu unikają wypłat zysków kapitałowych. Fundusze otwarte rozdzielają zyski między wszystkich uczestników, nawet jeśli ty niczego nie sprzedałeś. Na rachunku opodatkowanym, w perspektywie dekad, ta różnica strukturalna może ważyć więcej niż drobna przewaga w opłatach.
Zakres indeksu: cały rynek czy S&P 500
Fundusze na cały rynek (VTI, FZROX, SWTSX, SCHB) mają w portfelu około 3500–4000 amerykańskich spółek, w tym małe i średnie. Fundusze na S&P 500 (SPY) obejmują 503 duże spółki. Historycznie różnica w wynikach jest niewielka (premia za małe spółki istnieje, ale pojawia się nieregularnie), a fundusz na cały rynek daje ci pełną ekspozycję na amerykańskie akcje bez zakładu na wielkość spółek.
Przenoszenie między brokerami
ETF-y (VTI, SCHB, SPY) przeniesiesz bez problemu między amerykańskimi brokerami przez system ACATS. Fundusze otwarte (FZROX, SWTSX) są zwykle przypisane do konkretnego brokera: FZROX można trzymać tylko w Fidelity, SWTSX wymaga Schwab. Jeśli zmienisz brokera, musisz sprzedać jednostki, a poza kontem emerytalnym oznacza to zdarzenie podatkowe.
Płynność i spread
SPY to najczęściej handlowany ETF na świecie: dzienny obrót przekracza 20 mld USD, a spread wynosi jednego centa lub mniej. VTI ma ponad 400 mln USD dziennego obrotu i równie wąskie spready. SCHB obraca około 100 mln USD dziennie, czyli z dużym zapasem wystarczająco dla inwestora indywidualnego. Spread liczy się tylko przy częstym handlu. Jeśli kupujesz i trzymasz, możesz go praktycznie pominąć.
Jak radziło sobie tych pięć funduszy
VTI, SWTSX i SCHB od ponad dekady odwzorowują ten sam indeks CRSP US Total Market (lub jego bliski odpowiednik) z dokładnością do kilku punktów bazowych rocznie. Ich 10-letnie średnioroczne stopy zwrotu do końca 2025 roku różnią się o mniej niż 0,05%, czyli w praktyce są identyczne. FZROX istnieje dopiero od 2018 roku, ale swój autorski indeks Fidelity US Total Investable Market odwzorowuje z niemal zerowym błędem.
SPY śledzi S&P 500, który w 8 z ostatnich 15 lat wypadł lepiej od funduszy na cały rynek dzięki dominacji dużych spółek. W pełnych cyklach rynkowych różnica jest jednak pomijalna: w latach 2000–2009 małe spółki wyraźnie wyprzedzały duże. Żadne podejście nie ma trwałej przewagi. Ważniejsze jest to, czy wolisz prostotę, czy kompletność, niż pogoń za indeksem, który akurat historycznie wygrywał.
Podsumowanie
Jeśli zależy ci na najniższym możliwym koszcie i zostajesz w ekosystemie Fidelity, z opłatą 0,00% w FZROX trudno dyskutować. Pamiętaj tylko, że jednostek nie przeniesiesz, jeśli odejdziesz. VTI to wybór, co do którego panuje zgoda dla rachunków opodatkowanych u dowolnego brokera: bardzo niskie koszty, ogromna płynność, a struktura ETF ogranicza wypłaty zysków kapitałowych. SCHB to jego odpowiednik dla klientów Schwab, którzy wolą fundusze „z domu”.
SWTSX ma sens wyłącznie na koncie emerytalnym w Schwab, gdzie przenoszalność nie gra roli. SPY sprawdza się w strategiach opcyjnych, portfelach instytucjonalnych i krótkoterminowej taktyce. Dla kogoś, kto kupuje na lata, opłata 0,09% to zbędne obciążenie, skoro VOO daje tę samą ekspozycję na S&P 500 za 0,03%. Dopasuj fundusz do brokera i horyzontu inwestycyjnego, a potem przestań o tym myśleć.
Najczęściej zadawane pytania
Czy FZROX naprawdę jest darmowy? Gdzie haczyk?▼
VTI czy SCHB: co wybrać, mając konto w Schwab?▼
Dlaczego SPY ma wyższą opłatę niż VOO?▼
Czy mogę trzymać VTI na koncie Roth IRA?▼
Fundusz na cały rynek czy na S&P 500: który da lepszy wynik w długim terminie?▼
Szczegóły produktów z tego artykułu
- Vanguard Total Stock Market ETF (VTI)$0.03cena referencyjna w USA
- Fidelity ZERO Total Market Index Fund (FZROX)$0cena referencyjna w USA
Ceny się zmieniają. Aktualną cenę sprawdź w sklepie.
Komentarze i pytania
Dyskusja toczy się na nattzy, naszym forum. Zaloguj się przez Google, aby wziąć udział.
Zobacz wątek dyskusji na nattzy ↗
Wciąż się wahasz? Zadaj społeczności własne pytanie — Zadaj pytanie na nattzy ↗
Powiązane artykuły
Najlepsze ETF-y dla początkujących 2026: 5 funduszy
Najlepsza giełda krypto 2026: opłaty i bezpieczeństwo

Najlepsze IRA na rollover 401(k) 2026: 5 brokerów

Najlepsza aplikacja do handlu akcjami 2026: 5 brokerów
Najlepsze konta Roth IRA 2026: porównanie 5 brokerów
Najlepszy przelew zagraniczny 2026: Wise, Revolut, PayPal