Najlepsze konta Roth IRA 2026: porównanie 5 brokerów
WriterRedakcja Pickly
Zaktualizowano: 2026-06-12
Roth IRA pozwala inwestować pieniądze już opodatkowane, dzięki czemu cały przyrost (dywidendy, zyski kapitałowe i wypłaty na emeryturze) jest w pełni wolny od podatku. Różnica między brokerem bez opłat a takim, który pobiera 0,25% rocznie, może w ciągu 30 lat kosztować dziesiątki tysięcy dolarów.
Krótka odpowiedź
Wśród dostawców Roth IRA wyróżnia się Fidelity. Nie pobiera opłat za konto ani prowizji, oferuje fundusze indeksowe ZERO, takie jak FZROX i FZILX, ze wskaźnikiem kosztów 0,00%, a akcje ułamkowe kupisz już od 1 USD, więc cała wpłata trafia do inwestycji. Schwab ma takie same opłaty, a do tego integrację z rachunkiem bieżącym i analizy Morningstar. Fundusze Admiral w Vanguardzie kosztują od 0,04% do 0,11% rocznie. Betterment za 0,25% automatycznie rebalansuje portfel i realizuje straty podatkowe, a Wealthfront dokłada narzędzie planistyczne Path przy minimalnej wpłacie 500 USD.
📋Jak porównywaliśmy
Każdego dostawcę oceniliśmy pod kątem rocznych opłat za konto, wskaźników kosztów funduszy, szerokości oferty inwestycyjnej, minimalnej kwoty inwestycji, obsługi akcji ułamkowych, narzędzi do automatycznych wpłat i rebalansowania, wartości realizacji strat podatkowych w ramach Roth IRA oraz jakości aplikacji mobilnej i serwisu internetowego, zarówno dla początkujących, jak i doświadczonych inwestorów.
Najlepszy ogólnie: Fidelity nie pobiera opłat za konto ani prowizji transakcyjnych, a jego własne fundusze indeksowe ZERO (FZROX, FZILX) mają wskaźnik kosztów 0,00%, czyli najniższy, jaki znajdziesz gdziekolwiek. Akcje ułamkowe w ramach Stocks by the Slice kupisz już od 1 USD, więc bez trudu zainwestujesz każdą kwotę wpłaty co do centa.
Najlepsze propozycje ↓Powiązane artykuły

1★ Best PickA+Najlepszy ogólnieFidelity Roth IRA
Fidelity nie pobiera opłat za konto ani prowizji transakcyjnych, a jego własne fundusze indeksowe ZERO (FZROX, FZILX) mają wskaźnik kosztów 0,00%, czyli najniższy, jaki znajdziesz gdziekolwiek. Akcje ułamkowe w ramach Stocks by the Slice kupisz już od 1 USD, więc bez trudu zainwestujesz każdą kwotę wpłaty co do centa. Platforma równie sprawnie obsługuje początkujących ustawiających portfel trzech funduszy, jak i aktywnych traderów składających zlecenia na opcje.
Zalety
- ✓Zero opłat za konto i fundusze indeksowe ZERO ze wskaźnikiem kosztów 0,00%
- ✓Akcje ułamkowe od 1 USD w ramach Stocks by the Slice
- ✓Najlepsze w klasie narzędzia analityczne i aplikacja mobilna dla samodzielnych inwestorów
Wady
- ✗Brak automatycznego zarządzania portfelem: alokację i rebalansowanie prowadzisz sam
- ✗Fundusze ZERO są własnymi produktami Fidelity i nie da się ich przenieść do innego brokera
2ANajlepszy z integracją bankowąCharles Schwab Roth IRA
Charles Schwab dorównuje Fidelity pod względem kosztów (zero opłat za konto, zero prowizji) i oferuje Schwab Intelligent Portfolios, czyli robodoradcę bez opłaty za doradztwo (choć utrzymuje on część portfela w gotówce, na której zarabia firma). Schwab Slices pozwala kupować ułamki akcji spółek z S&P 500, a integracja z rachunkiem bieżącym Schwaba sprawia, że to najlepszy wybór, jeśli chcesz mieć bank i inwestycje w jednej instytucji. Pod względem analiz Schwab nie ustępuje Fidelity: daje dostęp do Morningstar, Schwab Equity Ratings i raportów zewnętrznych analityków.
Zalety
- ✓Zero opłat za konto i dostęp do darmowego robodoradcy (Schwab Intelligent Portfolios)
- ✓Wygodna integracja z rachunkiem bieżącym i oszczędnościowym przy przelewach
- ✓Rozbudowane analizy zewnętrzne, w tym dostęp do Morningstar
Wady
- ✗Schwab Intelligent Portfolios trzyma część środków w gotówce (1–10%), co obniża wyniki w porównaniu z w pełni zainwestowanymi portfelami
- ✗Akcje ułamkowe tylko dla spółek z S&P 500, nie dla wszystkich ETF-ów
3A-Najlepszy dla fanów funduszy VanguardVanguard Roth IRA
Vanguard zapoczątkował tanie inwestowanie indeksowe, a jego fundusze Admiral Shares, czyli VTSAX (wskaźnik kosztów 0,04%), VTIAX (0,11%) i VBTLX (0,05%), wciąż należą do najtańszych funduszy szerokiego rynku. Opłata 20 USD rocznie znika przy korespondencji elektronicznej albo saldzie 10 000 USD, więc dla większości inwestorów konto jest w praktyce darmowe. Platforma działa, ale jest celowo minimalistyczna. Filozofia Vanguarda zakłada, że czas spędzony w aplikacji to czas, w którym nie zostawiasz portfela w spokoju.
Zalety
- ✓Fundusze Vanguard Admiral Shares mają jedne z najniższych wskaźników kosztów w branży
- ✓Struktura funduszy inwestycyjnych pozwala automatycznie reinwestować dywidendy bez kombinowania z zleceniami maklerskimi
- ✓Firma należy do inwestorów, więc jej interesy są zbieżne z interesami posiadaczy funduszy
Wady
- ✗Minimum 3000 USD na fundusze Admiral Shares (odpowiadające im ETF-y są dostępne taniej)
- ✗Platforma i aplikacja mobilna wyraźnie mniej dopracowane niż w Fidelity czy Schwabie
Zapisz się do naszego newslettera
Okazjonalne aktualności i nowości — bez spamu.
4B+Najlepszy robodoradcaBetterment Roth IRA
Betterment pobiera 0,25% rocznie i automatycznie zajmuje się budową portfela, rebalansowaniem i realizacją strat podatkowych na zdywersyfikowanym portfelu ETF-ów. Brak minimalnej kwoty oznacza, że zaczniesz od dowolnej sumy. Podczas rejestracji odpowiadasz na pytania o cel, horyzont czasowy i tolerancję ryzyka, a platforma buduje i utrzymuje globalnie zdywersyfikowany portfel bez żadnych dalszych decyzji z Twojej strony. Przy portfelu 50 000 USD opłata 0,25% to 125 USD rocznie. Warto ją ponieść, jeśli automatyzacja chroni Cię przed błędami behawioralnymi, które zwykle kosztują znacznie więcej.
Zalety
- ✓Pełna automatyzacja portfela: wpłaty, rebalansowanie i realizacja strat podatkowych dzieją się same
- ✓Brak minimalnej kwoty i intuicyjny interfejs oparty na celach
- ✓Dostępny portfel inwestycji społecznie odpowiedzialnych (SRI)
Wady
- ✗Opłata 0,25% rocznie to 250 USD przy 100 000 USD, sporo wobec zera u brokerów samodzielnych
- ✗Brak wyboru pojedynczych akcji i obligacji, tylko portfel ETF-ów
5B+Najlepszy dla miłośników technologiiWealthfront Roth IRA
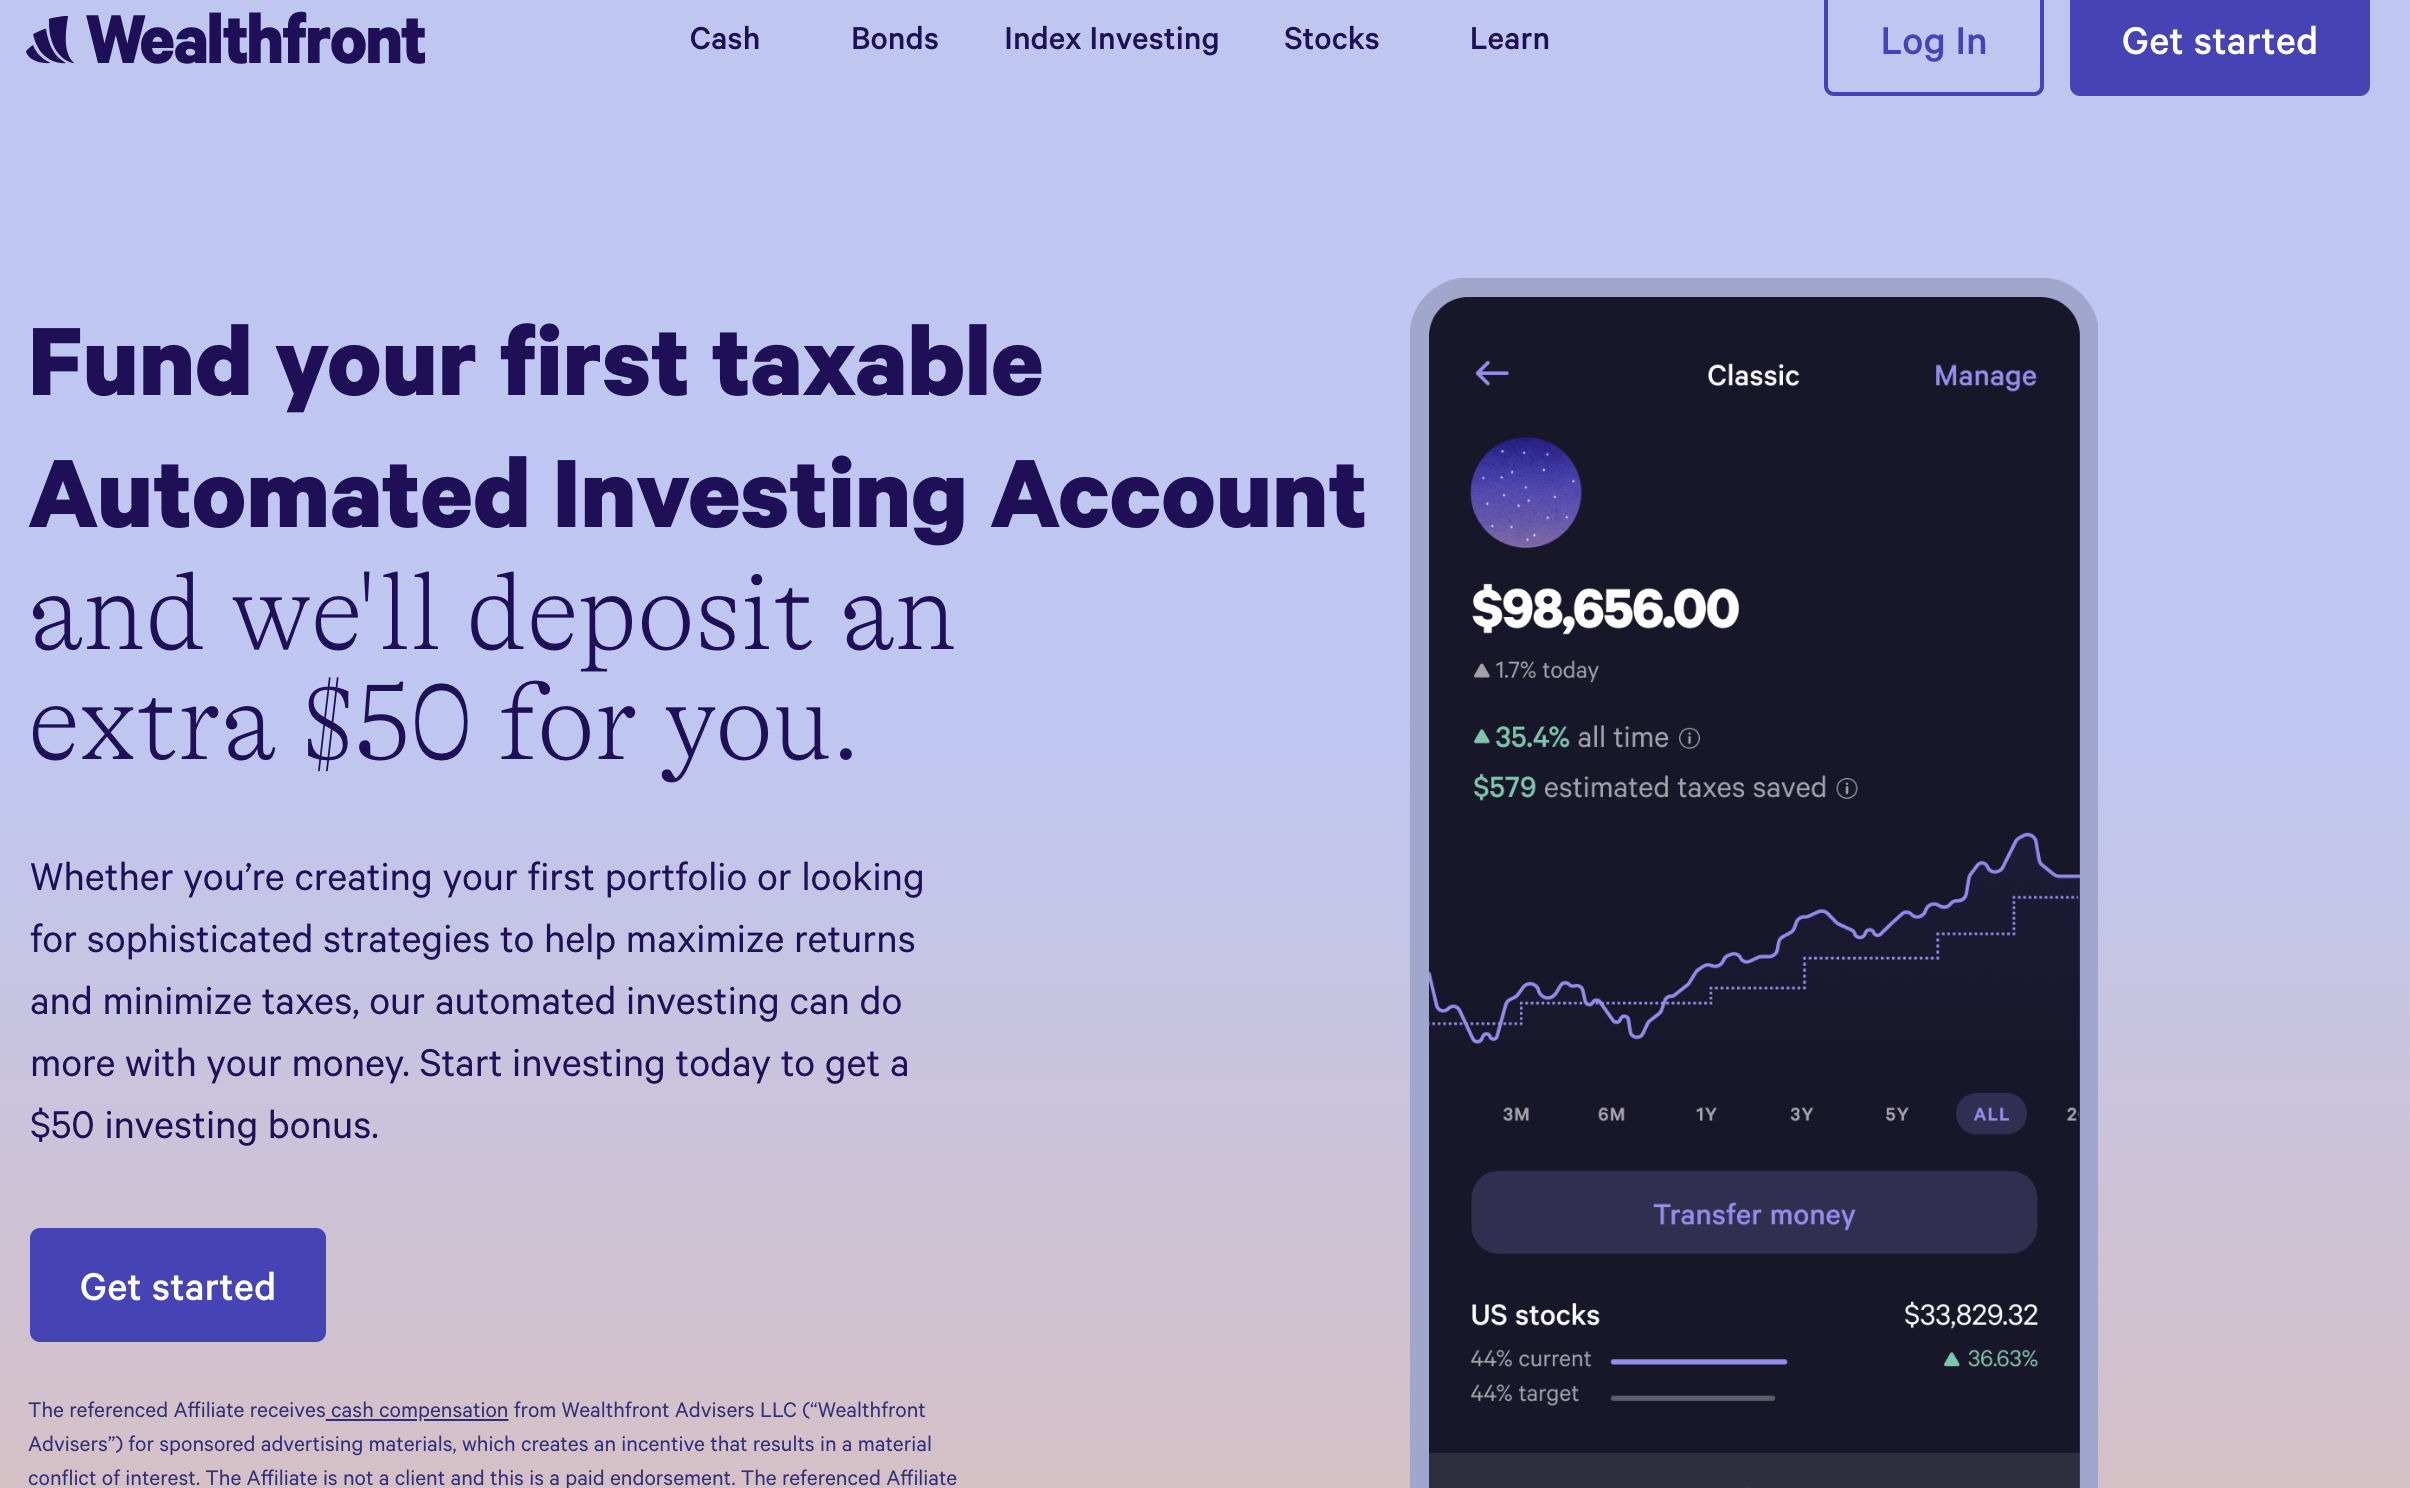
Wealthfront pobiera 0,25% rocznie, a wyróżnia go narzędzie planowania finansowego Path. To silnik prognoz, który oprócz Roth IRA uwzględnia świadczenia z Social Security, zakup domu i koszty studiów, pokazując pełny obraz Twojej emerytury. Minimalna wpłata 500 USD to jedyna bariera wejścia spośród tych pięciu opcji. Portfolio Line of Credit (pożyczka pod zastaw portfela na konkurencyjnych warunkach) jest dostępna dla kont powyżej 25 000 USD i daje elastyczność płynności rzadko spotykaną u dostawców Roth IRA.
Zalety
- ✓Narzędzie Path prognozuje pełny obraz emerytury, łącznie z Social Security
- ✓Portfolio Line of Credit dla kont powyżej 25 000 USD
- ✓Automatyczna realizacja strat podatkowych i portfele oparte na parytecie ryzyka
Wady
- ✗Do otwarcia konta wymagana minimalna wpłata 500 USD
- ✗Opłata 0,25% rocznie jak w Bettermencie, ale krótsza historia portfeli SRI
Na co zwrócić uwagę, wybierając dostawcę Roth IRA
Roczny limit wpłat na 2026 r. wynosi 7000 USD (8000 USD, jeśli masz 50 lat lub więcej). Każdy dolar wydany na opłaty osłabia efekt procentu składanego, dlatego strukturę kosztów warto prześwietlić w pierwszej kolejności.
Opłaty roczne i wskaźniki kosztów
Pierwszym sitem są opłaty za samo konto. Fidelity i Schwab nie pobierają ich wcale. Vanguard liczy 20 USD rocznie, ale rezygnuje z tej opłaty, jeśli wybierzesz korespondencję elektroniczną albo masz na koncie co najmniej 10 000 USD. Betterment i Wealthfront pobierają 0,25% wartości zarządzanych aktywów rocznie. Przy portfelu wartym 100 000 USD te 0,25% to 250 USD rocznie, a po kilkudziesięciu latach procentu składanego wyraźnie zjada to przewagę podatkową Roth IRA. Fundusze indeksowe u każdego z tych brokerów mają wskaźniki kosztów od 0,00% do 0,15% i jest to koszt niezależny od opłaty za zarządzanie kontem.
Wybór inwestycji: samodzielnie czy automatycznie
Na kontach samodzielnych (Fidelity, Schwab, Vanguard) kupujesz pojedyncze akcje, ETF-y, fundusze inwestycyjne, opcje i obligacje. Konta automatyczne (Betterment, Wealthfront) inwestują w zdywersyfikowany portfel ETF-ów dobrany do Twojej tolerancji ryzyka i same go rebalansują. Jeśli chcesz zbudować portfel trzech funduszy albo wybierać konkretne spółki, postaw na brokera z samodzielnym inwestowaniem. Jeśli wolisz wpłacać i o niczym nie myśleć, a alokację, realizację strat podatkowych i rebalansowanie zostawić platformie, robodoradca jest wart swoich 0,25%. Dotyczy to zwłaszcza osób, które inaczej trzymałyby gotówkę albo podejmowały decyzje pod wpływem emocji.
Realizacja strat podatkowych (tax-loss harvesting)
Tax-loss harvesting polega na sprzedaży pozycji, która straciła na wartości, żeby zrealizowaną stratą skompensować zyski. Ma to sens głównie na kontach opodatkowanych. W Roth IRA cały przyrost i tak jest wolny od podatku, więc korzyść z tej strategii jest niewielka. Betterment i Wealthfront chętnie się nią chwalą, ale przy Roth IRA liczy się ona znacznie mniej niż na zwykłym rachunku maklerskim. Nie dopłacaj za tę funkcję, jeśli chodzi Ci wyłącznie o Roth IRA.
Minimalna kwota inwestycji
Fidelity i Schwab nie mają żadnego minimum, więc konto otworzysz i zaczniesz inwestować dowolną kwotą. Vanguard nie wymaga minimum na rachunku maklerskim, ale jego flagowe fundusze indeksowe Admiral Shares wymagają co najmniej 3000 USD (tańszym wejściem są odpowiadające im ETF-y, dostępne od 1 USD dzięki akcjom ułamkowym). Betterment nie ma minimum. Wealthfront wymaga na start 500 USD. Jeśli zaczynasz od małych kwot, najłatwiej wystartować w Fidelity, Schwabie albo Bettermencie.
Akcje ułamkowe i automatyczne inwestowanie
Usługa Stocks by the Slice w Fidelity pozwala kupować ułamki akcji już od 1 USD. Schwab Slices obsługuje ułamkowe zakupy spółek z indeksu S&P 500. Dzięki temu w obu przypadkach zainwestujesz dokładnie określoną kwotę, na przykład miesięczną wpłatę 583 USD (1/12 z 7000 USD), bez gotówki leżącej odłogiem. Vanguard obsługuje ułamki w węższym zakresie, głównie we własnych funduszach. Betterment i Wealthfront inwestują w ułamki automatycznie, w ramach działania robodoradcy.
Robodoradca czy samodzielne inwestowanie: co pasuje do Twojego Roth IRA?
Wybór między samodzielnym inwestowaniem a robodoradcą sprowadza się do jednego pytania: czy faktycznie będziesz dbać o swój portfel? Portfel trzech funduszy indeksowych w Fidelity lub Schwabie (cały rynek USA, rynki międzynarodowe i fundusz obligacji) ma łączny wskaźnik kosztów poniżej 0,05% i zero opłat za konto. W praktyce jest więc darmowy. Pytanie tylko, czy go rzeczywiście ustawisz, raz w roku zrebalansujesz i nie sprzedasz wszystkiego w panice podczas korekty.
Betterment i Wealthfront są dla inwestorów, którym automatyzacja naprawdę pomaga, bo odcina ich od własnych decyzji. Badania konsekwentnie pokazują, że zachowania inwestorów (próby wyczucia rynku, emocjonalna sprzedaż, trzymanie zbyt dużej ilości gotówki) zjadają więcej zysku niż opłaty. Jeśli 0,25% rocznie kupuje Ci dyscyplinę w postaci automatycznych wpłat, automatycznego rebalansowania i braku pokusy, żeby co tydzień sprawdzać saldo, to rozsądna wymiana. Jeśli wiesz, że ustawisz portfel trzech funduszy i zostawisz go w spokoju, oszczędności na opłatach w Fidelity lub Schwabie będą po latach znaczące.
Podsumowanie
Dla większości osób zakładających Roth IRA domyślnym wyborem jest Fidelity: zero opłat, szeroki wybór inwestycji, akcje ułamkowe i interfejs, który równie dobrze sprawdza się u początkujących budujących portfel trzech funduszy, jak i u doświadczonych inwestorów handlujących pojedynczymi papierami. Schwab to równie mocna alternatywa, szczególnie jeśli masz już tam konto bankowe albo wolisz jego narzędzia analityczne. Vanguard wybierz, jeśli zależy Ci na jego własnych funduszach indeksowych w najtańszej klasie jednostek i nie przeszkadza Ci bardziej surowa platforma.
Betterment albo Wealthfront mają sens, jeśli chcesz w pełni zautomatyzować decyzje inwestycyjne i szczerze przyznajesz przed sobą, że samodzielny portfel z czasem by Ci się rozjechał albo ulegał emocjom. Opłata 0,25% jest realna, ale realna jest też wartość systemu, który trzyma Cię w inwestycjach mimo wahań rynku i nie wymaga od Ciebie żadnych aktywnych decyzji.
Najczęściej zadawane pytania
Jaki jest limit wpłat na Roth IRA w 2026 roku?▼
Czy mogę mieć jednocześnie Roth IRA i 401(k)?▼
Co się stanie, jeśli będę musiał wcześniej wypłacić pieniądze z Roth IRA?▼
Co jest lepsze do Roth IRA: Fidelity czy Vanguard?▼
Czy Roth IRA u robodoradcy jest warte opłaty 0,25%?▼
Szczegóły produktów z tego artykułu
- Fidelity Roth IRA$0cena referencyjna w USA
- Charles Schwab Roth IRA$0cena referencyjna w USA
- Vanguard Roth IRA$0〜20cena referencyjna w USA
- Betterment Roth IRA$0cena referencyjna w USA
- Wealthfront Roth IRA$0cena referencyjna w USA
Ceny się zmieniają. Aktualną cenę sprawdź w sklepie.
Komentarze i pytania
Dyskusja toczy się na nattzy, naszym forum. Zaloguj się przez Google, aby wziąć udział.
Zobacz wątek dyskusji na nattzy ↗
Wciąż się wahasz? Zadaj społeczności własne pytanie — Zadaj pytanie na nattzy ↗
Powiązane artykuły

Najlepsze brokerzy online 2026: Fidelity, Vanguard, Schwab
Najlepszy doradca finansowy 2026: 5 usług i ich opłaty
Najlepsze ETF-y dla początkujących 2026: 5 funduszy

Najlepsze portfele sprzętowe 2026: 5 modeli cold storage
Najlepsze robo-doradcy 2026: porównanie 4 platform
Fundusze indeksowe 2026: 5 porównanych pod kątem kosztów
