Aplikacje i programy finansowe
Najlepsze programy do finansów osobistych 2026: 5 opcji
WriterRedakcja Pickly
Zaktualizowano: 2026-05-19
Porównujemy pięć narzędzi tam, gdzie po Mincie najczęściej coś się psuje: niezawodność synchronizacji z bankiem, gubione transakcje i to, czy dana metoda budżetowania jest na tyle wygodna, żeby wytrwać przy niej dłużej niż miesiąc.
Krótka odpowiedź
Monarch Money to naturalny następca Minta. Założyli go byli pracownicy Minta, więc obsługa wygląda znajomo, tylko bez reklam. Według opinii użytkowników synchronizacja z bankiem działa tu najstabilniej z całej piątki. Do tego dochodzi współdzielenie budżetu w gospodarstwie domowym i solidne śledzenie inwestycji, wszystko za 14,99 USD (ok. 60 zł) miesięcznie. YNAB za 109 USD (ok. 440 zł) rocznie opłaca się tylko wtedy, gdy naprawdę będziesz zaglądać do niego codziennie. Budżetowanie od zera faktycznie zmienia nawyki, ale wdrożenie zajmuje cztery do sześciu tygodni. Quicken Simplifi za 48 USD (ok. 195 zł) rocznie to najtańsza płatna opcja, za to z większą liczbą skarg na zrywane połączenia z bankiem.
📋Jak porównywaliśmy
To porównanie powstało na podstawie analizy dostępnych materiałów. Zestawiliśmy publicznie dostępne specyfikacje, dokumentację producentów oraz niezależne recenzje i testy.
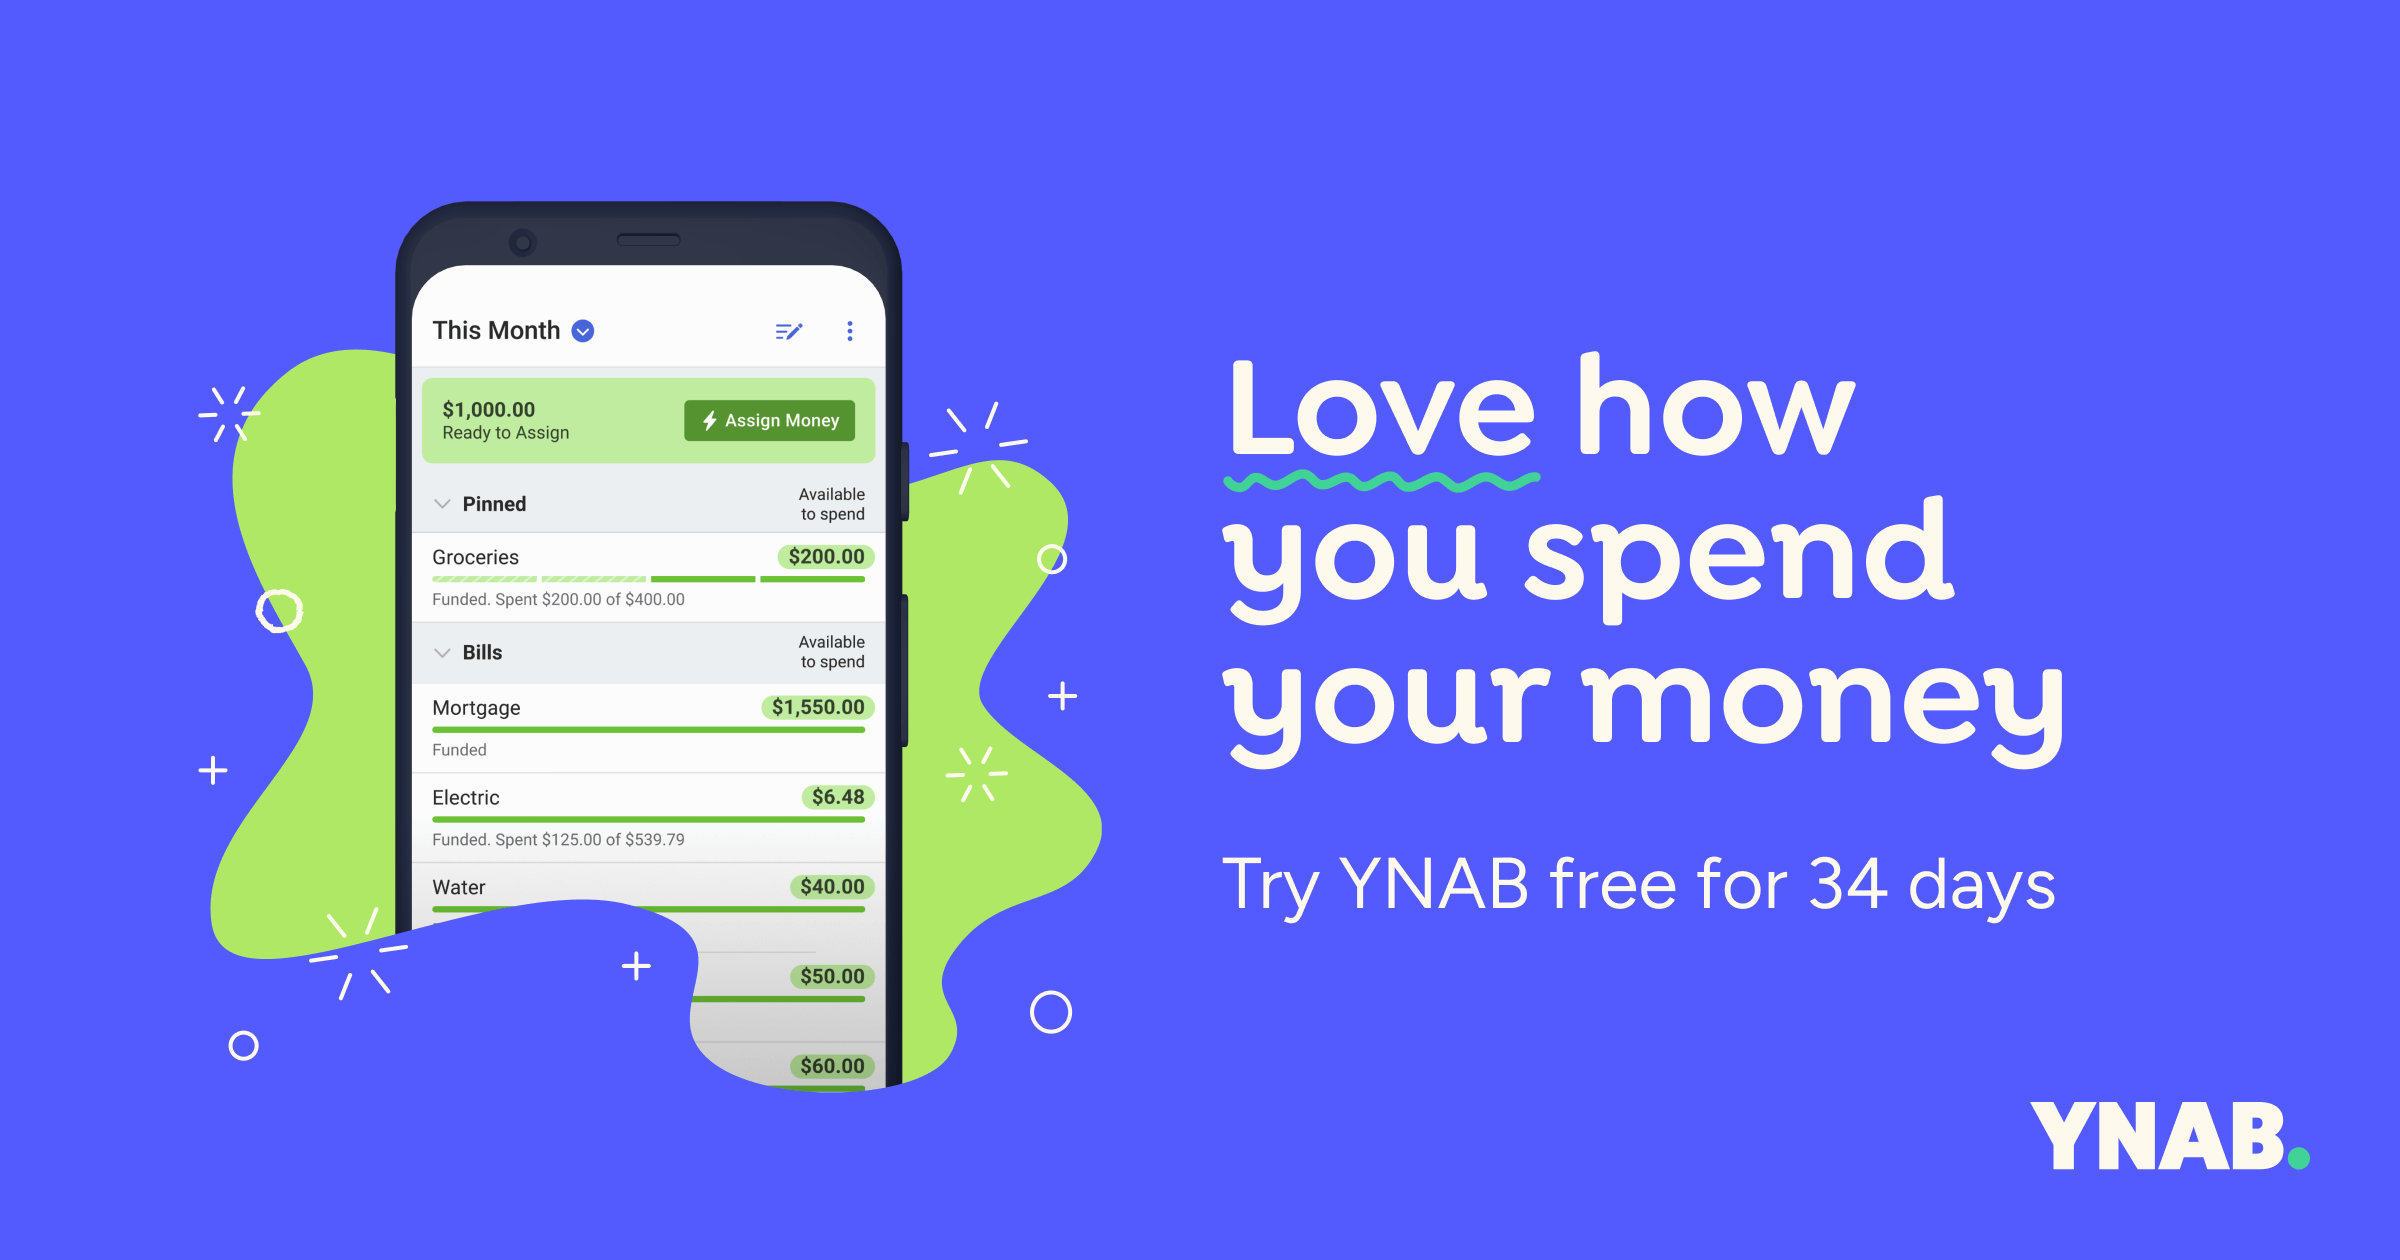
🏆 Dla poważnie budżetujących: YNAB (You Need a Budget) to dobry wybór, jeśli naprawdę zamierzasz włożyć w to trochę pracy. Metoda budżetowania od zera, w której każdy dolar ma przeznaczenie, zanim go wydasz, faktycznie zmienia nawyki.
Najlepsze propozycje ↓Który wybrać?
Powiązane artykuły

1★ Best Pick🏆 Dla poważnie budżetującychYNAB (You Need a Budget)
Rejestracja na youneedabudget.com. 34 dni darmowego okresu próbnego. Płatność roczna (109 USD) wychodzi dużo taniej niż miesięczna (14,99 USD/mies., czyli 180 USD, ok. 730 zł rocznie). Studenci dostają rok za darmo.
YNAB (You Need a Budget) to dobry wybór, jeśli naprawdę zamierzasz włożyć w to trochę pracy. Metoda budżetowania od zera, w której każdy dolar ma przeznaczenie, zanim go wydasz, faktycznie zmienia nawyki. Użytkownicy często piszą, że już po kilku miesiącach wydatki „nie wiadomo na co” wyraźnie spadają. Haczyk to konieczność codziennego zaglądania do aplikacji i 4–6 tygodni na wdrożenie. 109 USD (ok. 440 zł) rocznie to najwyższa cena w zestawieniu. Jeśli jednak będziesz korzystać z niego regularnie, pod względem zwrotu z inwestycji wypada tu najlepiej.
Zalety
- ✓Budżetowanie od zera zmienia nawyki zakupowe
- ✓Najlepsze materiały edukacyjne (darmowe warsztaty, podcast)
- ✓Silna, aktywna społeczność
Wady
- ✗Najtrudniejsze wdrożenie (4–6 tygodni)
- ✗Pełne korzyści wymagają codziennego zaglądania
- ✗109 USD rocznie to najwyższa cena
2🪟 Najlepszy zamiennik MintaMonarch Money
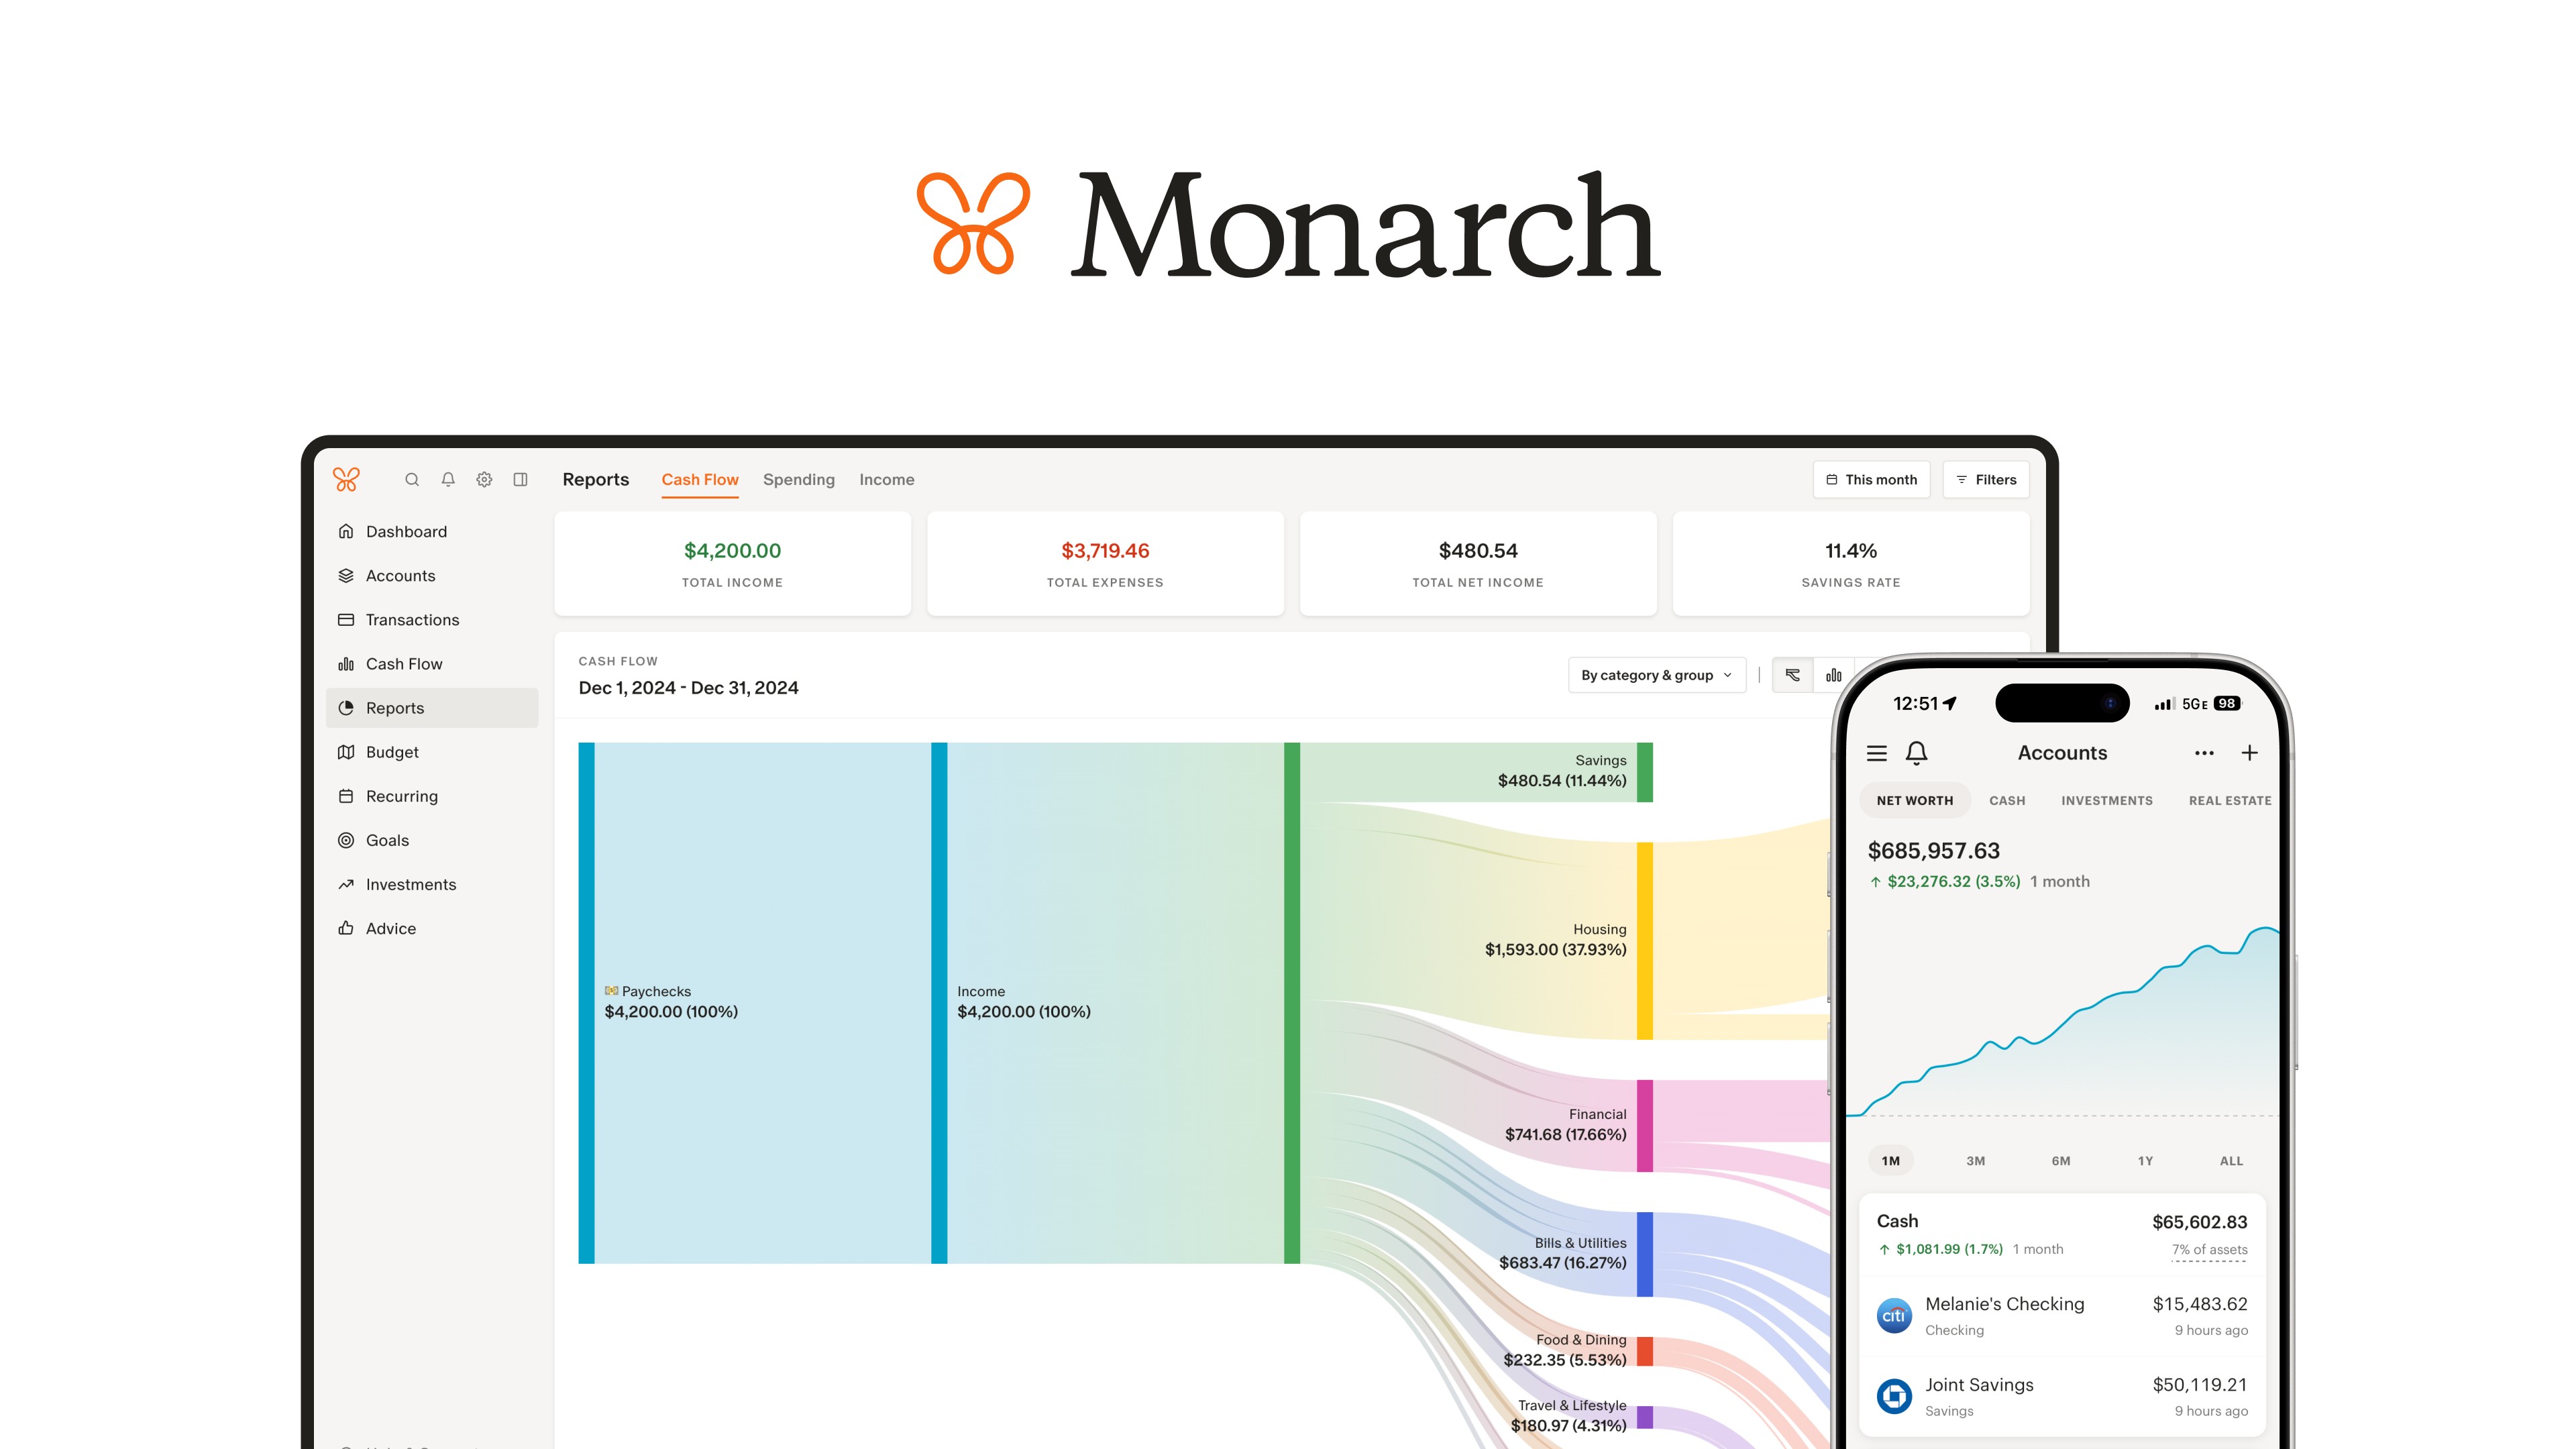
Rejestracja na monarchmoney.com. 7 dni darmowego okresu próbnego. Płatność roczna (99 USD) to 80 USD (ok. 325 zł) oszczędności w porównaniu z miesięczną. Często krążą kody rabatowe na 30–50% zniżki na pierwszy rok.
Monarch Money to naturalny następca Minta. Założyli go byli pracownicy Minta, więc obsługa jest bardzo podobna, tylko bez reklam (przed zamknięciem Mint był wręcz zasypany ofertami kart kredytowych). Do tego stabilna synchronizacja z bankiem, wspólny budżet domowy, własne kategorie i świetne śledzenie inwestycji. Kosztuje 14,99 USD (ok. 60 zł) miesięcznie albo 99 USD (ok. 400 zł) rocznie. Jako narzędzie „wszystko w jednym” robi wiele rzeczy dobrze, ale w żadnej się nie specjalizuje.
Zalety
- ✓Obsługa jak w Mincie, bez reklam
- ✓Według użytkowników najstabilniejsza synchronizacja z bankiem w zestawieniu
- ✓Wspólny budżet dla par i rodzin
Wady
- ✗99 USD rocznie to średnia półka cenowa
- ✗Metoda budżetowania mniej rygorystyczna niż w YNAB
- ✗Założony w 2018 roku (młodszy od starszej konkurencji)
3💸 Najtańsza opcjaQuicken Simplifi
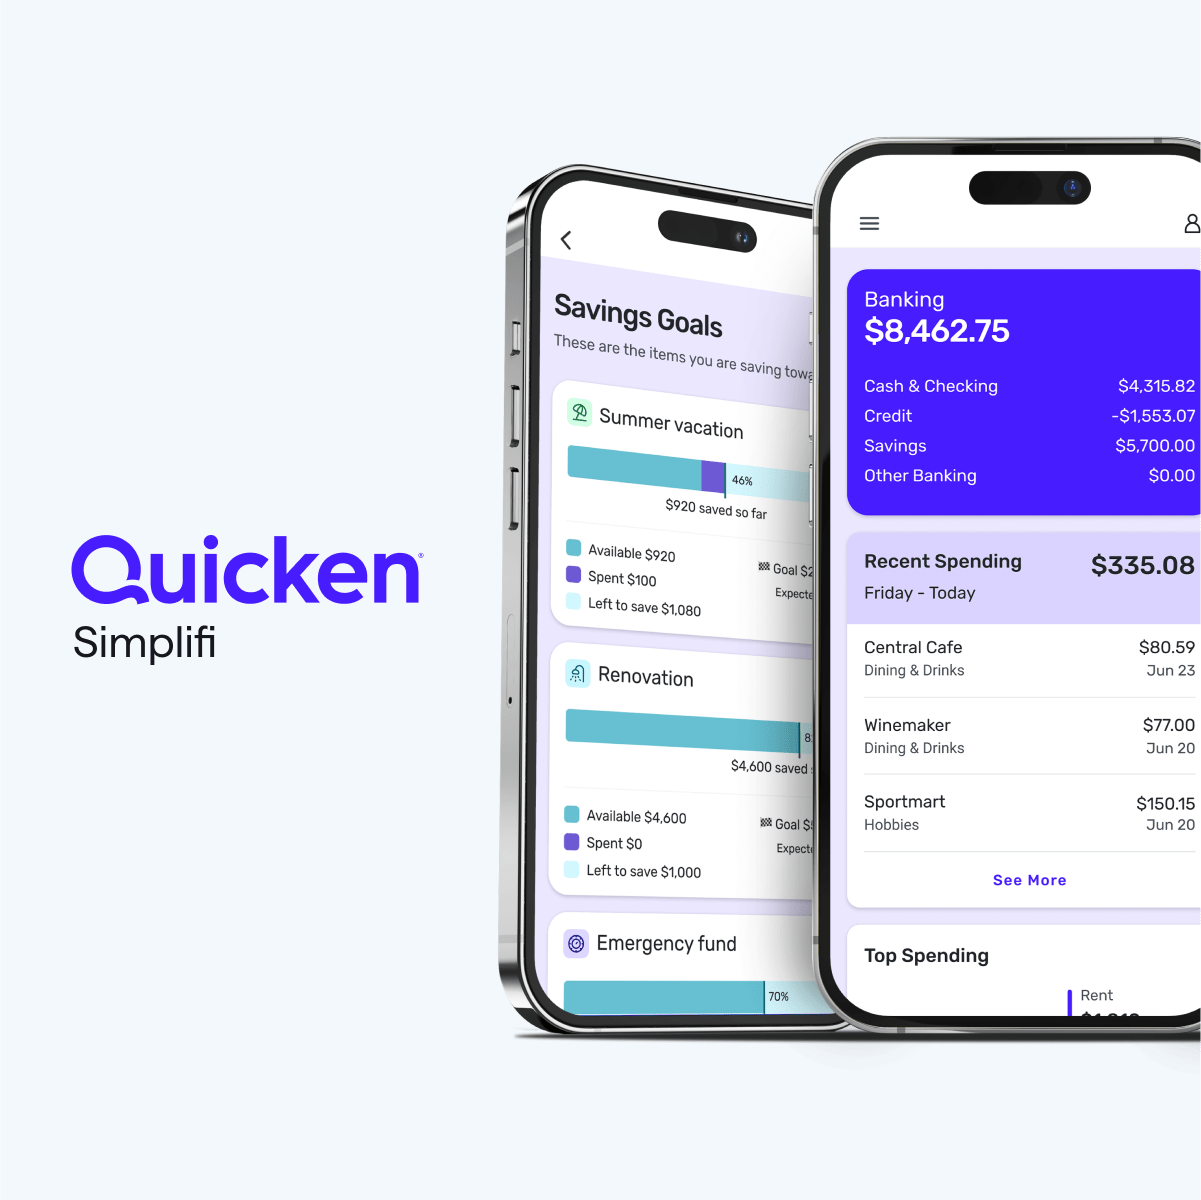
Rejestracja na quicken.com/simplifi. 30-dniowa gwarancja zwrotu pieniędzy. Na stronie Quicken pierwszy rok jest często przeceniony do 24 USD (ok. 100 zł).
Quicken Simplifi to najlepsza tania opcja: 48 USD (ok. 195 zł) rocznie, czyli 3,99 USD (ok. 16 zł) miesięcznie przy płatności rocznej. To odchudzona wersja Quicken Online, skupiona na budżetowaniu i synchronizacji z bankiem. Na zrywane połączenia z bankiem użytkownicy skarżą się tu częściej niż w przypadku Monarcha czy YNAB. Plan wydatków z listą obserwowanych pozycji naprawdę pomaga pilnować stałych opłat. Brakuje za to rozbudowanego śledzenia inwestycji i wspólnego budżetu domowego.
Zalety
- ✓48 USD rocznie to najniższa cena wśród płatnych planów
- ✓Lista obserwowanych pozycji dla stałych wydatków
- ✓Wsparcie marki Quicken (właściciel: Aqua Capital)
Wady
- ✗Częstsze zrywanie synchronizacji niż w Monarchu
- ✗Brak wspólnego budżetu domowego
- ✗Ograniczone śledzenie inwestycji
Zapisz się do naszego newslettera
Okazjonalne aktualności i nowości — bez spamu.
4📈 Dla inwestorówEmpower Personal Dashboard

Rejestracja na empower.com. Całkowicie za darmo. Jeśli śledzisz aktywa o wartości ponad 250 tys. USD, zadzwoni do Ciebie doradca majątkowy. Jeśli nie jesteś zainteresowany, po prostu grzecznie odmów.
Empower Personal Dashboard (dawniej Personal Capital) to dobre darmowe narzędzie dla inwestorów. Śledzenie majątku netto, planer emerytalny, analiza opłat inwestycyjnych i narzędzia do alokacji aktywów stoją na bardzo wysokim poziomie. Funkcje budżetowe są podstawowe. To wystarczy dobrze zarabiającym, którzy nie potrzebują rozpisywać budżetu pozycja po pozycji, ale chcą widzieć swoje inwestycje. Empower jest też firmą zarządzającą majątkiem, więc jeśli śledzisz w nim aktywa o wartości 250 tys. USD (ok. 1 mln zł) lub więcej, spodziewaj się telefonu od handlowca.
Zalety
- ✓Świetne śledzenie inwestycji i oszczędności emerytalnych
- ✓Za darmo
- ✓Mocne narzędzia do alokacji aktywów
Wady
- ✗Podstawowe funkcje budżetowe
- ✗Telefony od handlowców przy aktywach od 250 tys. USD
- ✗Mniejszy nacisk na zmianę nawyków zakupowych
5📊 Dla fanów arkuszyTiller Money
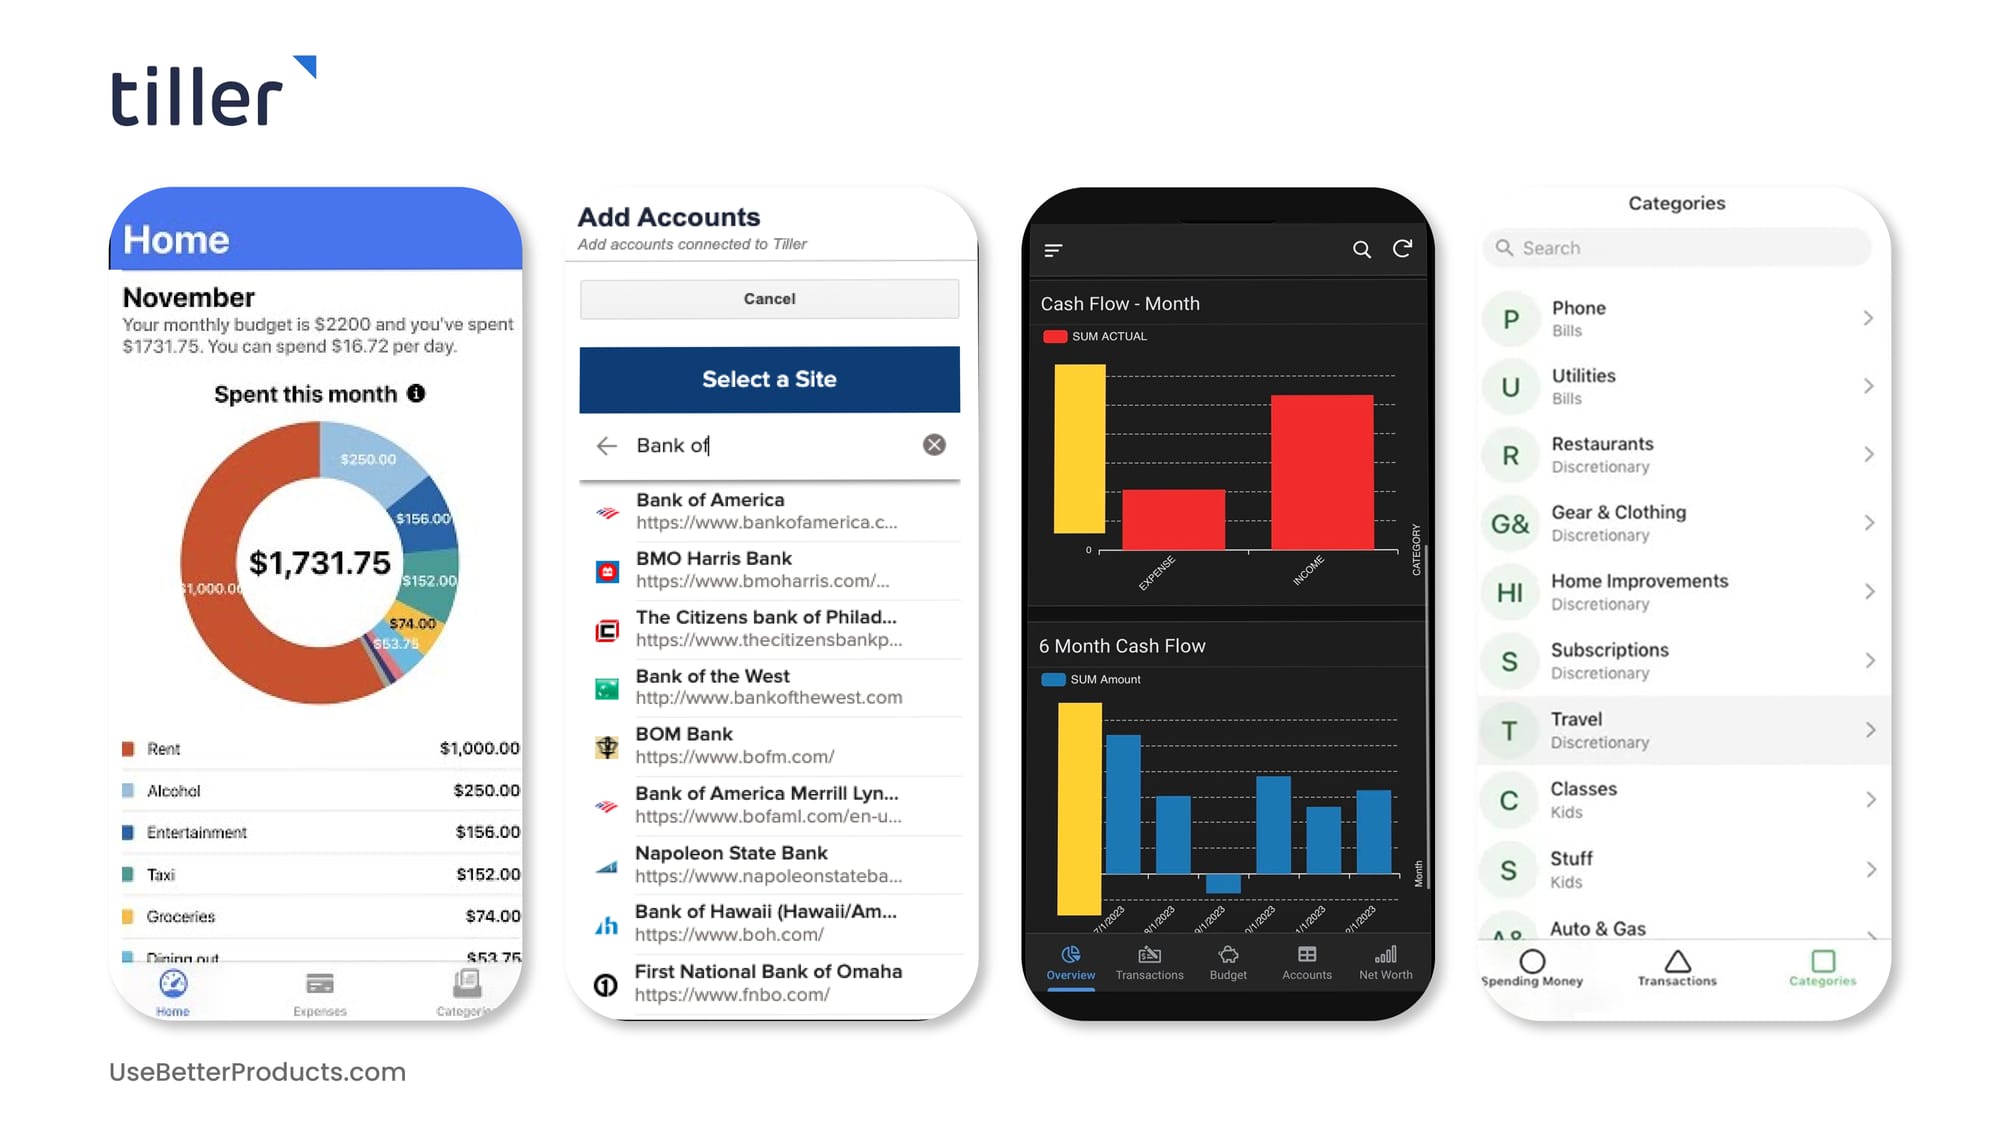
Rejestracja na tillerhq.com. 30 dni darmowego okresu próbnego. Wyłącznie płatność roczna (79 USD). W cenie dostęp do biblioteki szablonów i społeczności Tiller na Discordzie.
Tiller Money codziennie pobiera transakcje z banku i zapisuje je w Arkuszach Google (albo w Excelu). Dalej budujesz dowolną metodę budżetowania z gotowych szablonów lub własnych formuł. Kosztuje 79 USD (ok. 320 zł) rocznie. Daje maksymalną swobodę i minimum prowadzenia za rękę. Najlepiej sprawdzi się u osób, które lubią pracę w arkuszach, a nie u tych, którzy szukają dopracowanej aplikacji. Najlepiej zacząć od biblioteki szablonów. Większość użytkowników kończy z własnym arkuszem w stylu YNAB albo metody kopertowej.
Zalety
- ✓Maksymalna elastyczność dzięki Arkuszom Google
- ✓Bogata biblioteka szablonów
- ✓Codzienna synchronizacja z bankiem przez Plaid
Wady
- ✗Trzeba swobodnie czuć się w arkuszach
- ✗Brak własnej aplikacji mobilnej (tylko Arkusze na telefonie)
- ✗Konfiguracja zajmuje 2–4 godziny
Niezawodność synchronizacji z bankiem
Monarch Money zbiera najlepsze opinie o stabilności synchronizacji z całej piątki. Ponowne łączenie z bankiem się zdarza, ale użytkownicy opisują je jako sporadyczne, a nie codzienną rutynę.
YNAB jest tuż za nim. Najczęściej wymieniane są Chase i Capital One, przy których trzeba co jakiś czas ponownie autoryzować dostęp.
Quicken Simplifi zbiera najwięcej skarg na zrywane połączenia w tym zestawieniu. Najczęściej chodzi o Bank of America.
Empower Personal Dashboard najlepiej radzi sobie z kontami inwestycyjnymi. Według użytkowników słabiej wypadają konta osobiste i karty kredytowe.
Tiller Money synchronizuje się przez Plaid i pod tym względem dorównuje Monarchowi. Haczyk polega na tym, że Tiller zapisuje dane w Arkuszach Google, co dla osób nieobytych z arkuszami oznacza dodatkowe miejsce, w którym coś może się posypać.
Metoda budżetowania
YNAB wymusza budżetowanie od zera: każdy dolar dostaje konkretne przeznaczenie, zanim go wydasz. To najbardziej zdyscyplinowane podejście i najskuteczniejsze, jeśli chcesz zmienić nawyki, ale wymaga codziennego zaglądania do aplikacji. Wdrożenie jest tu najtrudniejsze.
Monarch i Simplifi stosują budżetowanie według kategorii: ustalasz limity dla poszczególnych kategorii i sprawdzasz, ile z nich zostało. Łatwiej zacząć, ale nawyki zmieniają się słabiej.
Empower skupia się bardziej na majątku netto i inwestycjach niż na samym budżetowaniu. Najlepiej sprawdzi się u inwestorów, którzy już panują nad wydatkami.
Tiller zapisuje dane w Arkuszach Google i pozwala zbudować dowolną metodę. Masz pełną swobodę, ale aplikacja niewiele Ci podpowiada.
Co do czego wybrać
Dla osób, które poważnie podchodzą do budżetu: YNAB za 109 USD rocznie. Budżetowanie od zera naprawdę zmienia sposób wydawania pieniędzy i jest warte trudnego początku.
Najlepszy zamiennik Minta: Monarch Money za 99 USD (ok. 400 zł) rocznie. Obsługa podobna do Minta, aktywny rozwój, wspólny budżet domowy i brak reklam. To domyślny wybór dla większości byłych użytkowników Minta.
Najtańsza opcja: Quicken Simplifi za 48 USD rocznie. Porządne budżetowanie za najniższą cenę wśród płatnych planów.
Dla inwestorów: Empower Personal Dashboard, za darmo. Skupia się na majątku netto i planowaniu emerytury, a nie na rozpisywaniu budżetu pozycja po pozycji.
Dla fanów arkuszy kalkulacyjnych: Tiller Money za 79 USD (ok. 320 zł) rocznie. Maksymalna elastyczność dzięki Arkuszom Google. Wybierz go tylko wtedy, gdy praca w arkuszach naprawdę sprawia Ci przyjemność.
Najczęściej zadawane pytania
Dlaczego Mint został zamknięty?▼
Czy YNAB jest wart 109 USD rocznie?▼
Czy darmowy Empower dorównuje płatnym konkurentom?▼
Czy podłączanie tych narzędzi do banku jest bezpieczne?▼
Szczegóły produktów z tego artykułu
- YNAB (You Need a Budget)$109/yr〜$179/yrcena referencyjna w USA
- Monarch Money$99/yr〜$179/yrcena referencyjna w USA
- Quicken Simplifi$48/yr〜$60/yrcena referencyjna w USA
- Empower Personal Dashboard$0cena referencyjna w USA
- Tiller Money$79/yrcena referencyjna w USA
Ceny się zmieniają. Aktualną cenę sprawdź w sklepie.
Komentarze i pytania
Dyskusja toczy się na nattzy, naszym forum. Zaloguj się przez Google, aby wziąć udział.
Zobacz wątek dyskusji na nattzy ↗
Wciąż się wahasz? Zadaj społeczności własne pytanie — Zadaj pytanie na nattzy ↗