บัตรเครดิตโอนยอดคงเหลือที่ดีที่สุด 2026: เปรียบเทียบ 5 ใบสำหรับ APR 0%
Writerกองบรรณาธิการ Pickly
อัปเดต 2026-09-25
การโอนยอดคงเหลือสามารถประหยัดดอกเบี้ยได้หลายร้อยดอลลาร์ — แต่เฉพาะเมื่อระยะเวลาเริ่มต้นยาวพอและค่าธรรมเนียมการโอนไม่กินเงินที่ประหยัดได้ เราคำนวณตัวเลขให้คุณแล้วเพื่อไม่ให้คุณต้องทำเอง
คำตอบสั้น ๆ
บัตร Wells Fargo Reflect และ U.S. Bank Visa Platinum มีระยะเวลาอัตราดอกเบี้ยต่อปี (APR) ช่วงแนะนำ 0% ยาวที่สุดเท่ากันที่ 21 เดือน จึงเป็นบัตรโอนยอดหนี้ที่ดีที่สุดหากเป้าหมายเดียวคือการชำระหนี้ให้หมด ส่วน Citi Double Cash ให้ระยะเวลา 18 เดือน พร้อมรางวัลต่อเนื่องหลังจากนั้น ควรนำค่าธรรมเนียมการโอนยอด ซึ่งโดยทั่วไปอยู่ที่ 3-5% มาพิจารณาในการเปรียบเทียบด้วย
📋วิธีที่เราเปรียบเทียบ
ประเมินบัตรด้านระยะเวลา APR เริ่มต้น ค่าธรรมเนียมการโอนยอดคงเหลือ อัตรารางวัลต่อเนื่อง ค่าธรรมเนียมรายปี และ APR ปกติหลังระยะเวลาเริ่มต้นสิ้นสุด ตรวจสอบการคำนวณกับยอดคงเหลือ US$5,000 ที่โอนในเดือนที่ 1

ดีที่สุดสำหรับระยะเวลา 0% ที่ยาวที่สุด: Wells Fargo Reflect Card เสนอหนึ่งในระยะเวลา APR 0% เริ่มต้นที่ยาวที่สุดที่มีอยู่ คือ 21 เดือนจากวันเปิดบัญชีทั้งสำหรับการซื้อและการโอนยอดคงเหลือที่มีคุณสมบัติ พร้อมการขยายเวลา 3 เดือนถ้าคุณชำระขั้นต่ำตรงเวลา (ขยายเป็นรวม 24 เดือน) ค่าธรรมเนียมการโอนคือ 5% (ขั้นต่ำ US$5) บัตรนี้ไม่มีรางวัล — เป็นเครื่องมือจ่ายหนี้ล้วนๆ — แต่รวมการคุ้มครองโทรศัพท์มือถือ (สูงสุด US$600/ครั้งเคลม พร้อมค่าลดหย่อน US$25) เมื่อคุณจ่ายบิลรายเดือนด้วยบัตรนี้
ตัวเลือกแนะนำ ↓บทความที่เกี่ยวข้อง


1★ Best PickA+ดีที่สุดสำหรับระยะเวลา 0% ที่ยาวที่สุดWells Fargo Reflect Card
Wells Fargo Reflect Card เสนอหนึ่งในระยะเวลา APR 0% เริ่มต้นที่ยาวที่สุดที่มีอยู่ คือ 21 เดือนจากวันเปิดบัญชีทั้งสำหรับการซื้อและการโอนยอดคงเหลือที่มีคุณสมบัติ พร้อมการขยายเวลา 3 เดือนถ้าคุณชำระขั้นต่ำตรงเวลา (ขยายเป็นรวม 24 เดือน) ค่าธรรมเนียมการโอนคือ 5% (ขั้นต่ำ US$5) บัตรนี้ไม่มีรางวัล — เป็นเครื่องมือจ่ายหนี้ล้วนๆ — แต่รวมการคุ้มครองโทรศัพท์มือถือ (สูงสุด US$600/ครั้งเคลม พร้อมค่าลดหย่อน US$25) เมื่อคุณจ่ายบิลรายเดือนด้วยบัตรนี้
จุดเด่น
- ✓APR 0% นาน 21 เดือน ขยายได้ถึง 24 เดือนด้วยการชำระตรงเวลา
- ✓การคุ้มครองโทรศัพท์มือถือสูงสุด US$600 รวมอยู่ด้วย
- ✓ไม่มีค่าธรรมเนียมรายปี
จุดด้อย
- ✗ค่าธรรมเนียมการโอนยอดคงเหลือ 5% (ขั้นต่ำ US$5)
- ✗ไม่มีรางวัลต่อเนื่องหลังระยะเวลาเริ่มต้น
2Aดีที่สุดสำหรับรางวัลหลังจ่ายหมดCiti Double Cash Card
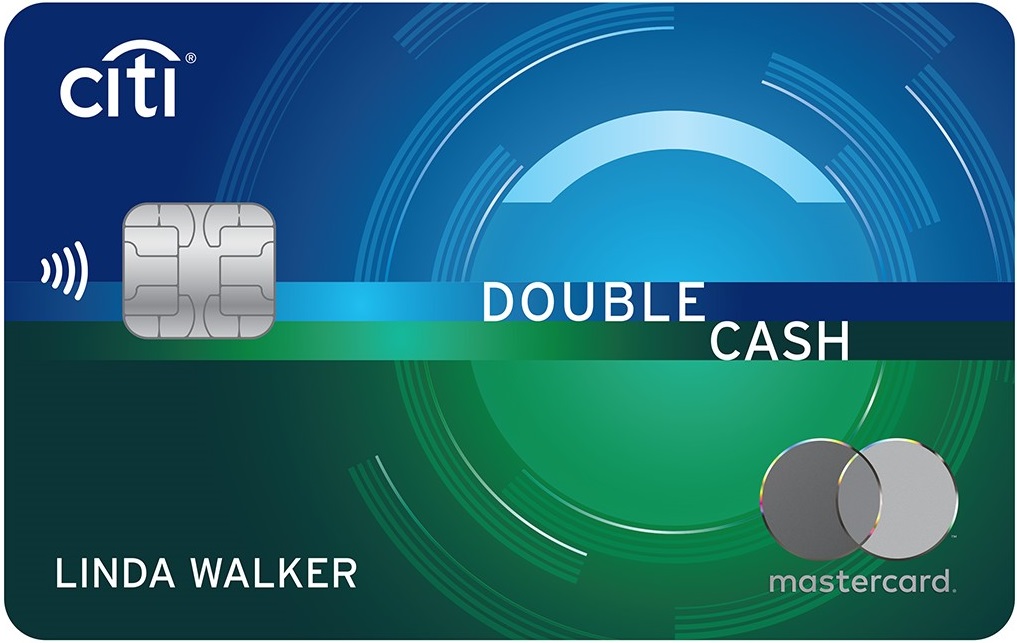
Citi Double Cash เสนอ APR 0% เริ่มต้นนาน 18 เดือนสำหรับการโอนยอดคงเหลือ (ต้องทำการโอนภายใน 4 เดือนหลังเปิดบัญชี) พร้อมค่าธรรมเนียม 3% สำหรับการโอนใน 4 เดือนแรก (จากนั้น 5%) หลังระยะเวลาเริ่มต้น มันกลายเป็นหนึ่งในบัตรเงินคืนอัตราคงที่ที่ดีที่สุดที่มีอยู่ คือ เงินคืน 2% จากการซื้อทั้งหมด (1% ตอนซื้อ 1% ตอนจ่าย) โดยไม่มีหมวดหมู่หมุนเวียนหรือต้องเปิดใช้งาน สำหรับใครก็ตามที่ต้องการบัตรใบเดียวไว้ใช้ในระยะยาว Double Cash คุ้มค่าเกินกว่าช่วงเวลาโอนยอดคงเหลือมาก
จุดเด่น
- ✓เงินคืน 2% แบบคงที่ทำให้เป็นบัตรใช้ประจำวันชั้นนำหลังการโอน
- ✓ค่าธรรมเนียมการโอน 3% ใน 4 เดือนแรก (เทียบกับมาตรฐาน 5%)
- ✓ไม่มีค่าธรรมเนียมรายปี
จุดด้อย
- ✗APR 0% เพียง 18 เดือนเทียบกับคู่แข่ง 21 เดือน
- ✗ต้องทำการโอนภายใน 4 เดือนหลังเปิดบัญชี
สิ่งที่ควรมองหาในบัตรโอนยอดคงเหลือ
ข้อเสนอ APR 0% ไม่ได้เหมือนกันทั้งหมด บัตรที่มีระยะเวลาเริ่มต้นยาวกว่าแต่ค่าธรรมเนียมการโอนสูงกว่าอาจมีค่าใช้จ่ายมากกว่าบัตรที่มีช่วงเวลาสั้นกว่าและค่าธรรมเนียมต่ำกว่า — โดยเฉพาะถ้าคุณจ่ายยอดคงเหลือหมดเร็ว
ระยะเวลา APR เริ่มต้น
ระยะเวลาเริ่มต้นเป็นตัวชี้วัดหลักของคุณ Wells Fargo Reflect และ U.S. Bank Visa Platinum ทั้งคู่เสนอ 21 เดือน — ยาวที่สุดที่มีอยู่ในปี 2026 Citi Double Cash และ Discover it Balance Transfer เสนอ 18 เดือน Chase Freedom Unlimited ให้ 15 เดือน ซึ่งอยู่ในระดับสั้นกว่าแต่ยังใช้งานได้สำหรับยอดคงเหลือต่ำกว่า US$3,000
วิธีใช้ตัวเลขนี้ ให้หารยอดคงเหลือของคุณด้วยจำนวนเดือนในระยะเวลาเริ่มต้น นั่นคือยอดชำระรายเดือนที่จำเป็นเพื่อเคลียร์หนี้ก่อนที่ดอกเบี้ยจะเริ่มทำงาน US$5,000 ใน 21 เดือน = US$238/เดือน ใน 15 เดือน = US$333/เดือน
ค่าธรรมเนียมการโอนยอดคงเหลือ
บัตรส่วนใหญ่คิดค่าธรรมเนียม 3–5% ของจำนวนที่โอนเป็นค่าธรรมเนียมครั้งเดียว บนยอดคงเหลือ US$5,000 นั่นคือ US$150–US$250 ล่วงหน้า Discover it Balance Transfer บางครั้งมีโปรโมชั่นค่าธรรมเนียม 3% สำหรับ 60 วันแรก (เทียบกับมาตรฐาน 5%) ซึ่งสามารถประหยัดได้ US$100 บนการโอนจำนวนมาก
อย่ามองข้ามตัวเลขนี้ ค่าธรรมเนียม 5% บนยอดคงเหลือ US$10,000 คือ US$500 — เงินจริงที่หักล้างส่วนหนึ่งของเงินที่คุณประหยัดจากดอกเบี้ย
รางวัลต่อเนื่องหลังระยะเวลาเริ่มต้น
ถ้าคุณวางแผนจะเก็บบัตรไว้หลังจากจ่ายยอดคงเหลือหมดแล้ว อัตรารางวัลต่อเนื่องมีความสำคัญ Citi Double Cash ได้เงินคืน 2% จากทุกอย่าง (1% ตอนซื้อ 1% ตอนจ่าย) Chase Freedom Unlimited ได้ 1.5% พื้นฐานบวก 3% สำหรับร้านอาหารและร้านขายยา Wells Fargo Reflect และ U.S. Bank Platinum เป็นบัตรอเนกประสงค์ที่ให้รางวัลต่ำ — เหมาะสำหรับการโอนแต่ไม่น่าดึงดูดในฐานะบัตรใช้ประจำวัน
Discover it Balance Transfer ได้เงินคืน 5% ในหมวดหมู่หมุนเวียนรายไตรมาส (สูงสุด US$1,500/ไตรมาส) และ 1% จากทุกอย่างอื่น หมวดหมู่ 5% ต้องเปิดใช้งานทุกไตรมาส — ถ้าคุณไม่เปิดใช้งาน คุณจะได้ 1%
ค่าธรรมเนียมรายปี
บัตรทั้งห้าใบในรายการนี้ไม่มีค่าธรรมเนียมรายปี นั่นคือมาตรฐานสำหรับบัตรโอนยอดคงเหลือ — ค่าธรรมเนียมรายปีจะลดทอนเงินที่ประหยัดได้จากดอกเบี้ย ถ้าคุณกำลังพิจารณาบัตรที่มีค่าธรรมเนียมรายปีสำหรับการโอนยอดคงเหลือ ให้คำนวณใหม่ว่าตัวเลขยังคุ้มค่าอยู่หรือไม่
APR ปกติหลังระยะเวลาเริ่มต้น
APR ที่ใช้หลังระยะเวลาเริ่มต้นสิ้นสุดอยู่ในช่วงประมาณ 17% ถึง 29% ขึ้นอยู่กับคะแนนเครดิตของคุณและผู้ออกบัตร ถ้าคุณยังไม่ได้จ่ายยอดคงเหลือหมดภายในตอนนั้น ดอกเบี้ยจะเริ่มคิดกับจำนวนที่เหลือ วันที่สิ้นสุดระยะเวลาเริ่มต้นถูกกำหนดตายตัวจากวันเปิดบัญชี — ไม่ใช่จากวันที่คุณทำการโอน
บัตรทั้งห้าใบเทียบกันอย่างไรบนการโอน US$5,000
สมมติยอดคงเหลือ US$5,000 ที่โอนในเดือนที่ 1 ด้วยค่าธรรมเนียมมาตรฐาน 3% เพื่อจ่ายให้ทันเวลา Wells Fargo Reflect และ U.S. Bank Platinum ให้เวลาคุณ 21 เดือน (US$238/เดือน) Citi Double Cash และ Discover it ให้ 18 เดือน (US$278/เดือน) Chase Freedom Unlimited ให้ 15 เดือน (US$333/เดือน)
ถ้าคุณสามารถจ่าย US$278/เดือนได้ ทั้งบัตร 18 และ 21 เดือนก็ใช้ได้ — แต่บัตร 21 เดือนให้พื้นที่หายใจ US$40/เดือน ถ้างบประมาณของคุณตึงกว่า ส่วนต่างนั้นสำคัญกว่าอัตรารางวัลใดๆ
Citi Double Cash ชนะสำหรับคนที่จะเก็บบัตรไว้ในระยะยาว เงินคืน 2% จากทุกอย่างเป็นหนึ่งในบัตรเงินคืนอัตราคงที่ที่ดีที่สุดที่มีอยู่ จบ ผลประโยชน์จากการโอนยอดคงเหลือเป็นโบนัสเสริมบนบัตรใช้ประจำวันที่ดีอยู่แล้วจริงๆ
Chase Freedom Unlimited เป็นตัวเลือกโอนยอดคงเหลือที่อ่อนแอที่สุดในรายการนี้ — 15 เดือนใช้ได้สำหรับยอดคงเหลือที่เล็กกว่าแต่ต้องการการจ่ายที่เร็วขึ้น มันได้รางวัลดีสำหรับร้านอาหาร (3%) และคุ้มค่าที่จะพิจารณาถ้าคุณต้องการรวมกระเป๋าเงินของคุณหลังการโอน
สรุป
สำหรับระยะเวลา 0% สูงสุดโดยไม่มีค่าธรรมเนียมรายปี Wells Fargo Reflect และ U.S. Bank Visa Platinum ทั้งคู่ให้ 21 เดือน — ยาวที่สุดที่มีอยู่ ความแตกต่างมีเพียงเล็กน้อย Wells Fargo มีการคุ้มครองผู้บริโภคและประกันโทรศัพท์มือถือที่ดีกว่าเล็กน้อย U.S. Bank มีขั้นตอนการสมัครที่ง่ายกว่าที่สาขา
ถ้าคุณต้องการบัตรที่ให้รางวัลหลังจ่ายหมดแล้ว Citi Double Cash คือตัวเลือกที่ชัดเจน 18 เดือนของ 0% บวกกับเงินคืน 2% แบบคงที่เป็นการผสมผสานที่หายาก อย่ามองบัตรโอนยอดคงเหลือเป็นข้ออ้างในการสะสมหนี้เพิ่ม — ช่วงเวลา 0% ไม่ได้รีเซ็ตอะไร และ APR ปกติจะเริ่มทำงานอย่างรุนแรงถ้าคุณยังมียอดคงเหลือค้างอยู่
คำถามที่พบบ่อย
การสมัครบัตรโอนยอดคงเหลือส่งผลเสียต่อคะแนนเครดิตของฉันหรือไม่?▼
ฉันสามารถโอนยอดคงเหลือจากธนาคารเดียวกับที่ออกบัตรได้หรือไม่?▼
จะเกิดอะไรขึ้นถ้าฉันพลาดการชำระเงินระหว่างระยะเวลาเริ่มต้น?▼
การโอนยอดคงเหลือใช้เวลาดำเนินการนานแค่ไหน?▼
การโอนยอดคงเหลือคุ้มค่าหรือไม่ถ้าค่าธรรมเนียมคือ 5%?▼
รายละเอียดสินค้าที่แนะนำในบทความนี้
- Wells Fargo Reflect Card$0ราคาอ้างอิงในสหรัฐฯ
- Citi Double Cash Card$0ราคาอ้างอิงในสหรัฐฯ
ราคามีการเปลี่ยนแปลง โปรดตรวจสอบราคาล่าสุดที่ร้านค้า
ความคิดเห็นและคำถาม
การพูดคุยอยู่ที่ nattzy ฟอรัมชุมชนของเรา เข้าสู่ระบบด้วย Google เพื่อร่วมพูดคุย
ดูกระทู้พูดคุยของหน้านี้บน nattzy ↗
ยังตัดสินใจไม่ได้? ถามคำถามของคุณเองกับชุมชน — ถามบน nattzy ↗
บทความที่เกี่ยวข้อง
โอนเงินต่างประเทศที่ดีที่สุด 2026: Wise, Revolut, PayPal
บริการติดตามเครดิตที่ดีที่สุด 2026: เปรียบเทียบ 5 บริการ

การ์ด SD ที่ดีที่สุด 2026: เปรียบเทียบ microSD 5 รุ่น

กระดานทรงตัวที่ดีที่สุด 2026
แคปเจอร์การ์ดที่ดีที่สุด 2026: 5 ตัวเลือกตั้งแต่ $129.99 ถึง $249.99

ประกันสายตา ที่ดีที่สุดปี 2026: เปรียบเทียบ 5 ตัวเลือก