บัญชี Roth IRA ที่ดีที่สุด 2026: เปรียบเทียบ 5 ผู้ให้บริการ
Writerกองบรรณาธิการ Pickly
อัปเดต 2026-09-25
Roth IRA ให้คุณลงทุนด้วยเงินหลังหักภาษี ดังนั้นทุกดอลลาร์ของการเติบโต — เงินปันผล กำไรจากทุน การถอนเงินตอนเกษียณ — ออกมาโดยปลอดภาษีอย่างสมบูรณ์ ความแตกต่างระหว่างโบรกเกอร์ที่ไม่มีค่าธรรมเนียมกับตัวที่คิดค่าธรรมเนียม 0.25% ต่อปีสามารถมีค่าใช้จ่ายหลายหมื่นดอลลาร์ตลอดระยะเวลา 30 ปี
คำตอบสั้น ๆ
Fidelity โดดเด่นในบรรดาผู้ให้บริการ Roth IRA ด้วยค่าธรรมเนียมบัญชี 0 ดอลลาร์ ค่าคอมมิชชัน 0 ดอลลาร์ กองทุนดัชนี ZERO อย่าง FZROX และ FZILX ที่มีอัตราค่าใช้จ่าย 0.00% และหุ้นแบบเศษส่วนเริ่มต้นที่ 1 ดอลลาร์ ทำให้เงินสมทบทั้งหมดถูกนำไปลงทุน Schwab มีค่าธรรมเนียมเท่ากันและเพิ่มการเชื่อมต่อกับบัญชีกระแสรายวันรวมถึงบทวิเคราะห์จาก Morningstar หน่วยลงทุน Admiral ของ Vanguard มีค่าใช้จ่ายอยู่ที่ 0.04% ถึง 0.11% Betterment ปรับสมดุลพอร์ตและทำ tax-loss harvesting โดยอัตโนมัติในอัตรา 0.25% และ Wealthfront เพิ่มเครื่องมือวางแผน Path เมื่อมียอดขั้นต่ำเกิน 500 ดอลลาร์
📋วิธีที่เราเปรียบเทียบ
ผู้ให้บริการแต่ละรายได้รับการประเมินด้านค่าธรรมเนียมบัญชีรายปี อัตราส่วนค่าใช้จ่ายกองทุน ความกว้างของการเลือกการลงทุน ข้อกำหนดการลงทุนขั้นต่ำ การรองรับหุ้นเศษส่วน เครื่องมือการสมทบและปรับสมดุลอัตโนมัติ คุณค่าของการเก็บเกี่ยวการขาดทุนทางภาษีภายใน Roth IRA และคุณภาพของอินเทอร์เฟซมือถือและเว็บสำหรับทั้งนักลงทุนใหม่และมีประสบการณ์
ดีที่สุดโดยรวม: Fidelity เสนอค่าธรรมเนียมบัญชี US$0 ค่าคอมมิชชั่นการเทรด US$0 และกองทุนดัชนีอัตราส่วนค่าใช้จ่าย ZERO ของตัวเอง (FZROX, FZILX) ที่อัตราส่วนค่าใช้จ่าย 0.00% — ต่ำที่สุดที่มีอยู่ทุกที่ หุ้นเศษส่วนผ่าน Stocks by the Slice เริ่มต้นที่ US$1 ทำให้การใช้จำนวนเงินสมทบใดๆ อย่างเต็มที่เป็นเรื่องง่าย แพลตฟอร์มจัดการผู้เริ่มต้นที่สร้างพอร์ตโฟลิโอสามกองทุนได้ราบรื่นเช่นเดียวกับนักเทรดแอคทีฟที่วางคำสั่งออปชั่น
ตัวเลือกแนะนำ ↓บทความที่เกี่ยวข้อง

1★ Best PickA+ดีที่สุดโดยรวมFidelity Roth IRA
Fidelity เสนอค่าธรรมเนียมบัญชี US$0 ค่าคอมมิชชั่นการเทรด US$0 และกองทุนดัชนีอัตราส่วนค่าใช้จ่าย ZERO ของตัวเอง (FZROX, FZILX) ที่อัตราส่วนค่าใช้จ่าย 0.00% — ต่ำที่สุดที่มีอยู่ทุกที่ หุ้นเศษส่วนผ่าน Stocks by the Slice เริ่มต้นที่ US$1 ทำให้การใช้จำนวนเงินสมทบใดๆ อย่างเต็มที่เป็นเรื่องง่าย แพลตฟอร์มจัดการผู้เริ่มต้นที่สร้างพอร์ตโฟลิโอสามกองทุนได้ราบรื่นเช่นเดียวกับนักเทรดแอคทีฟที่วางคำสั่งออปชั่น
จุดเด่น
- ✓ค่าธรรมเนียมบัญชี US$0 และกองทุนดัชนีอัตราส่วนค่าใช้จ่าย ZERO ที่ 0.00%
- ✓หุ้นเศษส่วนจาก US$1 ผ่าน Stocks by the Slice
- ✓เครื่องมือวิจัยและแอปมือถือระดับดีที่สุดสำหรับนักลงทุนที่บริหารเอง
จุดด้อย
- ✗ไม่มีการจัดการพอร์ตโฟลิโออัตโนมัติ — คุณจัดการการจัดสรรและการปรับสมดุลเอง
- ✗กองทุน ZERO เป็นกรรมสิทธิ์และไม่สามารถโอนไปยังโบรกเกอร์อื่นได้
2Aดีที่สุดสำหรับการรวมกับธนาคารCharles Schwab Roth IRA
Charles Schwab เทียบเท่า Fidelity ในด้านค่าธรรมเนียม (ค่าธรรมเนียมบัญชี US$0 ค่าคอมมิชชั่น US$0) และเสนอ Schwab Intelligent Portfolios — โรโบแอดไวเซอร์ที่ไม่มีค่าธรรมเนียมที่ปรึกษา (แม้ว่ามันจะถือการจัดสรรเงินสดที่สร้างรายได้) Schwab Slices อนุญาตให้ซื้อหุ้นเศษส่วนของหุ้น S&P 500 และการรวมบัญชีเช็คของ Schwab ทำให้เป็นตัวเลือกที่แข็งแกร่งที่สุดถ้าคุณต้องการธนาคารและการลงทุนในสถาบันเดียว ความลึกของการวิจัยเทียบเท่า Fidelity พร้อมการเข้าถึง Morningstar, Schwab Equity Ratings และรายงานนักวิเคราะห์บุคคลที่สาม
จุดเด่น
- ✓ค่าธรรมเนียมบัญชี US$0 พร้อมการเข้าถึงตัวเลือกโรโบแอดไวเซอร์ฟรี (Schwab Intelligent Portfolios)
- ✓การรวมธนาคารเช็ค/ออมทรัพย์ที่ราบรื่นสำหรับการโอน
- ✓การวิจัยบุคคลที่สามเชิงลึกรวมถึงการเข้าถึง Morningstar
จุดด้อย
- ✗Schwab Intelligent Portfolios ถือการจัดสรรเงินสด (1-10%) ที่ฉุดผลตอบแทนเทียบกับทางเลือกที่ลงทุนเต็มที่
- ✗หุ้นเศษส่วนจำกัดเฉพาะหุ้น S&P 500 ไม่ใช่ ETF ทั้งหมด
3A-ดีที่สุดสำหรับผู้นิยมกองทุน VanguardVanguard Roth IRA
Vanguard บุกเบิกการลงทุนดัชนีต้นทุนต่ำและกองทุนรวม Admiral Share ของมัน — VTSAX (อัตราส่วนค่าใช้จ่าย 0.04%), VTIAX (0.11%), VBTLX (0.05%) — ยังคงเป็นหนึ่งในกองทุนตลาดกว้างที่ถูกที่สุดที่มีอยู่ ค่าธรรมเนียมบัญชี US$20/ปีถูกยกเว้นเมื่อเลือกรับเอกสารทางอีเมลหรือมียอดคงเหลือ US$10,000 ทำให้แทบฟรีสำหรับนักลงทุนส่วนใหญ่ แพลตฟอร์มใช้งานได้แต่เรียบง่ายโดยตั้งใจ ปรัชญาของ Vanguard คือเวลาที่ใช้กับอินเทอร์เฟซคือเวลาที่ไม่ได้ใช้ในการเพิกเฉยต่อพอร์ตโฟลิโอของคุณ
จุดเด่น
- ✓Vanguard Admiral Shares หนึ่งในอัตราส่วนค่าใช้จ่ายต่ำที่สุดในอุตสาหกรรม
- ✓โครงสร้างกองทุนรวมช่วยให้การลงทุนซ้ำเงินปันผลอัตโนมัติโดยไม่มีกลไกโบรกเกอร์
- ✓โครงสร้างเจ้าของโดยนักลงทุนทำให้แรงจูงใจของบริษัทสอดคล้องกับผู้ถือกองทุน
จุดด้อย
- ✗ขั้นต่ำ US$3,000 สำหรับกองทุนรวม Admiral Share (ETF เทียบเท่ามีจำหน่ายในต้นทุนที่ต่ำกว่า)
- ✗แพลตฟอร์มและแอปมือถือประณีตน้อยกว่า Fidelity หรือ Schwab อย่างมีนัยสำคัญ
สมัครรับจดหมายข่าว
ข่าวสารและของใหม่เป็นครั้งคราว ไม่มีสแปม
4B+โรโบแอดไวเซอร์ที่ดีที่สุดBetterment Roth IRA
Betterment คิด 0.25% ต่อปีและจัดการการสร้างพอร์ตโฟลิโอ การปรับสมดุล และการเก็บเกี่ยวการขาดทุนทางภาษีโดยอัตโนมัติโดยใช้พอร์ตโฟลิโอ ETF ที่กระจายความเสี่ยง ไม่มีขั้นต่ำการลงทุนหมายความว่าคุณสามารถเริ่มต้นด้วยจำนวนเงินใดก็ได้ กระบวนการเริ่มต้นถามเป้าหมาย ระยะเวลา และความเสี่ยงที่คุณรับได้ จากนั้นสร้างและดูแลพอร์ตโฟลิโอที่กระจายความเสี่ยงทั่วโลกโดยไม่ต้องการการตัดสินใจเพิ่มเติมใดๆ ในพอร์ตโฟลิโอ US$50,000 ค่าธรรมเนียม 0.25% เท่ากับ US$125/ปี — คุ้มค่าถ้าระบบอัตโนมัติป้องกันคุณจากความผิดพลาดเชิงพฤติกรรมที่มักมีค่าใช้จ่ายมากกว่ามาก
จุดเด่น
- ✓ระบบอัตโนมัติพอร์ตโฟลิโอเต็มรูปแบบ — การสมทบ การปรับสมดุล และการเก็บเกี่ยวการขาดทุนทางภาษีจัดการโดยอัตโนมัติ
- ✓ไม่มีขั้นต่ำบัญชีและอินเทอร์เฟซที่เข้าใจง่ายตามเป้าหมาย
- ✓มีตัวเลือกพอร์ตโฟลิโอการลงทุนที่รับผิดชอบต่อสังคม (SRI)
จุดด้อย
- ✗ค่าธรรมเนียม 0.25%/ปีคือ US$250/ปีที่ US$100,000 — มีนัยสำคัญเทียบกับ US$0 ที่โบรกเกอร์บริหารเอง
- ✗ไม่มีการเลือกหุ้นหรือพันธบัตรรายตัว — พอร์ตโฟลิโอ ETF เท่านั้น
5B+ดีที่สุดสำหรับระบบอัตโนมัติแนวเทคWealthfront Roth IRA
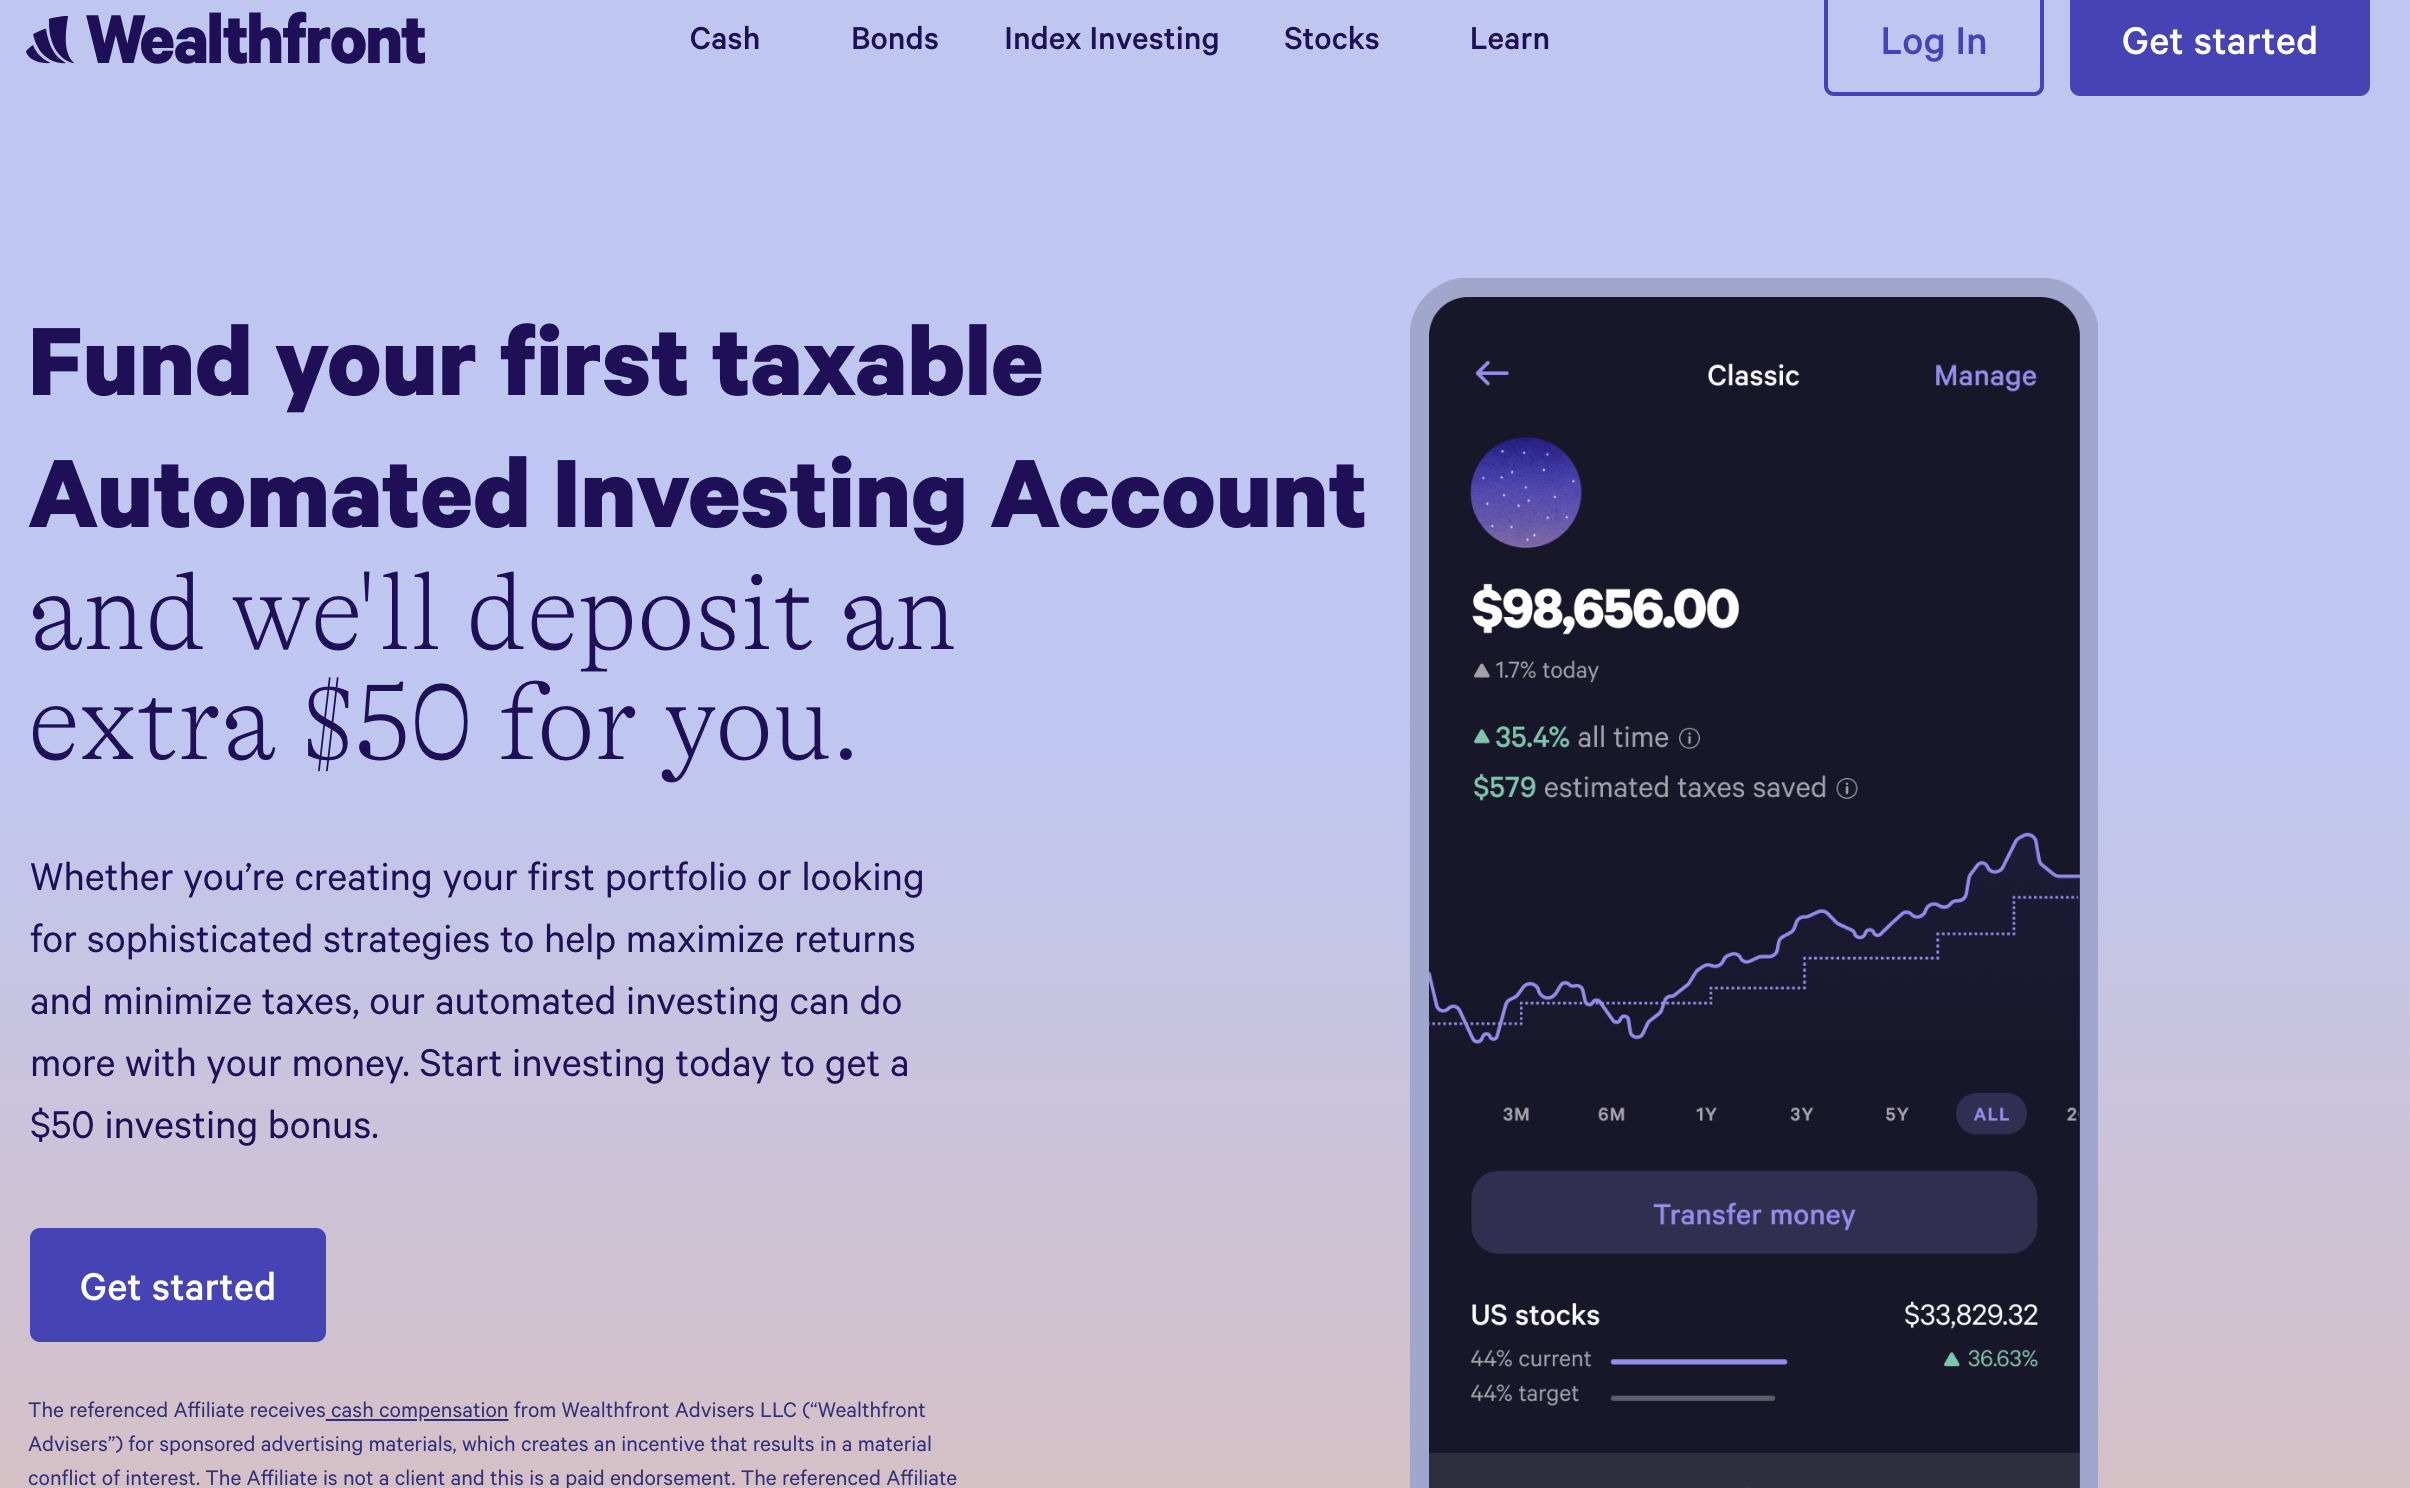
Wealthfront คิด 0.25% ต่อปีและมีความแตกต่างด้วยเครื่องมือวางแผนการเงิน Path — เครื่องมือคาดการณ์ที่จำลองประกันสังคม การซื้อบ้าน และค่าใช้จ่ายมหาวิทยาลัยควบคู่กับ Roth IRA ของคุณเพื่อแสดงภาพรวมการเกษียณเต็มรูปแบบ ขั้นต่ำบัญชี US$500 เป็นอุปสรรคเดียวในการเข้าใช้งานในบรรดาห้าตัวเลือกนี้ Portfolio Line of Credit (กู้ยืมจากพอร์ตโฟลิโอของคุณในอัตราที่แข่งขันได้) มีให้สำหรับบัญชีที่มากกว่า US$25,000 และเพิ่มความยืดหยุ่นด้านสภาพคล่องที่ไม่ค่อยพบในผู้ให้บริการ Roth IRA
จุดเด่น
- ✓เครื่องมือวางแผนการเงิน Path คาดการณ์ภาพรวมการเกษียณเต็มรูปแบบรวมถึงประกันสังคม
- ✓Portfolio Line of Credit สำหรับบัญชีที่มากกว่า US$25,000
- ✓การเก็บเกี่ยวการขาดทุนทางภาษีอัตโนมัติและตัวเลือกพอร์ตโฟลิโอความเสี่ยงเท่าเทียม
จุดด้อย
- ✗ต้องการการลงทุนขั้นต่ำ US$500 เพื่อเปิดบัญชี
- ✗ค่าธรรมเนียม 0.25%/ปีเท่ากับ Betterment แต่มีประวัติที่พิสูจน์แล้วน้อยกว่าสำหรับตัวเลือก SRI
สิ่งที่ควรมองหาในผู้ให้บริการ Roth IRA
วงเงินสมทบรายปีสำหรับปี 2026 คือ US$7,000 (US$8,000 ถ้าคุณอายุ 50 ปีขึ้นไป) ทุกดอลลาร์ในค่าธรรมเนียมกัดกร่อนการทบต้น ดังนั้นโครงสร้างค่าธรรมเนียมสมควรได้รับการตรวจสอบมากที่สุดก่อนสิ่งอื่นใด
ค่าธรรมเนียมรายปีและอัตราส่วนค่าใช้จ่าย
ค่าธรรมเนียมระดับบัญชีคือตัวกรองแรก Fidelity และ Schwab ไม่คิดค่าธรรมเนียมบัญชี Vanguard คิด US$20 ต่อปี (ยกเว้นเมื่อเลือกรับเอกสารทางอีเมลหรือมียอดคงเหลือ US$10,000+) Betterment และ Wealthfront คิด 0.25% ของสินทรัพย์ภายใต้การจัดการต่อปี ในพอร์ตโฟลิโอ US$100,000 ค่าธรรมเนียม 0.25% นั้นเท่ากับ US$250/ปี — เมื่อทบต้นตลอดหลายทศวรรษ สิ่งนี้กัดกร่อนข้อได้เปรียบด้านปลอดภาษีของ Roth IRA อย่างมีนัยสำคัญ กองทุนดัชนีที่โบรกเกอร์เหล่านี้มีอัตราส่วนค่าใช้จ่าย 0.00%-0.15% ซึ่งแยกจากค่าธรรมเนียมการจัดการระดับบัญชี
การเลือกการลงทุนและการบริหารเองเทียบกับอัตโนมัติ
บัญชีที่บริหารเอง (Fidelity, Schwab, Vanguard) ให้คุณซื้อหุ้นรายตัว ETF กองทุนรวม ออปชั่น และพันธบัตร บัญชีอัตโนมัติ (Betterment, Wealthfront) ลงทุนในพอร์ตโฟลิโอ ETF ที่กระจายความเสี่ยงตามความเสี่ยงที่คุณรับได้และปรับสมดุลโดยอัตโนมัติ ถ้าคุณต้องการสร้างพอร์ตโฟลิโอสามกองทุนหรือเลือกหุ้นรายตัว โบรกเกอร์ที่บริหารเองคือตัวเลือกที่ถูกต้อง ถ้าคุณต้องการแค่สมทบเงินแล้วลืมไป — ให้แพลตฟอร์มปรับการจัดสรร เก็บเกี่ยวการขาดทุนทางภาษี และปรับสมดุล — โรโบแอดไวเซอร์คุ้มค่ากับค่าธรรมเนียม 0.25% สำหรับนักลงทุนที่มิฉะนั้นจะถือเงินสดหรือตัดสินใจจัดสรรด้วยอารมณ์
ความพร้อมใช้งานของการเก็บเกี่ยวการขาดทุนทางภาษี
การเก็บเกี่ยวการขาดทุนทางภาษี — การขายสถานะที่ลดลงเพื่อรับรู้การขาดทุนที่ชดเชยกำไร — มีคุณค่าหลักในบัญชีที่ต้องเสียภาษี ภายใน Roth IRA ที่การเติบโตทั้งหมดปลอดภาษีอยู่แล้ว การเก็บเกี่ยวการขาดทุนทางภาษีมีคุณค่าเพิ่มเติมจำกัด ทั้ง Betterment และ Wealthfront โฆษณาสิ่งนี้ แต่มันสำคัญน้อยกว่ามากสำหรับบัญชี Roth IRA เมื่อเทียบกับบัญชีโบรกเกอร์ที่ต้องเสียภาษี อย่าจ่ายราคาสูงเฉพาะสำหรับคุณสมบัตินี้ภายใน Roth IRA
ข้อกำหนดการลงทุนขั้นต่ำ
Fidelity และ Schwab มีขั้นต่ำ US$0 — คุณสามารถเปิดและลงทุนด้วยจำนวนเงินใดก็ได้ Vanguard ไม่มีขั้นต่ำบัญชีสำหรับบัญชีโบรกเกอร์ แต่กองทุนดัชนี Admiral Share เรือธงของมันต้องการขั้นต่ำ US$3,000 (ETF เทียบเท่าที่มีขั้นต่ำต่ำกว่ามีจำหน่ายที่ US$1/หุ้น) Betterment ไม่มีขั้นต่ำ Wealthfront ต้องการขั้นต่ำ US$500 เพื่อเริ่มต้น สำหรับนักลงทุนใหม่ที่เริ่มต้นเล็กๆ Fidelity, Schwab หรือ Betterment เป็นจุดเริ่มต้นที่เข้าถึงได้ง่ายที่สุด
หุ้นเศษส่วนและการลงทุนอัตโนมัติ
Stocks by the Slice ของ Fidelity อนุญาตให้ซื้อหุ้นเศษส่วนได้ต่ำถึง US$1 Schwab Slices รองรับหุ้นเศษส่วนของ S&P 500 ทั้งสองทำให้การลงทุนจำนวนเงินที่แน่นอนใช้งานได้จริง — เช่น การสมทบรายเดือน US$583 (1/12 ของ US$7,000) — โดยไม่ทิ้งเงินสดไว้โดยไม่ได้ลงทุน การรองรับหุ้นเศษส่วนของ Vanguard จำกัดกว่าและส่วนใหญ่ใช้กับกองทุนรวมของตัวเอง Betterment และ Wealthfront จัดการการลงทุนเศษส่วนโดยอัตโนมัติเป็นส่วนหนึ่งของประสบการณ์โรโบแอดไวเซอร์
โรโบแอดไวเซอร์เทียบกับบริหารเอง: แนวทางไหนเหมาะกับ Roth IRA ของคุณ?
การตัดสินใจระหว่างบริหารเองกับโรโบแอดไวเซอร์สำหรับ Roth IRA แท้จริงแล้วเป็นคำถามว่าคุณจะดูแลพอร์ตโฟลิโอของคุณอย่างแอคทีฟหรือไม่ พอร์ตโฟลิโอดัชนีสามกองทุนที่ Fidelity หรือ Schwab — ตลาดสหรัฐฯ ทั้งหมด ตลาดต่างประเทศทั้งหมด และกองทุนพันธบัตร — มีอัตราส่วนค่าใช้จ่ายผสมต่ำกว่า 0.05% และไม่มีค่าธรรมเนียมบัญชี นั่นแทบจะฟรีในเชิงปฏิบัติ คำถามคือคุณจะตั้งค่ามันจริงๆ ปรับสมดุลทุกปี และไม่ขายด้วยความตื่นตระหนกในช่วงตลาดปรับฐานหรือไม่
Betterment และ Wealthfront มีไว้สำหรับนักลงทุนที่ได้ประโยชน์อย่างแท้จริงจากระบบอัตโนมัติที่เอาพวกเขาออกจากการตัดสินใจของตัวเอง งานวิจัยแสดงให้เห็นอย่างสม่ำเสมอว่าพฤติกรรมของนักลงทุน (การจับจังหวะตลาด การขายด้วยอารมณ์ การถือเงินสดมากเกินไป) ทำลายผลตอบแทนมากกว่าค่าธรรมเนียม ถ้า 0.25% ต่อปีซื้อวินัยของการสมทบอัตโนมัติ การปรับสมดุลอัตโนมัติ และการไม่เช็คยอดคงเหลือทุกสัปดาห์ นั่นคือการแลกเปลี่ยนที่มีเหตุผล ถ้าคุณมั่นใจว่าคุณจะตั้งพอร์ตโฟลิโอสามกองทุนและปล่อยมันไว้เฉยๆ การประหยัดค่าธรรมเนียมที่ Fidelity หรือ Schwab มีนัยสำคัญตลอดหลายทศวรรษ
สรุป
Fidelity เป็นคำแนะนำเริ่มต้นสำหรับนักลงทุน Roth IRA ส่วนใหญ่ — ค่าธรรมเนียม US$0 การเลือกการลงทุนที่ลึก หุ้นเศษส่วน และอินเทอร์เฟซที่ทำงานได้ดีทั้งสำหรับผู้เริ่มต้นที่สร้างพอร์ตโฟลิโอสามกองทุนและนักลงทุนที่มีประสบการณ์ที่เทรดหลักทรัพย์รายตัว Schwab เป็นทางเลือกที่แข็งแกร่งพอๆ กัน โดยเฉพาะถ้าคุณทำธุรกรรมธนาคารกับ Schwab อยู่แล้วหรือชอบเครื่องมือวิจัยของมัน Vanguard เป็นตัวเลือกที่ถูกต้องถ้าคุณต้องการกองทุนดัชนีของ Vanguard เองในระดับค่าใช้จ่ายต่ำที่สุดและสบายใจกับแพลตฟอร์มที่เน้นประโยชน์ใช้สอยมากกว่า
Betterment หรือ Wealthfront สมเหตุสมผลถ้าคุณต้องการให้การตัดสินใจลงทุนเป็นอัตโนมัติเต็มรูปแบบและซื่อสัตย์กับตัวเองว่าคุณจะไม่ดูแลพอร์ตโฟลิโอที่บริหารเองโดยไม่มีการเบี่ยงเบนหรือการแทรกแซงทางอารมณ์ ค่าธรรมเนียม 0.25% เป็นจริง แต่มูลค่าของระบบที่รักษาให้คุณลงทุนต่อเนื่องผ่านความผันผวนของตลาดโดยไม่ต้องการการตัดสินใจแอคทีฟใดๆ จากคุณก็เป็นจริงเช่นกัน
คำถามที่พบบ่อย
วงเงินสมทบ Roth IRA สำหรับปี 2026 คือเท่าไหร่?▼
ฉันสามารถมีทั้ง Roth IRA และ 401(k) ในเวลาเดียวกันได้ไหม?▼
จะเกิดอะไรขึ้นถ้าฉันต้องถอนเงินจาก Roth IRA ก่อนกำหนด?▼
Fidelity หรือ Vanguard ดีกว่ากันสำหรับ Roth IRA?▼
Roth IRA ของโรโบแอดไวเซอร์คุ้มค่ากับค่าธรรมเนียม 0.25% ไหม?▼
รายละเอียดสินค้าที่แนะนำในบทความนี้
- Fidelity Roth IRA$0ราคาอ้างอิงในสหรัฐฯ
- Charles Schwab Roth IRA$0ราคาอ้างอิงในสหรัฐฯ
- Vanguard Roth IRA$0〜20ราคาอ้างอิงในสหรัฐฯ
- Betterment Roth IRA$0ราคาอ้างอิงในสหรัฐฯ
- Wealthfront Roth IRA$0ราคาอ้างอิงในสหรัฐฯ
ราคามีการเปลี่ยนแปลง โปรดตรวจสอบราคาล่าสุดที่ร้านค้า
ความคิดเห็นและคำถาม
การพูดคุยอยู่ที่ nattzy ฟอรัมชุมชนของเรา เข้าสู่ระบบด้วย Google เพื่อร่วมพูดคุย
ดูกระทู้พูดคุยของหน้านี้บน nattzy ↗
ยังตัดสินใจไม่ได้? ถามคำถามของคุณเองกับชุมชน — ถามบน nattzy ↗
บทความที่เกี่ยวข้อง
โบรกเกอร์ออนไลน์ที่ดีที่สุด 2026: Fidelity, Vanguard
ที่ปรึกษาทางการเงินที่ดีที่สุด 2026: เปรียบเทียบ 5 ตัวเลือก
ETF ที่ดีที่สุดสำหรับผู้เริ่มต้น 2026: เปรียบเทียบกองทุนชั้นนำ 5 กองทุน

กระเป๋าฮาร์ดแวร์คริปโตที่ดีที่สุด 2026: 5 ตัวเลือก Cold Storage

โรโบแอดไวเซอร์ที่ดีที่สุดปี 2026: เทียบ 4 แพลตฟอร์ม
กองทุนดัชนีที่ดีที่สุด 2026: เปรียบเทียบ 5 กองทุนด้านต้นทุนและความครอบคลุม
