Akun Roth IRA Terbaik 2026: 5 Penyedia Dibandingkan
WriterRedaksi Pickly
Diperbarui 2026-06-12
Roth IRA memungkinkan Anda berinvestasi dengan dolar yang sudah dikenai pajak sehingga setiap dolar pertumbuhannya — dividen, capital gain, penarikan saat pensiun — keluar sepenuhnya bebas pajak. Selisih antara broker tanpa biaya $0 dan broker yang mengenakan 0,25% per tahun bisa bernilai puluhan ribu dolar dalam horizon 30 tahun.
Jawaban singkat
Fidelity menonjol di antara penyedia Roth IRA: biaya akun $0, komisi $0, reksa dana indeks ZERO seperti FZROX dan FZILX dengan expense ratio 0,00%, dan saham pecahan mulai dari $1 sehingga seluruh kontribusi bisa diinvestasikan. Schwab menyamai biaya tersebut dan menambahkan integrasi rekening giro serta riset Morningstar. Admiral shares Vanguard berkisar 0,04% hingga 0,11%. Betterment mengotomatiskan rebalancing dan tax-loss harvesting dengan 0,25%, dan Wealthfront menambahkan alat perencanaan Path dengan minimum $500.
📋Cara kami membandingkan
Setiap penyedia dievaluasi berdasarkan biaya akun tahunan, expense ratio dana, keluasan pilihan investasi, persyaratan investasi minimum, dukungan saham pecahan, alat kontribusi dan rebalancing otomatis, nilai tax-loss harvesting di dalam Roth IRA, serta kualitas antarmuka seluler dan web bagi investor baru maupun berpengalaman.
Terbaik Secara Keseluruhan: Fidelity menawarkan biaya akun $0, komisi perdagangan $0, dan reksa dana indeks ZERO miliknya sendiri (FZROX, FZILX) dengan expense ratio 0,00% — terendah yang tersedia di mana pun. Saham pecahan melalui Stocks by the Slice dimulai dari $1, sehingga penempatan penuh kontribusi dalam jumlah berapa pun menjadi mudah.
Pilihan utama ↓Artikel terkait

1★ Best PickA+Terbaik Secara KeseluruhanFidelity Roth IRA
Fidelity menawarkan biaya akun $0, komisi perdagangan $0, dan reksa dana indeks ZERO miliknya sendiri (FZROX, FZILX) dengan expense ratio 0,00% — terendah yang tersedia di mana pun. Saham pecahan melalui Stocks by the Slice dimulai dari $1, sehingga penempatan penuh kontribusi dalam jumlah berapa pun menjadi mudah. Platform ini menangani pemula yang menyiapkan portofolio tiga dana semulus trader aktif yang menempatkan order opsi.
Kelebihan
- ✓Biaya akun $0 dan reksa dana indeks ZERO dengan expense ratio 0,00%
- ✓Saham pecahan mulai dari $1 melalui Stocks by the Slice
- ✓Alat riset dan aplikasi seluler terbaik di kelasnya untuk investor swakelola
Kekurangan
- ✗Tanpa manajemen portofolio otomatis — Anda mengelola alokasi dan rebalancing sendiri
- ✗Dana ZERO bersifat proprietary dan tidak dapat dipindahkan ke broker lain
2ATerbaik untuk Integrasi PerbankanCharles Schwab Roth IRA
Charles Schwab menyamai Fidelity dalam biaya (biaya akun $0, komisi $0) dan menawarkan Schwab Intelligent Portfolios — robo-advisor tanpa biaya penasihat (meskipun menyimpan alokasi kas yang menghasilkan pendapatan). Schwab Slices memungkinkan pembelian pecahan saham S&P 500, dan integrasi rekening giro Schwab menjadikannya pilihan terkuat jika Anda menginginkan perbankan dan investasi dalam satu lembaga. Kedalaman risetnya menyaingi Fidelity dengan akses ke Morningstar, Schwab Equity Ratings, dan laporan analis pihak ketiga.
Kelebihan
- ✓Biaya akun $0 dengan akses ke opsi robo-advisor gratis (Schwab Intelligent Portfolios)
- ✓Integrasi rekening giro/tabungan yang mulus untuk transfer
- ✓Riset pihak ketiga yang mendalam termasuk akses Morningstar
Kekurangan
- ✗Schwab Intelligent Portfolios menyimpan alokasi kas (1-10%) yang menekan imbal hasil dibandingkan alternatif yang sepenuhnya terinvestasi
- ✗Saham pecahan terbatas pada saham S&P 500, bukan semua ETF
3A-Terbaik untuk Penganut Dana VanguardVanguard Roth IRA
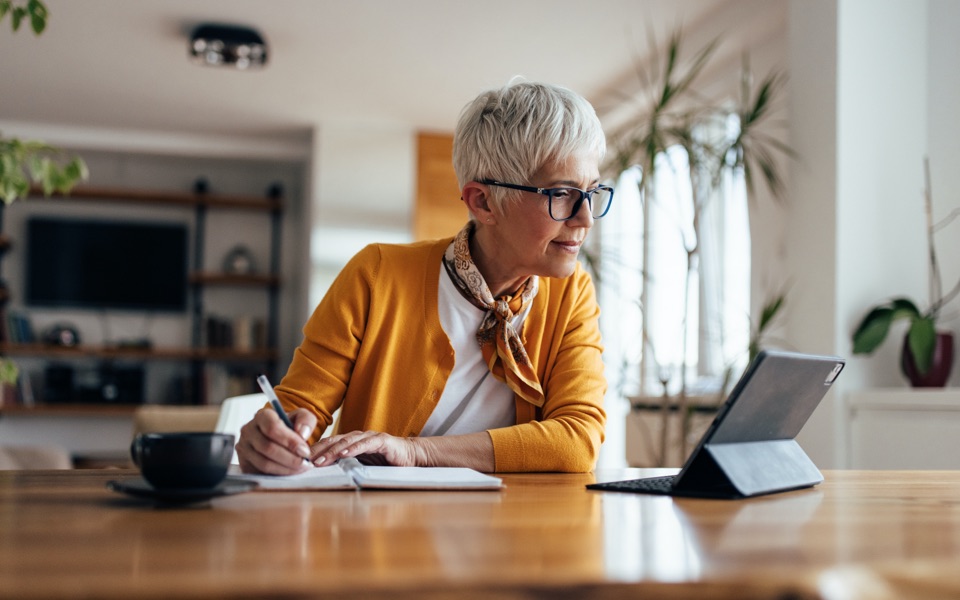
Vanguard memelopori investasi indeks berbiaya rendah dan reksa dana Admiral Share-nya — VTSAX (expense ratio 0,04%), VTIAX (0,11%), VBTLX (0,05%) — tetap menjadi salah satu dana pasar luas termurah yang tersedia. Biaya akun $20/tahun dibebaskan dengan pengiriman dokumen elektronik atau saldo $10,000, sehingga secara efektif gratis bagi kebanyakan investor. Platformnya fungsional tetapi sengaja minimal; filosofi Vanguard adalah waktu yang dihabiskan di antarmuka adalah waktu yang tidak dihabiskan untuk mengabaikan portofolio Anda.
Kelebihan
- ✓Admiral Shares Vanguard termasuk expense ratio terendah di industri
- ✓Struktur reksa dana memungkinkan reinvestasi dividen otomatis tanpa mekanisme brokerage
- ✓Struktur dimiliki investor menyelaraskan insentif perusahaan dengan pemegang dana
Kekurangan
- ✗Minimum $3,000 untuk reksa dana Admiral Share (padanan ETF tersedia dengan biaya lebih rendah)
- ✗Platform dan aplikasi seluler jauh kurang apik dibandingkan Fidelity atau Schwab
Berlangganan buletin
Info dan rilis baru sesekali — tanpa spam.
4B+Robo-Advisor TerbaikBetterment Roth IRA
Betterment mengenakan 0,25% per tahun dan menangani penyusunan portofolio, rebalancing, dan tax-loss harvesting secara otomatis menggunakan portofolio ETF yang terdiversifikasi. Tanpa investasi minimum, Anda bisa memulai dengan jumlah dolar berapa pun. Proses onboarding menanyakan tujuan, jangka waktu, dan toleransi risiko Anda, lalu membangun dan memelihara portofolio yang terdiversifikasi secara global tanpa keputusan lebih lanjut yang diperlukan. Pada portofolio $50,000, biaya 0,25% setara $125/tahun — sepadan jika otomatisasi menjaga Anda dari kesalahan perilaku yang biasanya menelan biaya jauh lebih besar.
Kelebihan
- ✓Otomatisasi portofolio penuh — kontribusi, rebalancing, dan tax-loss harvesting ditangani secara otomatis
- ✓Tanpa minimum akun dan antarmuka berbasis tujuan yang intuitif
- ✓Opsi portofolio investasi bertanggung jawab sosial (SRI) tersedia
Kekurangan
- ✗Biaya 0,25%/tahun adalah $250/tahun pada $100,000 — signifikan dibandingkan $0 di broker swakelola
- ✗Tanpa pemilihan saham atau obligasi individual — portofolio hanya ETF
5B+Terbaik untuk Otomatisasi Berbasis TeknologiWealthfront Roth IRA
Wealthfront mengenakan 0,25% per tahun dan membedakan diri dengan alat perencanaan keuangan Path — mesin proyeksi yang memodelkan Social Security, pembelian rumah, dan biaya kuliah bersama Roth IRA Anda untuk menunjukkan gambaran pensiun secara utuh. Minimum akun $500 adalah satu-satunya hambatan masuk di antara kelima opsi ini. Portfolio Line of Credit (meminjam dengan jaminan portofolio Anda dengan suku bunga yang kompetitif) tersedia untuk akun di atas $25,000 dan menambahkan fleksibilitas likuiditas yang jarang ada pada penyedia Roth IRA.
Kelebihan
- ✓Alat perencanaan keuangan Path memproyeksikan gambaran pensiun secara utuh termasuk Social Security
- ✓Portfolio Line of Credit untuk akun di atas $25,000
- ✓Tax-loss harvesting otomatis dan opsi portofolio risk-parity
Kekurangan
- ✗Investasi minimum $500 diperlukan untuk membuka akun
- ✗Biaya 0,25%/tahun sama dengan Betterment dengan rekam jejak opsi SRI yang kurang teruji
Apa yang perlu dilihat pada penyedia Roth IRA
Batas kontribusi tahunan untuk 2026 adalah $7,000 ($8,000 jika Anda berusia 50 tahun atau lebih). Setiap dolar biaya mengikis pemajemukan, sehingga struktur biaya patut dicermati lebih dulu sebelum hal lainnya.
Biaya tahunan dan expense ratio
Biaya tingkat akun adalah penyaring pertama. Fidelity dan Schwab mengenakan biaya akun $0; Vanguard mengenakan $20 per tahun (dibebaskan dengan pengiriman dokumen elektronik atau saldo $10,000+); Betterment dan Wealthfront mengenakan 0,25% dari aset kelolaan per tahun. Pada portofolio $100,000, biaya 0,25% itu setara $250/tahun — dimajemukkan selama puluhan tahun, ini secara berarti mengikis keunggulan bebas pajak dari Roth IRA. Reksa dana indeks di salah satu broker ini memiliki expense ratio 0,00%–0,15%, yang terpisah dari biaya pengelolaan tingkat akun.
Pilihan investasi dan swakelola vs. otomatis
Akun swakelola (Fidelity, Schwab, Vanguard) memungkinkan Anda membeli saham individual, ETF, reksa dana, opsi, dan obligasi. Akun otomatis (Betterment, Wealthfront) berinvestasi pada portofolio ETF yang terdiversifikasi berdasarkan toleransi risiko Anda dan melakukan rebalancing secara otomatis. Jika Anda ingin membangun portofolio tiga dana atau memilih saham individual, broker swakelola adalah pilihan yang tepat. Jika Anda ingin berkontribusi lalu melupakannya — membiarkan platform mengoptimalkan alokasi, melakukan tax-loss harvesting, dan rebalancing — robo-advisor layak mendapat biaya 0,25% bagi investor yang kalau tidak akan menyimpan kas atau membuat keputusan alokasi secara emosional.
Ketersediaan tax-loss harvesting
Tax-loss harvesting — menjual posisi yang turun untuk merealisasikan kerugian yang mengimbangi keuntungan — terutama berharga pada akun yang dikenai pajak. Di dalam Roth IRA, tempat seluruh pertumbuhan sudah bebas pajak, tax-loss harvesting memiliki nilai tambahan yang terbatas. Betterment dan Wealthfront sama-sama mengiklankannya, tetapi hal ini jauh kurang penting untuk akun Roth IRA dibandingkan akun brokerage yang dikenai pajak. Jangan membayar lebih secara khusus untuk fitur ini di dalam Roth IRA.
Persyaratan investasi minimum
Fidelity dan Schwab memiliki minimum $0 — Anda bisa membuka akun dan berinvestasi dengan jumlah berapa pun. Vanguard tidak memiliki minimum akun untuk akun brokerage, tetapi reksa dana indeks Admiral Share andalannya memerlukan minimum $3,000 (padanan ETF dengan minimum lebih rendah tersedia mulai $1/lembar). Betterment tidak memiliki minimum. Wealthfront memerlukan minimum $500 untuk memulai. Bagi investor baru yang memulai dari kecil, Fidelity, Schwab, atau Betterment adalah pintu masuk yang paling mudah diakses.
Saham pecahan dan investasi otomatis
Stocks by the Slice dari Fidelity memungkinkan pembelian saham pecahan hingga serendah $1. Schwab Slices mendukung saham S&P 500 pecahan. Keduanya membuatnya praktis untuk menginvestasikan jumlah dolar tertentu — misalnya kontribusi bulanan $583 (1/12 dari $7,000) — tanpa meninggalkan kas yang tidak terinvestasi. Dukungan saham pecahan Vanguard lebih terbatas dan terutama berlaku untuk reksa dananya sendiri. Betterment dan Wealthfront menangani investasi pecahan secara otomatis sebagai bagian dari pengalaman robo-advisor.
Robo-advisor vs. swakelola: pendekatan mana yang cocok untuk Roth IRA Anda?
Keputusan antara swakelola dan robo-advisor untuk Roth IRA sebenarnya adalah pertanyaan apakah Anda akan secara aktif memelihara portofolio Anda atau tidak. Portofolio indeks tiga dana di Fidelity atau Schwab — pasar AS total, internasional total, dan satu dana obligasi — memiliki expense ratio gabungan di bawah 0,05% dan tanpa biaya akun. Secara fungsional itu gratis. Pertanyaannya adalah apakah Anda benar-benar akan menyiapkannya, melakukan rebalancing setiap tahun, dan tidak menjual panik saat koreksi.
Betterment dan Wealthfront ada untuk investor yang benar-benar diuntungkan oleh otomatisasi yang menyingkirkan mereka dari pengambilan keputusan mereka sendiri. Penelitian secara konsisten menunjukkan bahwa perilaku investor (mencoba menebak waktu pasar, menjual karena emosi, menyimpan terlalu banyak kas) menghancurkan lebih banyak imbal hasil daripada biaya. Jika 0,25% per tahun membeli disiplin berupa kontribusi otomatis, rebalancing otomatis, dan tidak memeriksa saldo setiap minggu, itu adalah pertukaran yang rasional. Jika Anda yakin akan menyiapkan portofolio tiga dana dan membiarkannya, penghematan biaya di Fidelity atau Schwab signifikan selama puluhan tahun.
Kesimpulan
Fidelity adalah rekomendasi default untuk kebanyakan investor Roth IRA — biaya $0, pilihan investasi yang luas, saham pecahan, dan antarmuka yang sama baiknya bagi pemula yang membangun portofolio tiga dana maupun investor berpengalaman yang memperdagangkan sekuritas individual. Schwab adalah alternatif yang sama kuatnya, terutama jika Anda sudah menggunakan rekening Schwab atau lebih menyukai alat risetnya. Vanguard adalah pilihan yang tepat jika Anda menginginkan reksa dana indeks milik Vanguard sendiri pada kelas saham berbiaya terendahnya dan nyaman dengan platform yang lebih utilitarian.
Betterment atau Wealthfront masuk akal jika Anda menginginkan keputusan investasi yang sepenuhnya otomatis dan jujur pada diri sendiri bahwa Anda tidak akan memelihara portofolio swakelola tanpa penyimpangan atau campur tangan emosional. Biaya 0,25% itu nyata, tetapi begitu pula nilai dari sistem yang menjaga Anda tetap berinvestasi melewati volatilitas pasar tanpa memerlukan keputusan aktif dari Anda.
Pertanyaan umum
Berapa batas kontribusi Roth IRA untuk 2026?▼
Bisakah saya memiliki Roth IRA dan 401(k) sekaligus?▼
Apa yang terjadi jika saya perlu menarik dari Roth IRA lebih awal?▼
Mana yang lebih baik untuk Roth IRA, Fidelity atau Vanguard?▼
Apakah Roth IRA robo-advisor sepadan dengan biaya 0,25%?▼
Detail produk dalam artikel ini
- Fidelity Roth IRA$0harga acuan di AS
- Charles Schwab Roth IRA$0harga acuan di AS
- Vanguard Roth IRA$0〜20harga acuan di AS
- Betterment Roth IRA$0harga acuan di AS
- Wealthfront Roth IRA$0harga acuan di AS
Harga berubah. Periksa harga terkini di penjual.
Komentar & pertanyaan
Diskusi berlangsung di nattzy, forum komunitas kami. Masuk dengan Google untuk ikut.
Lihat utas diskusi di nattzy ↗
Masih ragu? Ajukan pertanyaanmu sendiri ke komunitas — Bertanya di nattzy ↗
Artikel terkait
Broker Online Terbaik 2026: Fidelity, Vanguard, Schwab
penasihat keuangan Terbaik 2026: 5 pilihan dibandingkan
ETF Terbaik untuk Pemula 2026: 5 Dana Teratas Dibandingkan

Hardware Wallet Kripto Terbaik 2026: 5 Pilihan Cold Storage

Robo-Advisor Terbaik 2026: 4 Platform Dibandingkan
Dana Indeks Terbaik 2026: Biaya dan Cakupan 5 Dana
